本記事はアフィリエイト広告(PR)を含みます。
「年末調整の書類、今週中に出してくださいね」。そう声をかけたのが2週間前。提出されたのはまだ半分。出てきた書類も、控除証明書が付いていない、去年の様式に書いている、空欄だらけ……。
12月の給与日は決まっているのに、計算に入れない。催促のメールを送るたびに、なんだか自分が悪者になったような気がする。年末調整の担当者なら、一度は経験のある場面ではないでしょうか。
給与計算ソフトのサポート窓口にいたころ、11月下旬から12月にかけて多かったのは「計算方法」のご質問ではありませんでした。「書類がそろわないのですが、先に計算だけ進められますか?」というご相談です。
書類が集まらないのは、あなたの段取りが悪いからではありません。年末調整の書類が、従業員にとって「よくわからない宿題」になっているからです。
この記事では、次のことがわかります。
- 年末調整の書類が集まらない本当の理由
- 令和8年分(2026年分)で、とくに回収が遅れやすくなるポイント
- 12月の給与日から逆算した回収スケジュールと、そのまま使える案内文の例
本当の問題は「回収」ではなく「配り方」にある
書類が遅れると、つい「もっと強く催促しなきゃ」と考えがちです。でも、催促を増やしても、出てくる書類の質はあまり上がりません。
年末調整(1年間の給与から天引きした所得税を、12月に正しい金額に精算する手続き)の書類は、従業員から見ると次のように映っています。
- 毎年1回しか書かないので、書き方を忘れている
- 何枚もあって、どれが自分に関係あるのかわからない
- 出さなかったらどうなるのか、聞いたことがない
つまり、従業員が止まっているのは「やる気がない」からではなく、「何を・なぜ・いつまでに」が伝わっていないからです。
サポートの現場でも、毎年スムーズに回収できている会社には共通点がありました。それは、書類を配るときに「1枚の案内」を付けていることです。逆に、回収に苦労している会社ほど、国税庁の様式をそのまま配って「書いて出してください」で終わっていました。
回収のスピードは、催促の回数ではなく、配る日の準備で大きく決まります。
年末調整の書類が集まらない3つの原因
原因1:書類が多く、今年は改正点も多い
年末調整で従業員が出す書類は、主に次のとおりです(令和8年分)。
| 書類 | 主な控除 |
|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 扶養控除、障害者控除、ひとり親控除など |
| 基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書(兼用様式) | 基礎控除、配偶者(特別)控除、特定親族特別控除、所得金額調整控除 |
| 給与所得者の保険料控除申告書 | 生命保険料控除、地震保険料控除など |
| 給与所得者の住宅借入金等特別控除申告書 | 住宅ローン控除(該当者のみ) |
さらに令和8年分は、国税庁の「年末調整のしかた」の表紙に「基礎控除の引上げ等にご注意ください」と書かれているとおり、改正が重なっています。
- 基礎控除の引上げ(合計所得金額に応じて最大104万円)
- 給与所得控除の最低保障額の引上げ(65万円→74万円)
- 扶養親族等の所得要件の改正(給与だけなら収入123万円以下→136万円以下)
- 年齢23歳未満の扶養親族がいる場合の生命保険料控除の特例の創設
例えば、23歳未満の子どもを扶養している従業員(年少の子も含みます)は、去年と同じ感覚で保険料控除申告書を書くと、今年から使える特例に気づかないまま提出してしまうかもしれません。「去年のをまねして書けばいい」が通用しない年なのです。
原因2:会社の締切が「逆算」で決まっていない
基礎控除申告書や保険料控除申告書は、法令上「その年最後に給与等の支払を受ける日の前日まで」に提出することとされ、国税庁の「年末調整のしかた」でも「年末調整を行う時までに提出を受けてください」と案内されています。この「年末調整を行う時まで」という言葉が、そのまま社内の締切になっていないでしょうか。
例えば、12月25日(金)が給与日の会社で、締切を「12月10日ごろ」にしていたとします。不備のある書類を差し戻し、従業員が保険会社に証明書を再発行してもらうと、それだけで1週間はかかります。ソフトへの入力と確認の時間を足すと、もう間に合いません。
締切は「いつまでに出してほしいか」ではなく、「差し戻しが1回起きても間に合う日」から決める必要があります。
原因3:「出さないとどうなるか」を伝えていない
従業員の多くは、年末調整を「会社のための手続き」だと思っています。でも実際は、出さなくて困るのは従業員本人です。
国税庁の「令和8年分 年末調整のしかた」によると、年末調整は、扶養控除等(異動)申告書を提出している人について行うことになっています。年末調整を行う時までにこの申告書を出していない人は、年末調整の対象になりません。その場合、本人が確定申告をして税額を精算することになります。
また、保険料控除申告書を出さなければ、生命保険料控除・地震保険料控除や、自分で直接支払った国民年金保険料などの控除は、年末調整では反映されません(給与から天引きされている社会保険料は、申告書がなくても控除されます)。その場合、控除を受けるには確定申告が必要です。
このことを知らないまま「あとで出せばいいか」と後回しにしている人は、意外と多いのです。
従業員は、自分に関係があるとわかった書類から先に出します。
書類を早く・正しく集めるための4つのステップ
ステップ1:12月の給与日から逆算して、社内締切を決める
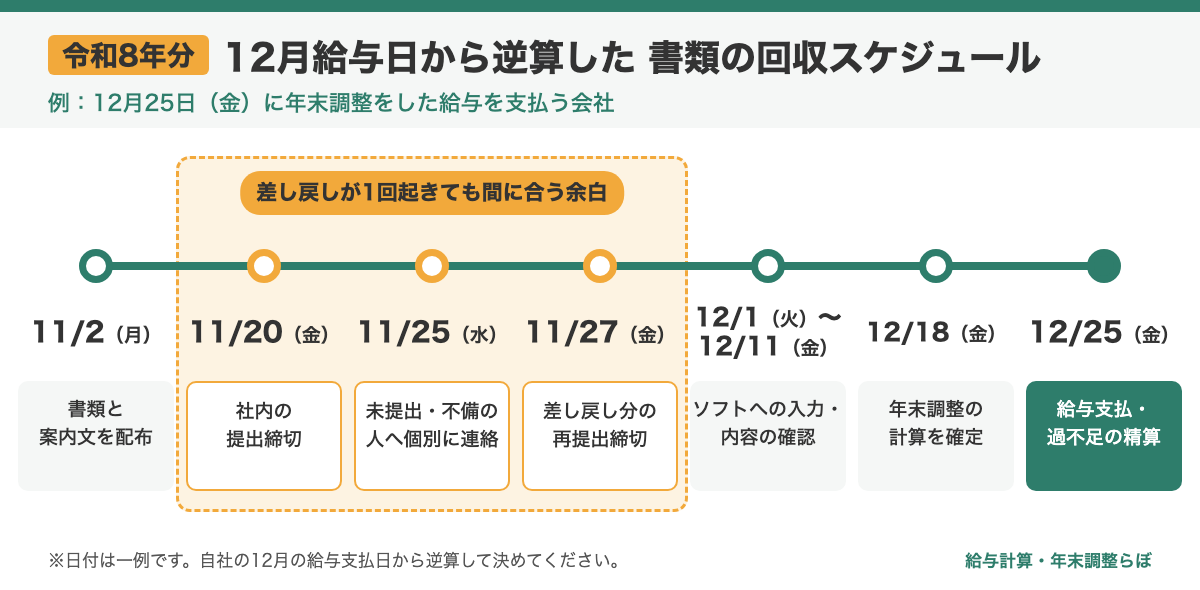
まずは締切を逆算で決めます。例えば、12月25日(金)に年末調整をした給与を支払う会社なら、次のようなイメージです。
| 時期(令和8年) | やること |
|---|---|
| 11月2日(月) | 書類と案内文を配布 |
| 11月20日(金) | 社内の提出締切 |
| 11月25日(水) | 未提出者・不備のある人へ個別に連絡 |
| 11月27日(金) | 差し戻し分の再提出締切 |
| 12月1日(火)〜11日(金) | ソフトへの入力・内容の確認 |
| 12月18日(金) | 年末調整の計算を確定 |
| 12月25日(金) | 給与支払・過不足の精算 |
改正後の基礎控除などは令和8年12月1日の施行ですが、国税庁のQ&Aでは、改正を反映した年末調整関係書類を12月1日より前から提出を受けても差し支えないとされています。11月中に回収を進めて大丈夫です。
なお、年末調整で源泉徴収(給与を支払うときに、会社が所得税をあらかじめ差し引いて国に納める仕組み)した所得税の納期限は令和9年1月12日(火)です(納期の特例の承認を受けている場合は1月20日(水))。
ステップ2:書類に「1枚の案内文」を付けて配る
様式だけを配るのをやめて、A4で1枚の案内を付けます。入れる項目は次の5つです。
- 締切(日付と曜日まで)と提出先
- 全員が出す書類/該当する人だけが出す書類
- 今年変わったこと(3行程度)
- 一緒に付ける証明書(生命保険料・地震保険料の控除証明書など)
- 出さなかった場合にどうなるか
案内文の例は次のとおりです。社内の状況に合わせて書き換えてお使いください。
【令和8年分 年末調整のお願い】
提出締切:11月20日(金) 提出先:総務(◯◯)【全員】扶養控除等(異動)申告書の内容確認/基礎控除申告書(兼用様式)
【該当者のみ】保険料控除申告書(生命保険・地震保険などに加入している人)、住宅借入金等特別控除申告書(住宅ローン控除の2年目以降で、税務署から申告書が届いている人。1年目は確定申告が必要です)【今年の主な変更点】
・ご家族の収入が「給与だけで136万円以下」なら、今年は扶養控除などの対象になる場合があります(去年までは123万円以下)
・23歳未満の扶養親族がいる人は、一般の生命保険料(平成24年以後の契約)の控除の計算方法が変わり、控除の上限が6万円になっています(令和8・9年分の特例)
・基礎控除の金額が変わっています。基礎控除申告書は今年の様式でご記入ください【ご注意】書類の提出がない場合、年末調整で控除を反映できず、ご自身で確定申告をしていただくことになる場合があります。
ステップ3:「あなたに関係がある」改正を具体的に伝える
案内文の「今年の変更点」は、具体例があるほど反応が良くなります。例えば、生命保険料控除の特例は次のように伝えられます。
- 前提:令和8年分、23歳未満の扶養親族(子)がいる、新生命保険料(一般)を年間10万円支払った場合
- 特例がない場合の計算:10万円は「80,001円以上」にあたるため、控除額は一律4万円
- 特例を使う場合の計算:10万円×1/4+3万円=5万5,000円
控除額が1万5,000円変わる計算です。ただし、これは一般的な計算例です。実際に特例を使えるかどうかや控除額は、保険の種類や家族の状況によって異なります。ご自身のケースは、税務署などにご確認ください。
同じように、扶養親族等の所得要件の改正で、新たに扶養の対象になる家族がいる従業員は、扶養控除等(異動)申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと書いて提出することになります。会社から一言添えないと、この記入はまず出てきません。
「今年は変わりました」より、「◯◯な人は今年得をするかもしれません」のほうが、人は動きます。
ステップ4:未提出者のフォローは「個別に・具体的に」
締切を過ぎた人への連絡は、全体メールではなく個別に送ります。「まだの人は出してください」では、多くの人は自分のことだと思いません。
- 「◯◯さん、保険料控除申告書がまだ届いていません。生命保険の控除証明書が見つからない場合は、保険会社に再発行を依頼できます」
- 「扶養控除等申告書の内容確認をお願いします。今年、ご家族の就職や結婚などで変わったことはありませんか」
このように、何が足りないのか・どうすればいいのかまで書くと、返信が早くなります。
中長期的には、年末調整手続きの電子化も選択肢です。国税庁は「年末調整控除申告書作成用ソフトウェア」(年調ソフト)を無償で提供しており、控除額の計算や記入漏れのチェックを従業員側で済ませられます。
今日からできること
- 今日:12月の給与日を確認し、そこから逆算して「社内締切」と「再提出の締切」を決める
- 今週:この記事の案内文の例をもとに、自社用の「年末調整のお願い」を1枚作る
- 配布日まで:従業員一覧に「配布日・提出日・不備の有無」の欄を作り、提出状況を見える化する
国税庁の「年末調整がよくわかるページ」には、従業員に配れる「年末調整を受ける際の注意事項」などの文例も掲載されています。案内文を作る前に一度目を通しておくと、作業が早く進みます。
完璧な案内文より、まず「締切を逆算で決める」ことから始めましょう。
書類の配布・回収・チェックを毎年一人で抱えている場合は、年末調整を含めて給与計算を外部に任せる方法もあります。どこまで任せられるかは会社によって違うので、対応範囲と費用を複数社で比べてから決めると安心です。

【PR】給与計算代行の会社を紹介するサービス「EMEAO!」の広告です。紹介先の会社によって、対応範囲や費用は異なります。
まとめ
- 年末調整の書類が集まらない原因は、従業員のルーズさではなく「何を・なぜ・いつまでに」が伝わっていないこと
- 令和8年分は基礎控除・所得要件・生命保険料控除などの改正が重なり、去年のまねでは書けない年
- 締切は給与日から逆算し、書類には1枚の案内文を付け、未提出者には個別に具体的なフォローを
【関連記事】
参考:
- 国税庁「年末調整がよくわかるページ(令和8年分)」(2026年10月5日確認)
- 国税庁「令和8年分 年末調整のしかた」(2026年10月5日確認)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(2026年10月5日確認)
- 国税庁 タックスアンサー No.2665「年末調整の対象となる人」(2026年10月5日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント