12月の給与計算の準備をしながら、ふと手が止まっていませんか。
「今年は税制改正で、年末調整の還付が増えるらしい」。そう聞いて、従業員さんに喜んでもらえると思う一方で、こんな不安が頭をよぎります。「そのお金、いったいどこから出るの?」「納める税金より、返す金額のほうが多かったらどうなるの?」
今年は還付が増えると聞きました。そのお金って、どこから出るんですか。
いい質問です。会社が先に払って、あとで納める税金から差し引く形になります。
還付が増えるのは、従業員さんにとって良いことです。ただし、そのお金を最初に動かすのは会社です。
この記事では、令和8年(2026年)分の年末調整について、次のことがわかります。
- 今年、12月に還付が集中しやすい理由
- 還付金が会社のお金の流れにどう影響するか
- 納める税金から引ききれないときの処理と、11月のうちにやっておく準備
年末調整の還付金は「国から届く」のではなく「会社が先に払う」お金
年末調整とは、1年間の給与から天引きした所得税を、年末に正しい金額に精算する手続きです。天引きしすぎていた分は従業員さんに戻し、足りなかった分は徴収します。
この「戻す」お金の流れが、意外と知られていません。国税庁の資料では、年末調整で生じた税金の払いすぎ(過納額)は、年末調整を行った月分の徴収税額から差し引いて還付する、とされています。
つまり、流れはこうです。
- 会社が12月に、従業員さんへ過納額を戻す(通常は給与と一緒に支払う)
- 会社が国に納める12月分の源泉所得税から、その金額を差し引く
- 差し引いた残りだけを、納付書で納める
会社の立場で見ると、いったん自社のお金で払い、あとで納税額から取り戻す形です。納期の特例(源泉所得税を年2回にまとめて納める特例)を受けている会社は、7〜12月分の徴収税額から差し引きます。
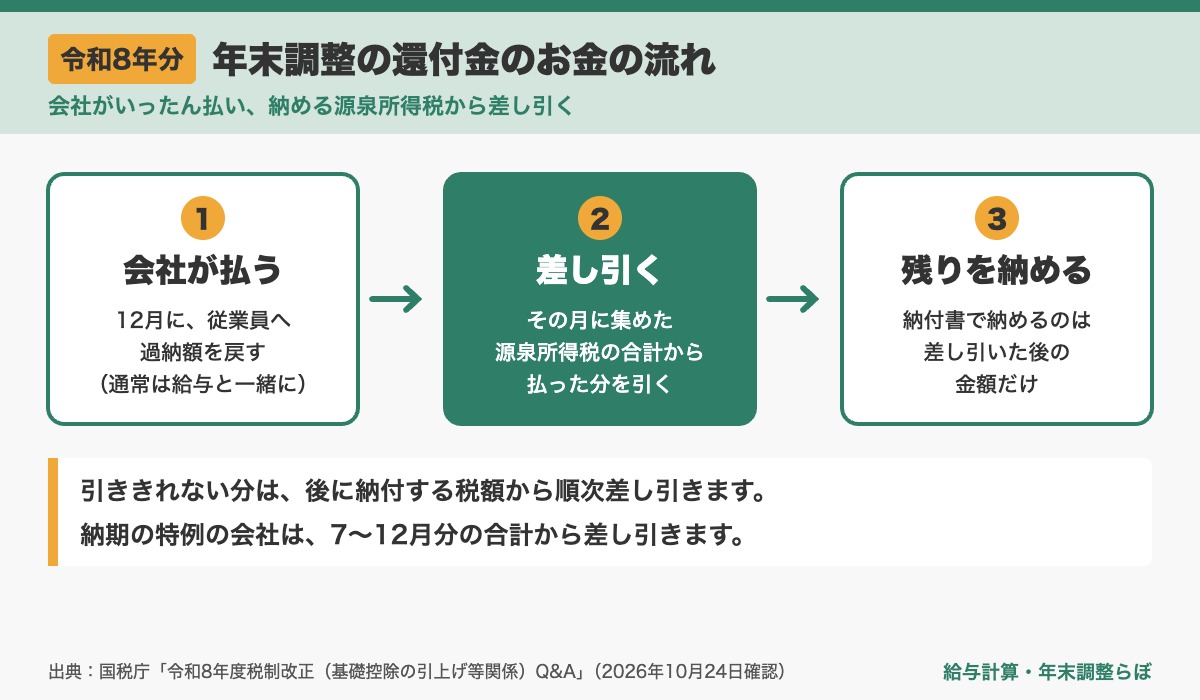
年末調整の還付金は、国から届くお金ではなく、会社が先に払って、あとで納める税金から取り戻すお金です。
じゃあ、納める税金が少ない月は、引ききれないことがあるんですか。
あります。引ききれない場合の扱いも、あとで整理しますね。
令和8年分は、12月の還付が大きくなる場合がある3つの原因
原因1:1〜11月は改正前の税額表のまま、精算が12月に集中する
令和8年度の税制改正で、基礎控除の引き上げや、給与所得控除の最低保障額(65万円から74万円)の引き上げなどが行われました。ただし、これらは令和8年12月1日に施行され、令和8年分の所得税から適用されます。
国税庁によると、令和8年11月までの毎月の源泉徴収は、これまでの税額表のままです。改正の影響は、12月の年末調整で、改正後の控除額を使って1年分の税額を計算し直し、1〜11月に徴収した税額と精算することで反映されます。
その結果、例年よりも払いすぎの金額が大きくなる従業員さんが増えると見込まれます。実際の金額は、年収や家族構成、各種控除によって一人ひとり変わります。
原因2:差し引けるのは「その月に集めた源泉所得税」だけ
過納額を差し引ける相手は、年末調整を行った月に徴収した源泉所得税です。12月の給与や賞与から天引きした税金の合計が、差し引ける「枠」になります。
従業員数が少ない会社や、年収が低いパートさん中心の会社は、毎月の源泉所得税の合計が小さくなりがちです。この場合、12月分の枠より過納額の合計が大きくなることがあります。
反対に、12月に賞与を払う会社は、賞与から天引きした税金も枠に加わります。会社ごとに枠の大きさは違うため、「去年は問題なかったから今年も大丈夫」とは言い切れません。
原因3:12月の給与計算当日まで、還付の処理を確認していない
12月は、年末調整、賞与、年末の給与支払いが重なります。その中で、「還付額の合計」と「納付書に書く金額」の関係を、当日になって初めて考える方が少なくありません。
引ききれない分の残額を管理せず、翌月の納付書でうっかり満額を納めてしまうと、取り戻しの手続きが手間になります。
「枠」を知らないまま12月を迎えることが、いちばんの落とし穴です。
還付金の処理と資金繰りを整える手順(令和8年分)
ステップ1:12月分の「枠」を見積もる
前年12月分の源泉所得税の納付書や源泉徴収簿を見て、12月に徴収した税額の合計を確認します。賞与を払う予定があれば、その分が加わります。これが、過納額を差し引ける枠の目安です。
ステップ2:過納額の合計を、わかる範囲で見積もる
年末調整の書類が集まってきたら、給与計算ソフトに入力して、過納額の見込みを確認します。ソフトは、改正後の控除額に対応した最新版への更新が必要です。更新の時期は、利用しているソフトの案内で確認してください。
見積もりを正確にすることより、枠より大きくなりそうかどうかを早めに知ることが目的です。
ステップ3:枠を超えるときの処理と、お金の動きを確認する
国税庁のQ&Aによると、引ききれない分は、後に納付する徴収税額から順次差し引いて還付します。
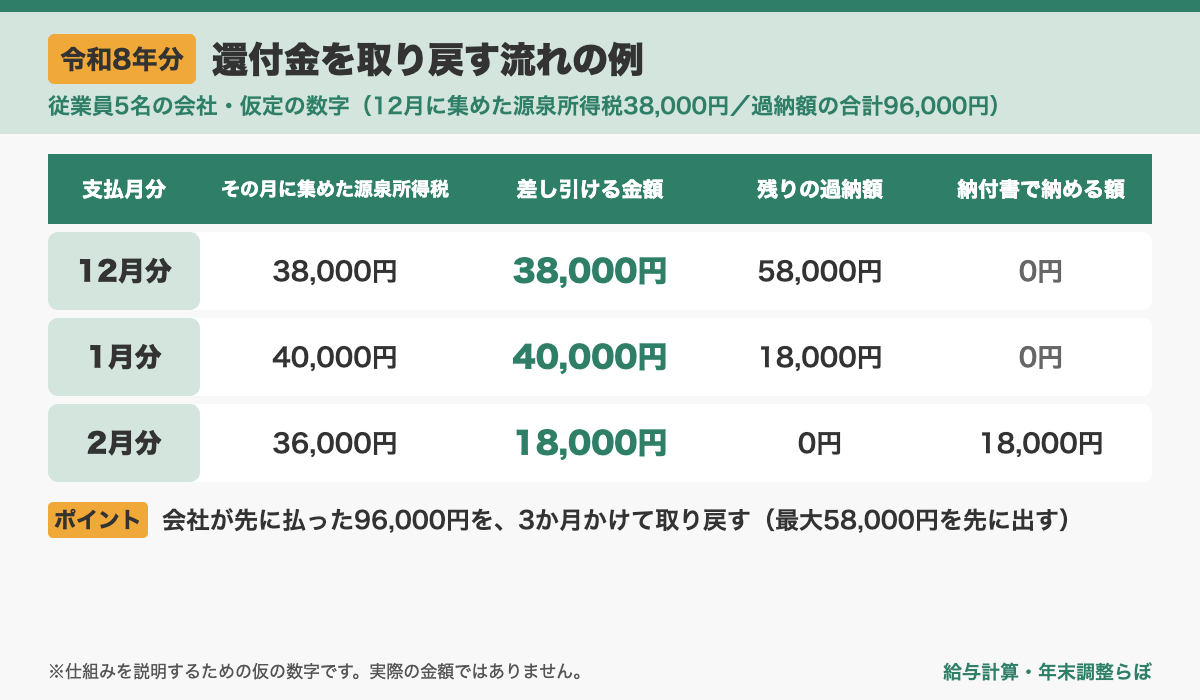
次の表は、仕組みを説明するための仮の数字です。実際の金額ではありません。
前提:従業員5名の会社。12月に集めた源泉所得税が38,000円、年末調整の過納額の合計が96,000円(すべて仮定)
| 支払月分 | その月に集めた源泉所得税 | 差し引ける金額 | 残りの過納額 | 納付書で納める額 |
|---|---|---|---|---|
| 12月分 | 38,000円 | 38,000円 | 58,000円 | 0円 |
| 1月分 | 40,000円 | 40,000円 | 18,000円 | 0円 |
| 2月分 | 36,000円 | 18,000円 | 0円 | 18,000円 |
12月に従業員さんへ払った96,000円のうち、38,000円は12月分の納税額から、40,000円は1月分から、残りの18,000円は2月分から差し引いて、ようやく取り戻せました。この間、会社は最大で58,000円を先に出している状態です。
この引ききれないとき、毎回、税務署に書類を出すんですか。
いいえ。次の条件に当てはまりそうなときだけです。
国税庁のQ&Aでは、還付した日の翌月から2か月を経過しても還付しきれない見込みの場合に、「年末調整過納額還付請求書兼残存過納額明細書」を所轄の税務署へ提出する、とされています。該当しそうなときは、早めに税務署へ確認してください。
ステップ4:従業員さんへの一言を用意する
還付額は、年収や家族構成、控除の内容で人によって異なります。「今年は税制改正の影響で、12月の年末調整で精算する金額が例年と変わる場合があります」と一言添えておくと、問い合わせが減ります。個別の金額の質問には、一般的な仕組みを説明したうえで、税務署や税理士への確認を案内してください。
年末調整のあとに待っている宿題:令和9年1月からの源泉徴収
年末調整が終わっても、まだ宿題があります。国税庁の「令和8年4月 源泉所得税の改正のあらまし」によると、令和9年(2027年)1月1日以後に支払う給与には、令和9年分の源泉徴収税額表を使います。
あわせて、令和9年1月から防衛特別所得税が始まります。税額に対して1%を源泉徴収します。一方で、復興特別所得税の税率は2.1%から1.1%に下がり、合計の税率は2.1%のままです。国税庁の説明では、源泉徴収の計算結果は変わりません。
ただし、給与明細の表示や、ソフトの設定が変わる場合があります。1月の最初の給与計算の前に、ソフトの案内を確認しておくと安心です。
年末調整は12月で終わりではなく、1月の給与計算までがひと続きの作業です。
今日からできること
- 今日:前年12月分の源泉所得税の納付書を探し、12月に徴収した税額の合計を確認する
- 今週:給与計算ソフトが、令和8年分の改正後の控除額に対応しているかを確認する
- 11月中:年末調整の書類が集まった時点で、過納額の見込みと12月の枠を比べ、資金の準備をする
まずは納付書を探すところからですね。
はい。去年の控除額のまま計算しないことも、あわせて確認しておきましょう。
12月に慌てないコツは、11月のうちに納付書を1枚探しておくことです。
まとめ
- 令和8年分の年末調整は、改正後の控除額で1年分を計算し直し、1〜11月の徴収税額と12月に一括で精算する
- 還付金は会社が先に払い、年末調整を行った月に集めた源泉所得税から差し引く。引ききれない分は、後に納付する税額から順次差し引く
- 11月のうちに、12月分の枠と過納額の見込みを比べておく。令和9年1月からは、新しい税額表と防衛特別所得税にも備える
参考:
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(2026年10月24日確認)
- 国税庁「令和8年分 基礎控除の引上げ等に関するお知らせ」(2026年10月24日確認)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(2026年10月24日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。表の数字は仕組みを説明するための仮の数字です。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント