10月の終わり、ポストに日本年金機構からのハガキが届きます。「社会保険料(国民年金保険料)控除証明書」と書いてあるけれど、これは会社に出すものなのか、自分で取っておくものなのか。
一方で、会社から配られた「保険料控除申告書」には「社会保険料控除」の欄があります。「毎月の給料から健康保険料も厚生年金も引かれているけど、ここに書くの?」と、ペンが止まった方も多いのではないでしょうか。
ハガキは届くし、申告書もあるし……どれをどこに書けばいいのか、正直こんがらがっています。
大丈夫です。迷うポイントはだいたい決まっているので、順番に整理していきましょう。
サポート窓口にいたころ、11月に入ると「社会保険料の欄に何を書けばいいのか」というご相談が一気に増えました。担当者の方からも「従業員が給与天引きの金額を書いてきたけど、これでいいの?」という電話をよくいただきました。
迷うのは当然です。申告書には「何を書かないか」が書いていないからです。
この記事では、次のことがわかります。
- 社会保険料控除の欄に「書くもの・書かないもの」の見分け方
- 家族の国民年金・国民健康保険、転職前に払った保険料の書き方(令和8年分の記入例つき)
- 国民年金の控除証明書が届かないとき・なくしたときの対応
※この記事は、令和8年(2026年)分の年末調整についての一般的な解説です。
社会保険料控除の欄は「給与天引き以外で、あなたが払った分」を書く欄
社会保険料控除は、健康保険や年金などの保険料を払ったときに、税金の計算のもとになる所得から差し引ける「所得控除」のひとつです。払った金額の全額が控除されます。
国税庁の「令和8年分 年末調整のしかた」では、社会保険料を次の2つに分けています。
| 区分 | 例 | 年末調整での扱い |
|---|---|---|
| ① 毎月の給与から差し引かれているもの | 健康保険、厚生年金保険、雇用保険 | 会社が給与のデータから集計する。申告書には書かない |
| ② 本人が直接払っているもの | 国民健康保険、国民年金 など | 保険料控除申告書に書いた金額をもとに控除する |
つまり、保険料控除申告書の社会保険料控除の欄は、②を書くための欄です。①は会社がすでに把握しているので、書くと二重になります。
もうひとつ大事なのが、「誰の保険料か」より「誰が払ったか」で決まるということです。対象になるのは、本人または 本人と生計を一にする親族(生活費を一緒にしている家族) が負担すべき保険料です。そのうち、本人が実際に払ったもの に限られます。
例えば、大学生の子どもの国民年金保険料を親が払っているとします。保険料は「子どもの保険料」ですが、払ったのは親なので、親の社会保険料控除の対象になります。
社会保険料控除は「誰の保険料か」ではなく「誰の財布から出たか」で決まります。
社会保険料控除の欄でつまずく3つの原因
原因1:給与から引かれている保険料まで書いてしまう
いちばん多いのがこのパターンです。給与明細を見ながら「健康保険料 ◯◯円×12か月」と計算して書いてくださる方が、毎年いらっしゃいました。
先ほどの表のとおり、給与から天引きされている保険料は会社が集計します。申告書に書いてしまうと、担当者がそのまま入力した場合、同じ保険料を二重に控除することになります。
担当者にとって怖いのは、二重控除は年税額が少なくなる方向の誤りなので、従業員からの指摘では見つかりにくいことです。
私も、給与明細の健康保険料を12か月分足して書くものだと思っていました。
サポート窓口でいちばん多かった間違いです。給与天引きの分は書かない、ここだけは押さえてください。
原因2:家族の分の「線引き」があいまい
家族の保険料は、書けるものと書けないものがはっきり分かれます。サポート窓口でよく聞かれたのは、次の2つです。
よくある場面A:控除証明書の宛名が子どもになっている
国民年金の控除証明書は、被保険者ご本人宛て(保険料を負担すべき人宛て)に送られます。子どもの国民年金を親が払っていても、ハガキは子ども宛てに届きます。
宛名が子どもでも、親が払っていて生計を一にしていれば、親の申告書に添付して控除を受けられます。ハガキが子どもの手元(一人暮らしの部屋など)にあって、親が気づかないまま書き漏らすケースが多いので注意が必要です。
宛名が自分ではないので、ハガキを見てもピンとこない。窓口でも本当によく聞いたつまずきです。
よくある場面B:親の年金から天引きされている介護保険料を書いてしまう
65歳以上の親の介護保険料は、原則として親の年金から天引き(特別徴収)されます。後期高齢者医療制度の保険料も、年金から天引きされていることがあります。この場合、保険料を払ったのは年金を受け取っている親自身です。子どもの申告書には書けません。
一方で、後期高齢者医療制度の保険料を子どもの口座から口座振替で払っている場合は、払った子どもの控除になります。親と生計を一にしていることが条件です(国税庁「令和8年分 年末調整のしかた」)。
原因3:転職・退職した年の「空白期間」の保険料を書き忘れる
年の途中で入社した人は、前の勤務先の源泉徴収票を会社に出します。そこには前職の給与から引かれた社会保険料が載っていて、会社はその金額も含めて集計します。
ところが、前職を辞めてから今の会社に入るまでの間に、自分で払った国民健康保険・国民年金 は、どこの源泉徴収票にも載りません。保険料控除申告書に自分で書かない限り、控除されないままになります。
例えば、3月末に退職して7月に入社した人が、4月〜6月の国保と国民年金を自分で払っていた場合、その分は申告書に書く必要があります。
転職した年は「源泉徴収票に載らない保険料」がないか、必ず振り返ってください。
令和8年分 社会保険料控除の書き方
ステップ1:書くもの・書かないものを仕分ける
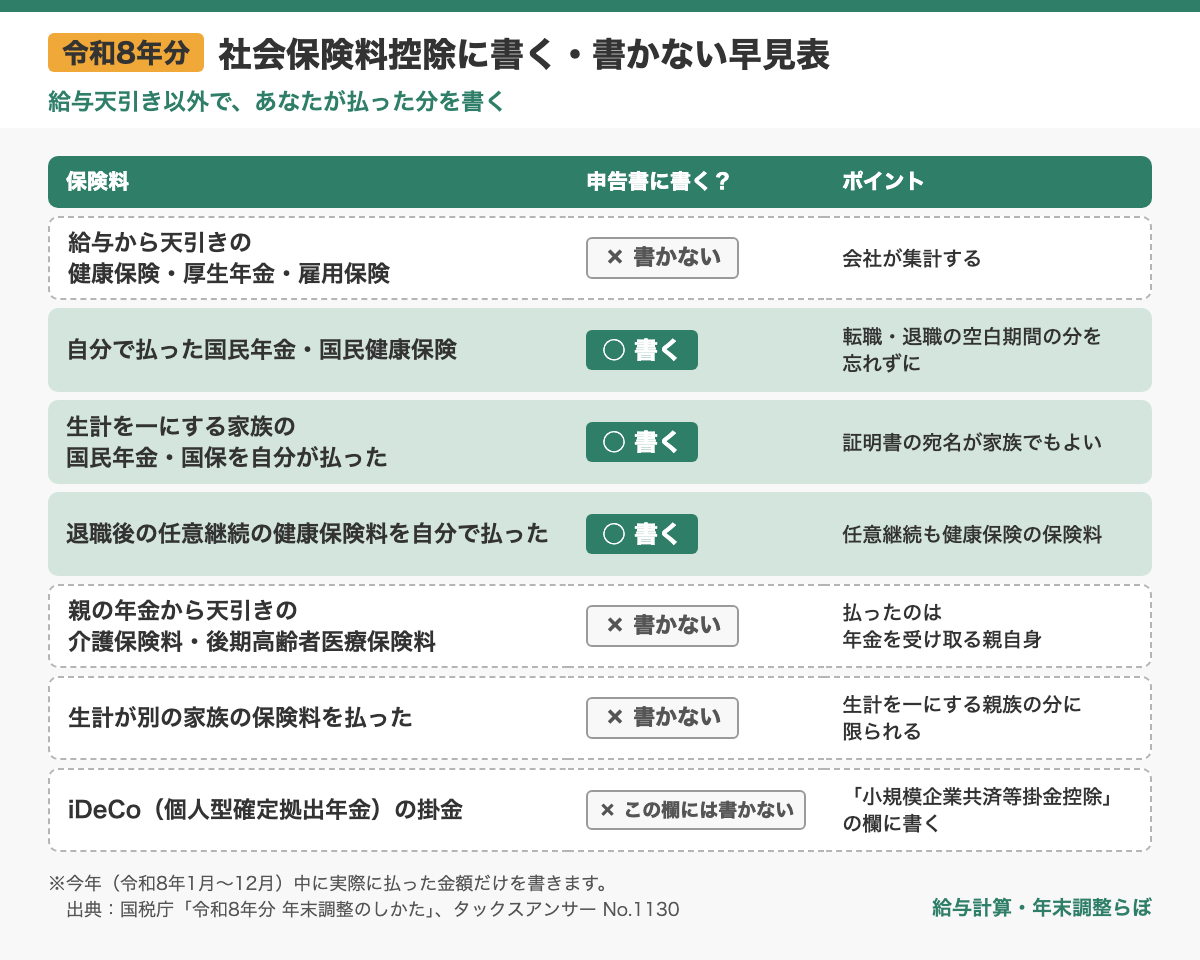
まず、今年(令和8年1月〜12月)に払った保険料を、次の早見表で仕分けます。
| 保険料 | 申告書に書く? | ポイント |
|---|---|---|
| 給与から天引きの健康保険・厚生年金・雇用保険 | 書かない | 会社が集計する |
| 自分で払った国民年金・国民健康保険 | 書く | 転職・退職の空白期間の分を忘れずに |
| 生計を一にする家族の国民年金・国保を自分が払った | 書く | 証明書の宛名が家族でもよい |
| 退職後の任意継続の健康保険料を自分で払った | 書く | 任意継続も健康保険の保険料 |
| 親の年金から天引きの介護保険料・後期高齢者医療保険料 | 書かない | 払ったのは年金を受け取る親自身 |
| 生計が別の家族の保険料を払った | 書かない | 生計を一にする親族の分に限られる |
| iDeCo(個人型確定拠出年金)の掛金 | この欄には書かない | 「小規模企業共済等掛金控除」の欄に書く |
ポイントは、今年中に実際に払った金額 だけを書くことです。納付期限が来ていても払っていない保険料は含みません。逆に、過去の年度の分を今年まとめて払った場合は、今年払った分として書けます(国税庁 タックスアンサー No.1130「社会保険料控除」Q&A)。
ステップ2:申告書の欄に記入する
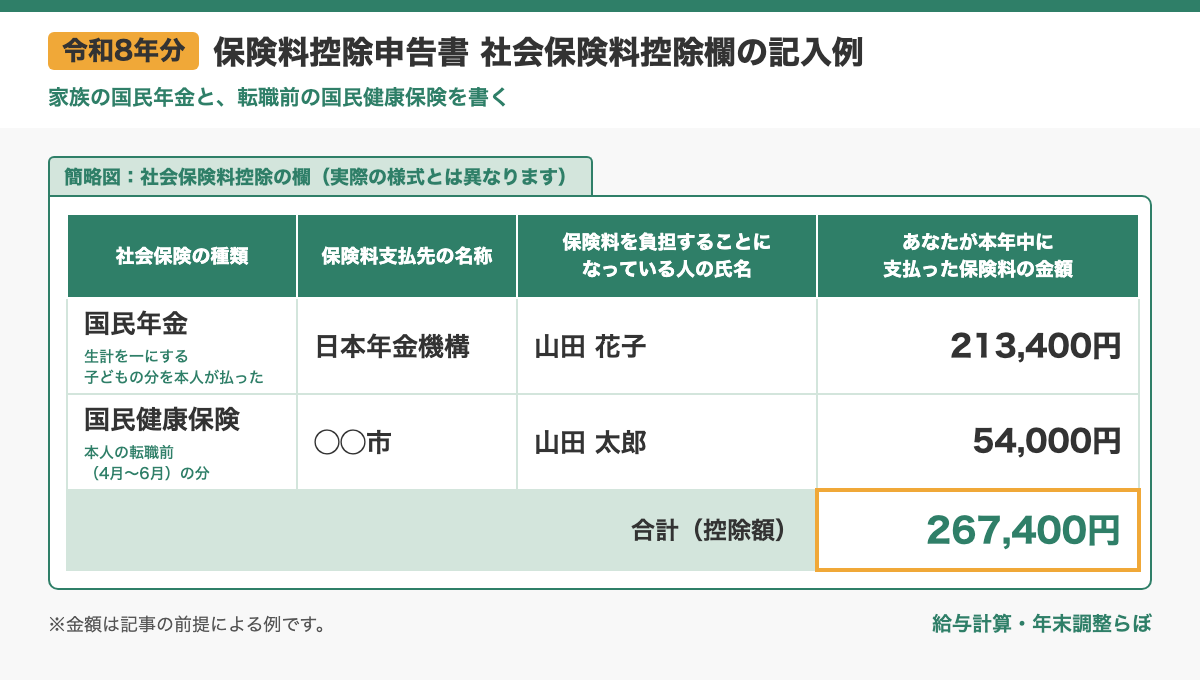
保険料控除申告書の社会保険料控除の欄は、次の4項目です。記入例を見てみましょう。
記入例の前提(令和8年分)
- 本人:会社員。令和8年3月末に前の会社を退職し、7月に今の会社に入社
- 4月〜6月に、自分の国民健康保険料を3回払った(1回18,000円と仮定。本人の4月〜6月分の国民年金は、説明を簡単にするため省略)
- 生計を一にする大学生の子ども(21歳)の国民年金保険料を、本人が納付書で毎月払っている(納付期限の翌月末日までに払う)
| 社会保険の種類 | 保険料支払先の名称 | 保険料を負担することになっている人の氏名 | あなたが本年中に支払った保険料の金額 |
|---|---|---|---|
| 国民年金 | 日本年金機構 | 山田 花子 | 213,400円 |
| 国民健康保険 | ◯◯市 | 山田 太郎 | 54,000円 |
| 合計(控除額) | 267,400円 |
金額の考え方は次のとおりです。
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 子どもの国民年金(令和7年度分) | 70,040円 | 17,510円×4か月(令和7年12月分〜令和8年3月分を、令和8年1月〜4月に納付) |
| 子どもの国民年金(令和8年度分) | 143,360円 | 17,920円×8か月(令和8年4月分〜11月分を、令和8年5月〜12月に納付) |
| 本人の国民健康保険 | 54,000円 | 18,000円×3回(仮の金額) |
| 合計 | 267,400円 | 70,040円+143,360円+54,000円 |
実際には、国民年金は計算せずに 控除証明書の金額を写せば大丈夫です。令和8年度の国民年金保険料は月額17,920円です(日本年金機構)。国民年金保険料の納付期限は、その月の翌月末日です(日本年金機構)。そのため1月〜4月に払う分は、令和7年度の保険料(月額17,510円)になります。上の表が年度をまたいでいるのはこのためです。
控除証明書(ハガキ)には、次の3つの金額が載っています。
| 欄 | 意味(令和8年分) |
|---|---|
| 納付済額 | 令和8年1月1日〜9月30日に納付した総額 |
| 見込額 | 証明書を作った時点の納付方法で、10月1日〜12月31日に納付が見込まれる額 |
| 合計額 | 納付済額+見込額 |
ハガキには「『③合計額』を申告してください」と書かれています。合計額の欄が空いているときは「①納付済額」を書きます(日本年金機構)。
ただし、控除できるのは年内に実際に払った保険料だけです(国税庁)。年の途中で就職して厚生年金に切り替わるなど、「見」の月の保険料を年内に払わないときは、その分を除いた金額を書いてください。迷うときは、勤務先の担当者や税務署に確認してください。
逆に、10月〜12月に「済」「見」以外の月の保険料を払ったときは、領収証書を添付して合算します。
なお、口座振替の場合、11月分(早割の方は12月分)の保険料は翌年1月の振替になるため、翌年分の控除になります(日本年金機構)。
ステップ3:国民年金は控除証明書を添付する
国民年金保険料と国民年金基金の掛金 は、金額にかかわらず、払ったことを証明する書類を申告書に添付(または提示)する必要があります。国民健康保険など、それ以外の保険料は証明書は不要です。
令和8年分の国民年金の控除証明書は、日本年金機構から次の日程で送られます。
| 令和8年中に国民年金保険料を納付した時期 | 書面(ハガキなど)の送付 |
|---|---|
| 1月1日〜9月30日に納付した方 | 令和8年10月23日(金)から11月上旬にかけて順次 |
| 10月1日〜12月31日に初めて納付した方 | 令和9年2月上旬 |
マイナポータルで電子データを受け取る設定をしている方は、10月16日(金)から10月下旬にかけて電子データで届きます。この場合、ハガキは郵送されません。電子データは、QRコード付きの書面に印刷して提出することもできます。
届かない・なくしたときは、次の方法があります。
- 「ねんきんネット」の「通知書の再交付申請」から再発行を申し込む(受付から発送まで1週間程度)
- なくした・破れたときは「ねんきん自動音声送付受付サービス」でも受け付けている
- 年末調整までに間に合わなくても、翌年1月末日までに証明書を提出することを条件に、控除して年末調整を行ってよい ことになっています(国税庁「令和8年分 年末調整のしかた」)
なお、令和9年1月以降に出す確定申告では、証明書の代わりに明細書を添付できるようになります。ただし、年末調整では明細書で代用できません(日本年金機構)。
従業員のハガキが年末調整に間に合わなかったら、控除はあきらめるしかないんでしょうか。
あきらめなくて大丈夫です。令和8年分は、翌年1月末日までに証明書を出す条件で、控除して年末調整できます。
証明書が間に合わないときは、空欄で出すより「後日提出します」と担当者に一言伝えてください。
ステップ4(担当者向け):回収した申告書のチェックポイント
担当者の方は、回収した申告書の社会保険料控除の欄を、次の順で確認すると漏れが減ります。
- 給与天引きの保険料が書かれていないか:金額が給与明細の健康保険料・厚生年金保険料の年額に近いときは要注意
- 国民年金・国民年金基金に証明書が付いているか:ない場合は「1月末までに提出」を伝え、提出を記録する
- 「負担することになっている人」が家族の場合、生計を一にしているか:一般的な確認にとどめ、判断に迷うケースは税務署への確認を案内する
- 中途入社の人に、空白期間の国保・国民年金がないか:入社日と前職の退職日に間があれば、ひと声かける
- iDeCoの掛金が社会保険料の欄に入っていないか:小規模企業共済等掛金控除の欄へ
また、前の勤務先の源泉徴収票の社会保険料の金額は、申告書ではなく 給与データの集計 に含めます。申告書の金額と二重にならないよう、入力する場所を分けてください。
年末調整のミスの多くは、計算ではなく「どこに入力したか」で起きています。
今日からできること
覚えることが多くて……結局、今日は何から始めればいいですか。
やることは3つだけです。まずは家族の分も含めて、今年払った保険料を書き出すところから始めましょう。
- 今日:家族の分も含めて、今年自分が払った国民年金・国保がないか書き出す(ポストのハガキ、子どもの手元のハガキも確認)
- 今週:控除証明書が届いていなければ、11月上旬まで待つ。なくした場合は「ねんきんネット」で再交付を申し込む
- 申告書の提出期限まで:書く・書かない早見表で仕分けて記入し、国民年金の控除証明書を添付する。間に合わない場合は担当者に伝える
完璧を目指すより、まず「今年払った保険料の書き出し」から始めてください。
まとめ
- 保険料控除申告書の社会保険料控除の欄は、給与天引き以外で本人が払った保険料 を書く欄。給与天引き分は会社が集計するので書かない
- 生計を一にする家族の国民年金・国保も、本人が払えば書ける。親の年金から天引きの介護保険料などは書けない。転職前の空白期間の分も忘れずに
- 国民年金は控除証明書の添付が必要。令和8年分の書面は10月23日(金)から順次届き、年末調整に間に合わなくても翌年1月末までの提出を条件に控除できる
保険料控除申告書のほかの欄は、こちらの記事で解説しています。
- 【令和8年分】生命・地震保険料控除の書き方と改正点
- 中途入社・退社した社員の年末調整はどうする?前職の源泉徴収票の扱い方
- 退職後の社会保険はどうなる?任意継続・国民健康保険・扶養の3択を徹底比較
- 【令和8年分】年末調整の対象者は?対象外の6ケース
参考:
- 国税庁「令和8年分 年末調整のしかた」Ⅲ 2-3 保険料控除申告書の受理と内容の確認(2026年10月18日確認)
- 国税庁 タックスアンサー No.1130「社会保険料控除」(2026年10月18日確認)
- 国税庁 No.1130「社会保険料控除」Q&A(2026年10月18日確認)
- 日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の発行について」(2026年10月18日確認)
- 日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の送付予定をお知らせします」(2026年10月18日確認)
- 日本年金機構「控除証明書の見方(ハガキ版)」(2026年10月18日確認)
- 日本年金機構「国民年金保険料」(2026年10月18日確認)
- 日本年金機構「令和8年分 控除証明書(ハガキ)見本」(PDF)(2026年10月18日確認)
- 日本年金機構「国民年金保険料の変遷」(2026年10月18日確認)
- 国税庁「令和8年分 給与所得者の保険料控除申告書」(2026年10月18日確認)
- 全国健康保険協会 福岡支部「確定申告や年末調整における任意継続保険料の確認について」(2026年10月18日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント