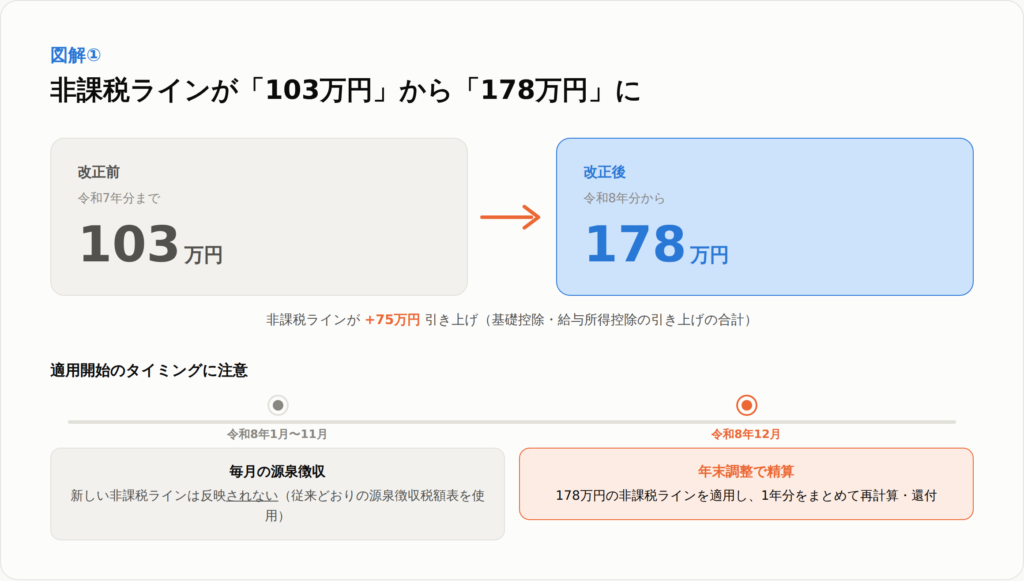
毎年末、怒涛の如く始まり終わる年末調整。 今年は変更点が多く、気をつける点も多いです。 特に大きいのは、「2026年12月の年末調整から、非課税ラインが103万円→178万円に変わる」という点です。 今から改正の全体像を掴み、今年の年末に備えましょう。
そもそも何が変わるのか?改正の全体像
2026年の税制改正に関しては、2025年12月19日に大綱決定し、2026年3月31日法律が成立しました。 具体的には下記について改正が行われることが決定しています。
基礎控除の引き上げ
給与所得控除の最低保障額の引き上げ
扶養親族等の改正
公的年金等にかかる源泉所得税の計算における基礎控除額の引き上げ
マイカー通勤の非課税限度額に関して「片道65km以上」の区分が新設・引き上げ
食事の現物支給にかかる所得税の非課税限度額の改正
住宅借入金等の所得税の特別控除の限度額の見直し
生命保険料控除の見直し
これだけ見ると変更点が多くて身構えてしまいますが、日々の給与計算や年末調整の実務にとりわけ大きく影響するのは、「基礎控除」と「給与所得控除」、そして「生命保険料控除」の3つです。今回はこの3つのポイントに絞って、具体的に何がどう変わるのかを解説していきます。まずは全体像として、非課税ラインがどう動くのかを図で確認してみましょう。
それでは、3つのポイントを一つずつ詳しく見ていきましょう。まず押さえておきたいのが、非課税ラインの土台となる「基礎控除」の引き上げです。
ポイント①基礎控除が58万円→62万円に(特例込みで最大104万円)
基礎控除は「本則」と「特例」の二階建てになっています。 まず1階部分の本則は、物価上昇を踏まえて令和8年分から58万円→62万円に引き上げられました。こちらは恒久的な措置なので、令和9年以降もこの62万円がベースになります。 その上に2階部分として、いわゆる「103万円の壁」問題への対応で、令和8年・9年分限定で特例の上乗せが行われます。上乗せ額は所得に応じて変わり、合計所得金額489万円以下の人は最大42万円が上乗せされ、本則62万円と合わせて基礎控除は104万円になります。489万円超655万円以下になると上乗せ額は5万円に段階的に下がり、655万円を超えると上乗せはなくなります(下の図を参照)。
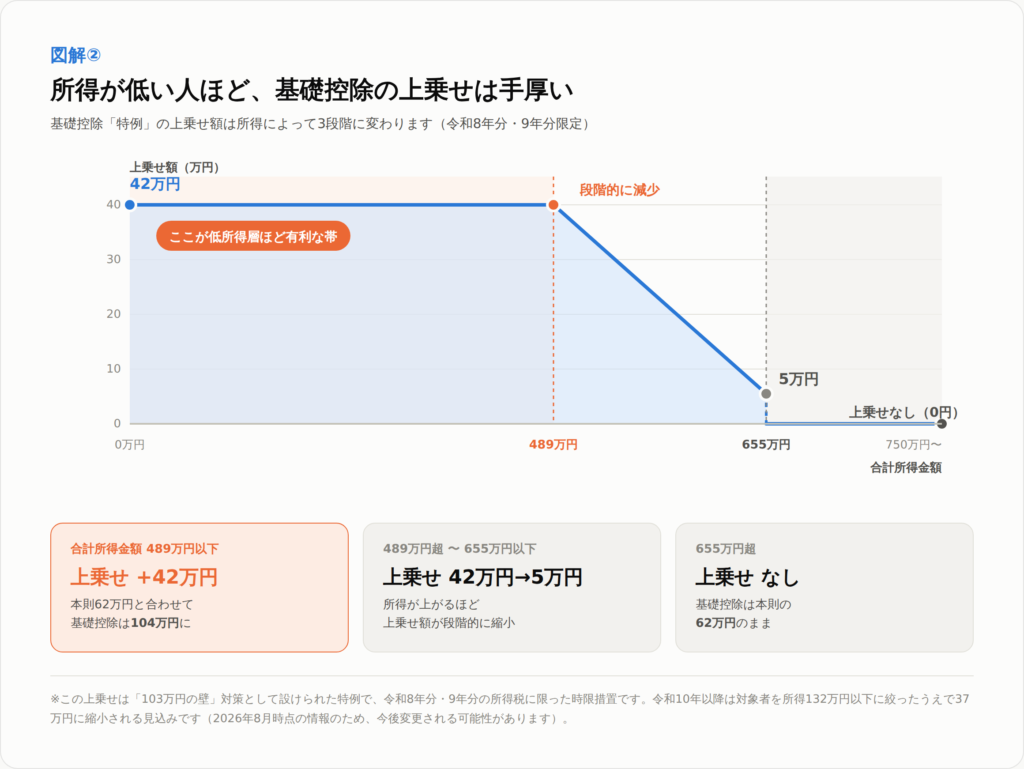
注意したい点は2つあります。1つは、上乗せされる2階部分(最大42万円)はあくまで令和8年・9年分限定の時限措置だという点です。本則の62万円がなくなるわけではありません。令和10年以降は、この2階部分は対象を所得132万円以下の人に絞ったうえで37万円という縮小した形で残る見込みです(2026年8月時点の情報のため、今後変更される可能性があります)。 もう1つは、この上乗せ特例は所得税だけの話だという点です。住民税の基礎控除は43万円のまま据え置かれており、この特例は適用されません。
ポイント②給与所得控除の最低保障額が65万円→69万円に
給与所得控除(ざっくりいうと会社員の”経費”にあたる控除ですね)にも、基礎控除と同じように本則と特例の二階建ての引き上げがあります。 1階部分の本則(最低保障額)は、令和8年分から65万円→69万円に引き上げられました。これは収入が低めの人に適用される”下限”の金額です。給与所得控除は本来、収入に応じた計算式で決まるため、ある程度収入がある人はもともとこの下限より多い金額が適用されていて、直接の恩恵はありません。 その上に2階部分として、令和8年・9年分限定で+5万円が上乗せされ、対象になる人は最低保障額が69万円→74万円になります。この+5万円は、基礎控除の特例と同じく期間限定の”ボーナス”のような措置です。 なお、この特例は所得税では令和8年・9年分、住民税では1年遅れて令和9年度・10年度分として反映されます(基礎控除の特例とは違い、住民税にも及ぶ点に注意してください)。
ポイント③生命保険料控除、子育て世帯は最大6万円に拡充
生命保険料控除も、令和8年・9年分限定で変更点があります。 一般生命保険料控除の上限額が4万円から6万円に変わります。 これはとてもありがたいのですが、注意点が2点あります。
一つは、対象となる人が「その年の12月31日時点で23歳未満の扶養親族がいること」という条件を満たす必要がある点です。 もう一点は、「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」それぞれを足した所得税の合計控除額の上限は12万円のままで、ここは変更がない点です。
念の為、通年の控除について確認しましょう。 一般生命保険料控除、介護医療保険料控除、個人年金保険料控除、それぞれの控除額の上限は各4万円で、合計すると12万円となります(なお、地震保険料控除はこの12万円とは別枠の控除で、上限は別途5万円です)。 その控除額の合計の上限は変更なしということは、 介護医療保険料控除と個人年金保険料控除、それぞれの控除額をフルで使っている方には、恩恵は少ないということです。 控除額を最大に活用するには、年間に支払う一般生命保険料は8万円となるので、目安にしてもいいと思います。 全員が恩恵を受けるわけではないですが、それでも一般生命保険料控除の枠が2万円増えるということは、 純粋にプラスだと思います。 生命保険料控除は、控除される額(実際に所得税の減る割合)と実際に支払った保険料(万が一保険料を請求をする事態になって請求し保険給付を受けたとして)を比べると、控除額が増えるから保険に入ろうとは思えないけど、 国からの支援と考えるとこの改正点は十分に助かると思います。
結局178万円ってどういう計算なのか
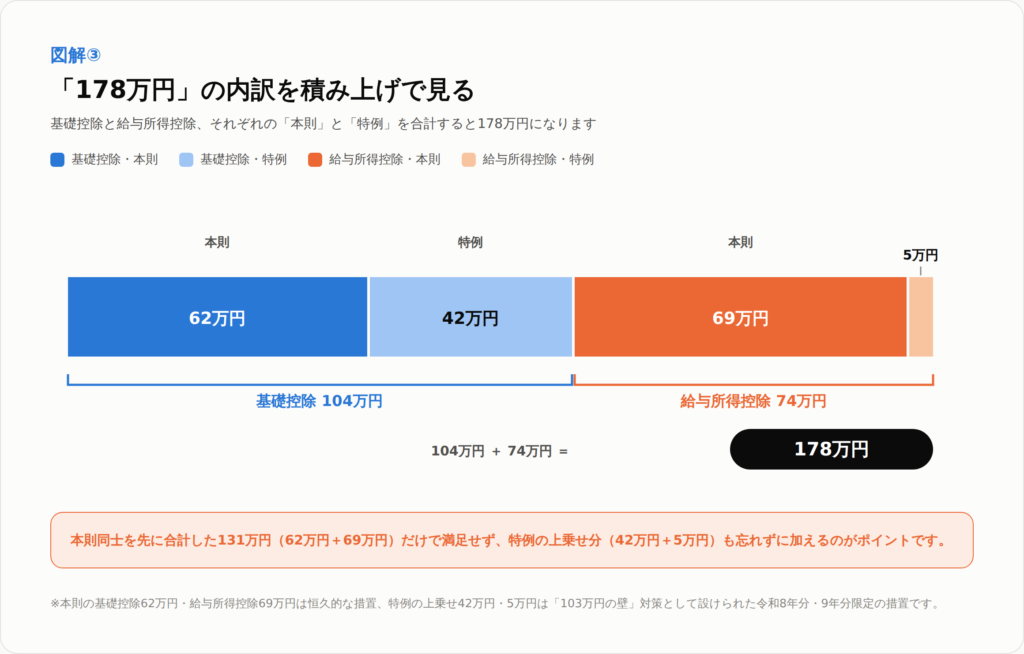
それぞれの変更点を挙げてみました。 が、一番大事なのは「178万円」ってどういう計算になるのか、ということですよね。 計算はこのようになります。
基礎控除は本則62万円に特例42万円を足した104万円、給与所得控除は本則69万円に特例5万円を足した74万円です。この2つを合計すると、ちょうど178万円になります。本則同士を先に合計した131万円だけで満足せず、特例の上乗せ分(42万円+5万円)も忘れずに加えるのがポイントです。
いつから適用される?年末調整(12月)での精算に注意
今年の改正点はいつから適用になるのでしょうか。 答えは、令和8年の所得税から適用になります。 ただし、この内容は、毎月の給与から控除される金額には反映していません。 12月の年末調整の時に精算されます。 記入例なども記載されている手引きが毎年公開されますが、 令和8年に関しては、2026年10月ごろの公開を予定されているので、 参考にするのがいいと思います。
今年の年末調整は、例年以上に「知っているかどうか」で安心感が変わってきます。非課税ラインが103万円から178万円へと大きく変わる年だからこそ、まずは全体の流れだけでも今のうちに頭に入れておき、12月の年末調整書類が届いたときに慌てないようにしておきましょう。分からない点があれば、会社の経理・労務担当者にも早めに確認しておくと安心です。


コメント