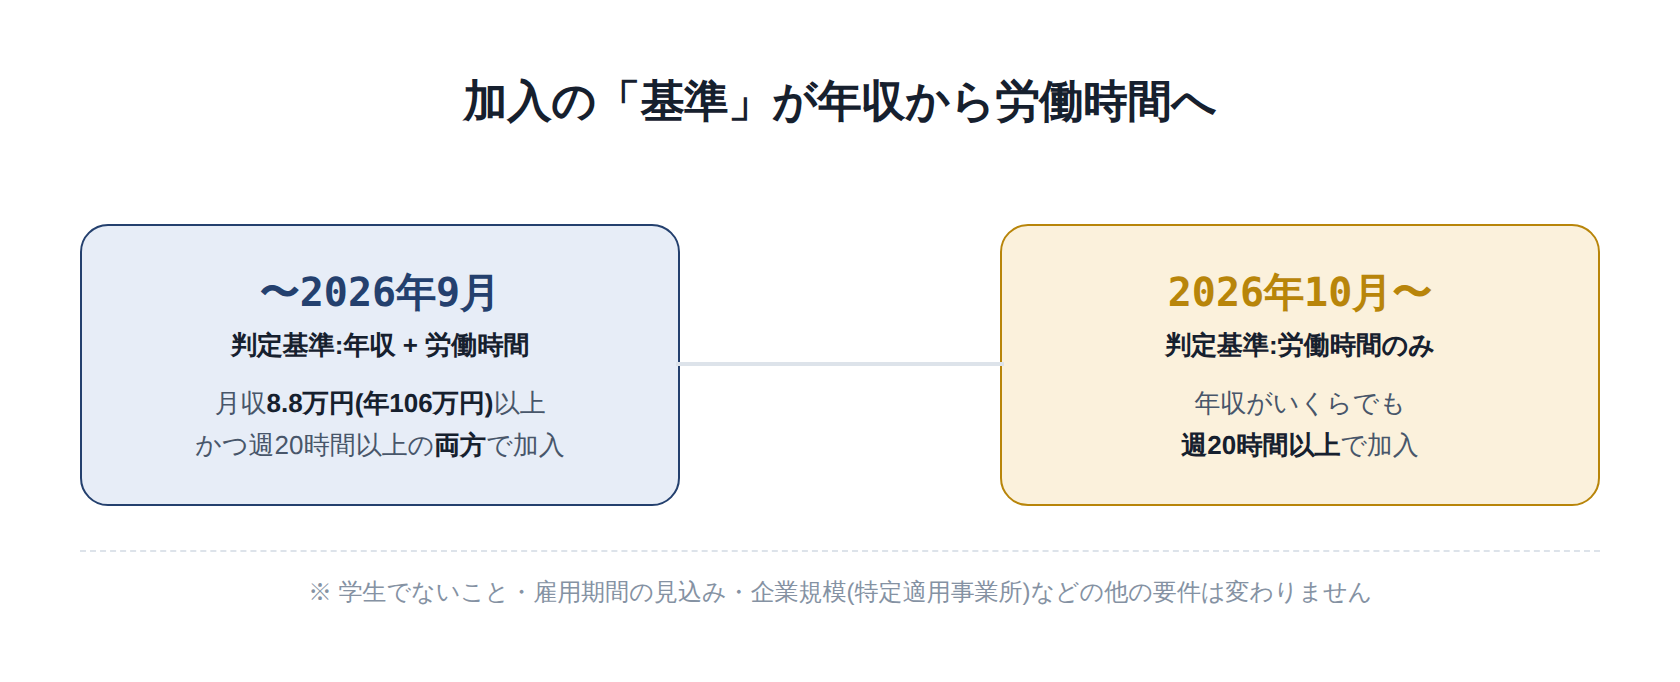
「106万円の壁が廃止される」と聞いて、「じゃあ社会保険にはいつ入ることになるの?」と気になっている方も多いのではないでしょうか。2026年10月からは、年収がいくらであっても「週20時間以上働いているかどうか」だけで加入が決まるようになります。
この記事では、週20時間以上働いた場合に実際どれくらい手取りが変わるのか、年収別に具体的な金額でシミュレーションします。制度の全体像は「106万円の壁が廃止に」で解説していますので、まずは金額を知りたい方はこのまま読み進めてください。
週20時間ってどれくらい?シフト例で確認
「週20時間」と言われてもピンとこない方のために、具体的なシフト例に置き換えてみます。
- 1日4時間×週5日
- 1日5時間×週4日
- 1日6〜7時間×週3日
これらはすべて「週20時間以上」に該当します。勤務日数が少なくても、1日あたりの時間が長ければ該当する点に注意が必要です。
シミュレーションの前提条件
今回の計算では、配偶者のパート年収シミュレーションの記事と同じ、以下の条件を使用しています。
| 項目 | 前提条件 |
|---|---|
| 健康保険料率 | 9.85%(従業員負担4.925%、協会けんぽ東京都・令和8年度) |
| 厚生年金保険料率 | 18.3%(従業員負担9.15%) |
| 雇用保険料率 | 0.5%(一般の事業) |
| 住民税 | 年収110万円を超えた分から発生(翌年度に反映、モデル値) |
| 所得税 | 年収160万円までは非課税、超えた分に約5%で課税(モデル値) |
| 勤務先の前提 | 特定適用事業所(社会保険の加入対象規模)に勤務 |
週20時間以上働く場合の年収別シミュレーション(2026年10月〜)
特定適用事業所に勤務し、週20時間以上働く場合の手取り額です。ポイントは、年収106万円未満でも社会保険料がかかるようになる点です。
| 年収 | 社会保険料(年間) | 住民税 | 所得税 | 手取り目安 | 週20時間未満(未加入)との差 |
|---|---|---|---|---|---|
| 80万円 | 約11.7万円 | 0円 | 0円 | 約68.3万円 | ▲11.7万円 |
| 90万円 | 約13.1万円 | 0円 | 0円 | 約76.9万円 | ▲13.1万円 |
| 100万円 | 約14.6万円 | 0円 | 0円 | 約85.4万円 | ▲14.6万円 |
| 106万円 | 約15.5万円 | 0円 | 0円 | 約90.5万円 | ▲15.5万円 |
| 120万円 | 約17.5万円 | 約1.0万円 | 0円 | 約101.5万円 | ▲17.5万円 |
| 150万円 | 約21.9万円 | 約4.0万円 | 0円 | 約124.1万円 | ▲21.9万円 |
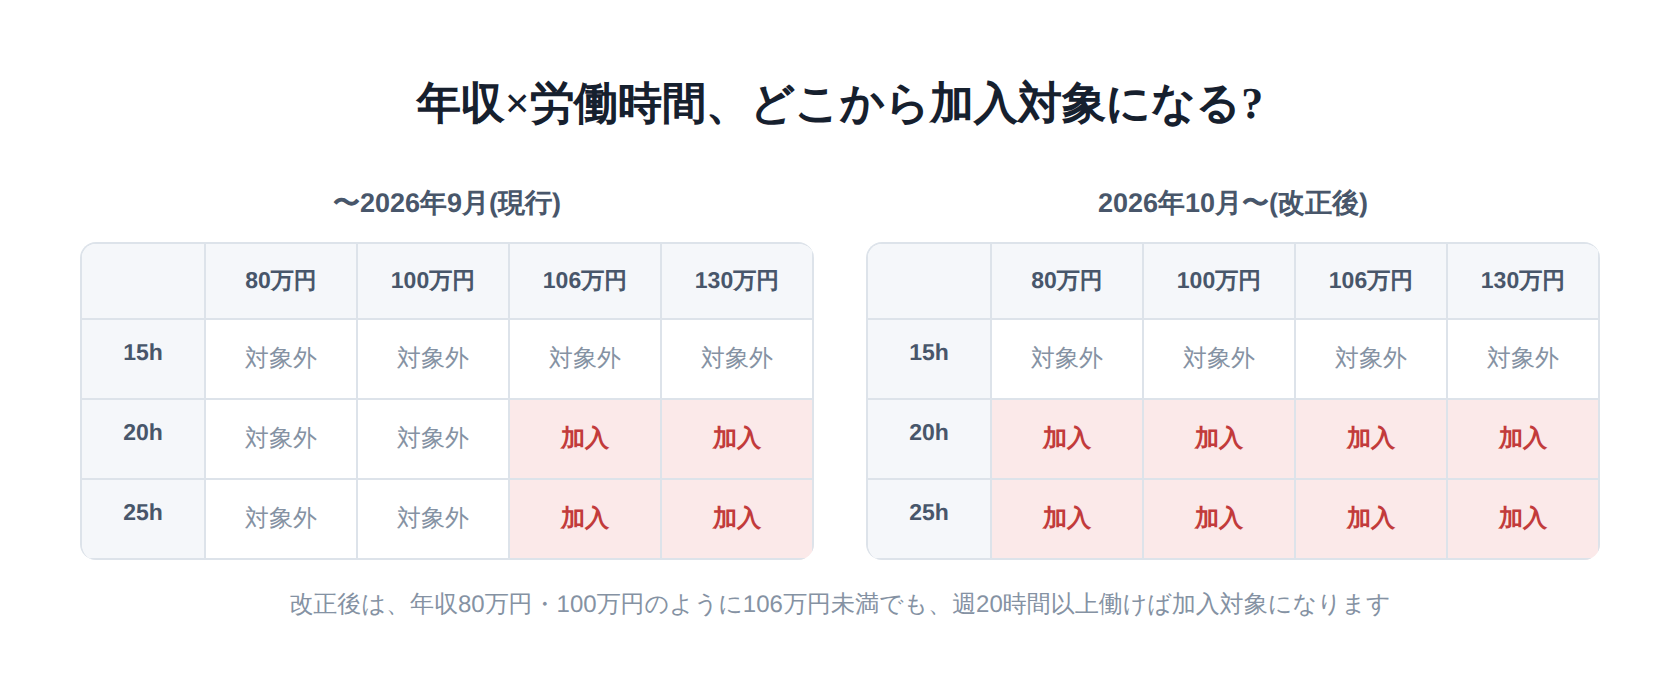
特に注目してほしいのが80万円・90万円・100万円の行です。これまでは年収106万円未満であれば社会保険の対象外でしたが、2026年10月以降は週20時間以上働いているだけで、年収額に関係なく保険料の負担が発生します。「収入を抑えているから大丈夫」ではなく、「週の労働時間を抑えているかどうか」で判断する必要があります。
週20時間未満に抑えた場合との違い
一方、週20時間未満に労働時間を抑えている場合は、2026年10月以降も変わらず、年収130万円未満であれば社会保険の対象外です(配偶者等の扶養のまま)。上の表の「差」の列は、まさに「週20時間を超えるかどうか」だけで生まれる差額です。年収100万円の方で見ると、週20時間を超えるかどうかで手取りに約14.6万円もの差が生まれる計算になります。
よくある質問
Q. シフトによって週20時間を超えたり超えなかったりする場合は?
実際の判定は、労働契約の内容や実態の平均的な労働時間をもとに会社側が行います。単発で1週だけ超えたからといって即座に加入になるわけではありませんが、恒常的に週20時間を超える見込みがある場合は加入対象となります。不安な場合は勤務先の担当者に確認しましょう。
Q. 会社側はどうやって管理すればいいですか?
給与計算担当者は、対象となる従業員の所定労働時間を契約書ベースで確認し、週20時間以上の契約になっていないかを事前にチェックしておく必要があります。実際の勤務実態が契約と異なる場合は、実態に応じて判定されるため、シフト表との突き合わせも重要です。
まとめ
✅ 2026年10月から、社会保険加入の基準は「年収106万円」ではなく「週20時間以上」に一本化される
✅ 年収80万円・90万円・100万円のように106万円未満でも、週20時間以上働けば社会保険に加入する
✅ 逆に週20時間未満であれば、年収130万円未満まで社会保険の対象外は変わらない
✅ 制度の全体像は「106万円の壁が廃止に」、106万・130万・178万円のシミュレーションは「配偶者のパート年収シミュレーション」、パートの加入要件全般は「パートタイマーの社会保険加入」で解説しています。
※本記事の数値はモデル計算であり、実際の保険料率・税額は加入している健康保険組合や自治体、個々の状況によって異なります。正確な金額は勤務先や年末調整の際に確認してください。


コメント