本記事はアフィリエイト広告(PR)を含みます。
2026年10月11日更新:令和8年分(2026年分)の改正を反映しました。 子どもの年収の目安(136万円・197万円)、特定親族特別控除の控除額の表、年収別の計算例、年末調整で出す申告書の名前を、令和8年分の内容に更新しています。
この記事はこんな人におすすめ
- 19歳〜22歳の大学生の子どもがいる
- 子どものアルバイト収入が増えて、親の扶養控除がなくなるか心配
- 特定扶養親族控除と特定親族特別控除の違いがわからない
- 令和8年分(2026年分)の年末調整で、何を申告すればいいか知りたい
秋になると、大学生のお子さんから「今年けっこうバイトしたけど大丈夫?」と聞かれて、ドキッとする親御さんは多いのではないでしょうか。
「103万円を超えたらダメなんだっけ?」「去年は123万円って聞いた気がする……」。毎年のように数字が変わるので、何が正しいのかわからなくなるのは当然です。
給与計算ソフトのサポート窓口にいたころも、年末調整の時期になると「子どもの年収がいくらまでなら大丈夫ですか?」というご相談がとても多くありました。
そして令和8年分(2026年分)は、また数字が変わりました。子どもの年収の目安は、給与だけなら「136万円」と「197万円」です。
数字が覚えられないのは、あなたのせいではありません。毎年変わる制度の側が複雑すぎるのです。
この記事では、次のことがわかります。
- 特定扶養親族控除と特定親族特別控除の違い(令和8年分)
- 子どものバイト年収ごとに、親が受けられる控除額(計算例つき)
- 年末調整で、どの申告書に何を書けばいいか
目次
- そもそも特定扶養親族控除とは?
- これまでの問題点「もう一つの103万円の壁」
- 令和8年分(2026年分)の変更点
- 親御さんがつまずきやすい3つのポイント
- 特定親族特別控除の控除額の早見表と年収別の計算例
- 年末調整で何をすればいいか
- 今日からできること
- よくある質問
- まとめ
1. そもそも特定扶養親族控除とは?
まず基本から整理しましょう。
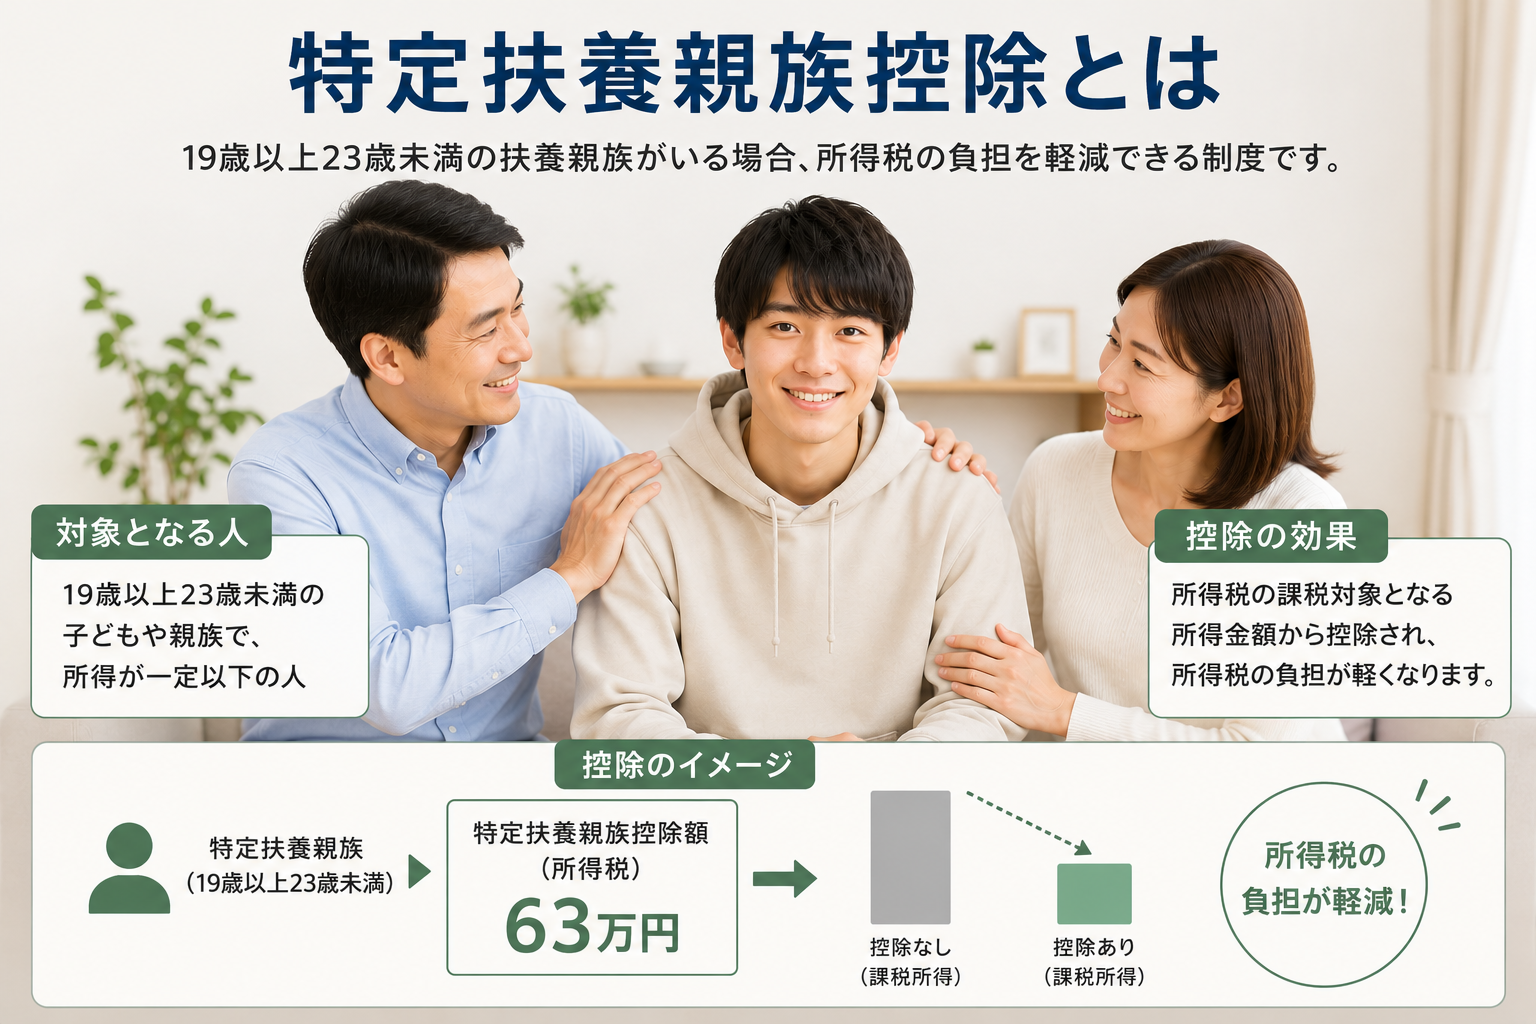
特定扶養親族とは、扶養親族のうち、その年の12月31日時点で19歳以上23歳未満の人(主に大学生年代の子ども)のことです。令和8年分でいうと、平成16年1月2日〜平成20年1月1日生まれの人が該当します。
この年代の子どもを扶養している親は、所得税の計算で63万円を所得から差し引ける「特定扶養親族控除」(正しくは扶養控除のうち特定扶養親族の区分)を受けられます。
ただし、子どもの所得が一定額以下であることが条件です。令和8年分の条件は次のとおりです。
| 項目 | 令和8年分(2026年分)の条件 |
|---|---|
| 年齢 | 12月31日時点で19歳以上23歳未満(平成16年1月2日〜平成20年1月1日生まれ) |
| 生計 | 親と生計を一にしている(修学のため別居していても、常に生活費や学資金の送金を受けている場合は、生計を一にするものとして扱われます) |
| 子どもの合計所得金額 | 62万円以下 |
| 給与だけの場合の年収の目安 | 136万円以下 |
| 親の控除額(所得税) | 63万円 |
※「合計所得金額」は、年収(収入)そのものではなく、収入から給与所得控除などを差し引いた後の金額です。詳しくは第4章で説明します。
63万円の控除は大きな金額です。所得税だけで、どのくらい税額が変わるか見てみましょう。
| 親の所得税率 | 所得税の軽減額の目安(年間) | 計算方法 |
|---|---|---|
| 5% | 31,500円 | 63万円×5% |
| 10% | 63,000円 | 63万円×10% |
| 20% | 126,000円 | 63万円×20% |
| 23% | 144,900円 | 63万円×23% |
※令和8年分の所得税の概算です。復興特別所得税は含めていません。
住民税にも特定扶養親族の控除(45万円)があります。令和9年度(令和8年分の所得が対象)の住民税でも扶養親族の所得要件は62万円以下に引き上げられますが、控除額や特定親族特別控除の金額は所得税と異なります。詳しくはお住まいの市区町村でご確認ください。
63万円の控除は、子どもの年収の数字ひとつで受けられるかどうかが変わります。だからこそ、毎年の数字の確認が欠かせません。
2. これまでの問題点「もう一つの103万円の壁」
実は令和6年分(2024年分)までは、特定扶養親族控除に大きな問題がありました。
子どもの年収が103万円を超えた瞬間に、親の63万円の控除がまるごとゼロになるという「崖」が存在していたのです。
これが「もう一つの103万円の壁」と呼ばれていたものです。
【令和6年分(2024年分)までのしくみ】
| 子どもの年収(給与のみ) | 親の控除額 | 親の税負担への影響 |
|---|---|---|
| 103万円以下 | 63万円(満額) | 通常どおり |
| 103万円超 | 0円 | 所得税率20%なら12万6千円増加 |
たとえば子どもが時給1,200円のアルバイトで、少し多く働いて年収が103万円をほんの数万円超えただけで、親の税負担が一気に10万円以上増えてしまう可能性がありました。
これでは子どもが「働き控え」をせざるを得ません。「もっと働きたいのに、親の税金が上がるから我慢する」という状況が生まれていました。
そこで令和7年分(2025年分)から、「特定親族特別控除」という新しい控除がつくられ、年収が一定額を超えても控除が段階的に減っていく仕組みになりました。そして令和8年分(2026年分)は、その基準となる金額がさらに引き上げられています。
問題の本質は「103万円」という数字ではなく、「1円超えたらゼロになる崖」の仕組みにありました。今はその崖がなだらかな坂に変わっています。
3. 令和8年分(2026年分)の変更点
令和8年度の税制改正で、所得税の基礎控除の引上げと、給与所得控除の最低保障額の引上げが行われました。これにあわせて、扶養親族や特定親族の所得要件も見直されています(国税庁「令和8年分 年末調整のしかた」)。
改正は原則として令和8年12月1日に施行され、令和8年分の所得税から適用されます。つまり、令和8年12月に行う年末調整から新しいルールで計算します。
変更点は大きく3つです。
変更① 給与所得控除の最低保障額が65万円→74万円に
給与所得控除とは、会社員やアルバイトの「必要経費」にあたる、給与の額に応じて差し引かれる金額です。令和8・9年分は、この最低保障額が74万円に引き上げられました(給与収入190万円以下。190万円超220万円以下も74万円)。
子どものバイト代から差し引かれる金額が増えるので、同じ年収でも「合計所得金額」が小さくなります。
変更② 特定扶養親族の所得要件が「58万円以下」→「62万円以下」に
| 区分 | 令和7年分(2025年分) | 令和8年分(2026年分) |
|---|---|---|
| 特定扶養親族(63万円の控除) | 合計所得58万円以下(給与のみ123万円以下) | 合計所得62万円以下(給与のみ136万円以下) |
| 特定親族特別控除の対象 | 合計所得58万円超123万円以下(給与のみ123万円超188万円以下) | 合計所得62万円超123万円以下(給与のみ136万円超197万円以下) |
※給与のみの年収は、国税庁が示している令和8・9年分の目安です(特定支出控除などがある場合は異なります)。
変更③ 特定親族特別控除の対象が「給与197万円以下」まで広がった
特定親族特別控除の上限(合計所得123万円)自体は変わっていません。ただ、給与所得控除が増えたことで、給与だけの年収に直すと188万円→197万円まで広がりました。
「去年の数字(123万円・188万円)」のまま判断すると、受けられる控除を見落とすおそれがあります。令和8年分は「136万円・197万円」です。
4. 親御さんがつまずきやすい3つのポイント
サポート窓口で受けたご相談を振り返ると、つまずくポイントはだいたい次の3つに集約されます。
ポイント1:「年収」と「合計所得金額」を混同している
申告書に書くのは、子どもの「年収(収入金額)」ではなく「合計所得金額」です。
例えば、子どもの令和8年分のバイト代が150万円の場合、申告書に書く合計所得金額は「150万円」ではなく「76万円(150万円−74万円)」です。ここを取り違えると、控除額の判定がまるごとずれてしまいます。
ポイント2:前の年の数字のまま判断している
「123万円を超えたから特定親族特別控除の申告書」「188万円を超えたから控除なし」は、令和7年分の基準です。
例えば、子どもの令和8年分のバイト代が125万円なら、令和8年分は合計所得51万円で特定扶養親族(63万円)になります。去年の感覚で「特定親族特別控除の申告書に書くもの」と思い込んでいると、書く申告書を間違えてしまいます。
ポイント3:申告書が2種類あり、どちらに書くかわからない
令和8年分は、子どもの所得によって書く申告書が変わります。
- 合計所得62万円以下 → 給与所得者の扶養控除等(異動)申告書
- 合計所得62万円超123万円以下 → 給与所得者の特定親族特別控除申告書(基礎控除申告書などと1枚になった様式)
さらに令和8年分は改正が12月に施行されるため、「改正で新たに扶養親族の条件を満たすことになった子」がいる場合は、扶養控除等(異動)申告書を出し直す必要が出てきます。これは第6章で詳しく説明します。
つまずきの原因は、制度の難しさよりも「確認する順番」が決まっていないことです。年収→合計所得→控除額の順に見れば迷いません。
5. 特定親族特別控除の控除額の早見表と年収別の計算例
控除額の早見表(令和8年分)
令和8年分の申告書(国税庁の様式)に載っている「控除額の計算」の表を、給与だけの場合の年収の目安と並べました。
| 子どもの合計所得金額 | 給与だけの場合の年収の目安 | 親が受けられる控除額(所得税) |
|---|---|---|
| 62万円以下 | 136万円以下 | 63万円(特定扶養親族控除) |
| 62万円超85万円以下 | 136万円超159万円以下 | 63万円(特定親族特別控除) |
| 85万円超90万円以下 | 159万円超164万円以下 | 61万円(特定親族特別控除) |
| 90万円超95万円以下 | 164万円超169万円以下 | 51万円(特定親族特別控除) |
| 95万円超100万円以下 | 169万円超174万円以下 | 41万円(特定親族特別控除) |
| 100万円超105万円以下 | 174万円超179万円以下 | 31万円(特定親族特別控除) |
| 105万円超110万円以下 | 179万円超184万円以下 | 21万円(特定親族特別控除) |
| 110万円超115万円以下 | 184万円超189万円以下 | 11万円(特定親族特別控除) |
| 115万円超120万円以下 | 189万円超194万円以下 | 6万円(特定親族特別控除) |
| 120万円超123万円以下 | 194万円超197万円以下 | 3万円(特定親族特別控除) |
| 123万円超 | 197万円超 | 0円(対象外) |
※令和8年分。給与だけの場合の年収の目安は「年収−74万円=合計所得金額」で換算しています(給与収入74.1万円以上219.1万円未満の範囲)。アルバイト以外の所得がある場合は合算してください。
※住民税は控除額・計算のルールが所得税と異なります。
計算の手順
- 子どもの令和8年中(1月〜12月)のバイト代の合計(収入金額)を見積もる。掛け持ちしている場合は合計する
- 給与所得を計算する:令和8・9年分は、収入金額が74.1万円以上219.1万円未満なら「収入金額−74万円」
- 給与以外の所得があれば足して、合計所得金額を出す
- 上の早見表に当てはめて、控除額と書く申告書を確認する
※給与収入が219.1万円以上220万円未満の場合は、給与所得が145.1万円・145.3万円・145.6万円のいずれかになる特例の表があります。ただ、この年収帯は合計所得123万円を超えるため、特定親族特別控除の対象外です。
計算例1:子どものバイト年収125万円(令和8年分)
前提:令和8年分、子どもは20歳の大学生(生計を一にしている)、収入はアルバイトの給与のみ。
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 給与の収入金額 | 1,250,000円 | バイト代の年間合計 |
| 給与所得控除 | 740,000円 | 令和8・9年分の最低保障額 |
| 合計所得金額 | 510,000円 | 1,250,000円−740,000円 |
| 判定 | 特定扶養親族 | 62万円以下 |
| 親の控除額 | 630,000円 | 扶養控除等(異動)申告書で申告 |
(参考)令和7年分のルールなら、合計所得は125万円−65万円=60万円で58万円超のため、特定親族特別控除(63万円)でした。控除額は同じ63万円でも、書く申告書が変わる点に注意が必要です。
計算例2:子どものバイト年収175万円(令和8年分)
前提:令和8年分、子どもは21歳の大学生(生計を一にしている)、収入はアルバイトの給与のみ。
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 給与の収入金額 | 1,750,000円 | バイト代の年間合計 |
| 給与所得控除 | 740,000円 | 令和8・9年分の最低保障額 |
| 合計所得金額 | 1,010,000円 | 1,750,000円−740,000円 |
| 判定 | 特定親族 | 62万円超123万円以下 |
| 親の控除額 | 310,000円 | 100万円超105万円以下の区分 |
(参考)令和7年分のルールなら、175万円−65万円=110万円で「105万円超110万円以下」の21万円でした。
年収別の一覧(令和8年分・給与のみ)
| 子どものバイト年収 | 合計所得金額(計算方法) | 区分 | 親の控除額(令和8年分) | (参考)令和7年分 |
|---|---|---|---|---|
| 100万円 | 26万円(100万−74万) | 特定扶養親族 | 63万円 | 63万円 |
| 125万円 | 51万円(125万−74万) | 特定扶養親族 | 63万円 | 63万円(特定親族特別控除) |
| 136万円 | 62万円(136万−74万) | 特定扶養親族 | 63万円 | 63万円(特定親族特別控除) |
| 150万円 | 76万円(150万−74万) | 特定親族 | 63万円 | 63万円 |
| 160万円 | 86万円(160万−74万) | 特定親族 | 61万円 | 51万円 |
| 170万円 | 96万円(170万−74万) | 特定親族 | 41万円 | 31万円 |
| 180万円 | 106万円(180万−74万) | 特定親族 | 21万円 | 11万円 |
| 190万円 | 116万円(190万−74万) | 特定親族 | 6万円 | 0円 |
| 195万円 | 121万円(195万−74万) | 特定親族 | 3万円 | 0円 |
| 197万円 | 123万円(197万−74万) | 特定親族 | 3万円 | 0円 |
| 200万円 | 126万円(200万−74万) | 対象外 | 0円 | 0円 |
※令和7年分は給与所得控除65万円(190万円超は収入×30%+8万円)で計算した参考値です。
※「(参考)令和7年分」の欄の「63万円(特定親族特別控除)」は、令和7年分では特定親族特別控除として63万円だったことを示します。
大丈夫です。年収から74万円を引いて表に当てはめるだけです。ただし「年収」を表に当てはめるのだけは避けてください。
6. 年末調整で何をすればいいか
令和8年分の年末調整(令和8年12月)では、子どもの合計所得金額によって、書く申告書が変わります。
子どもの合計所得金額が62万円以下(給与のみなら136万円以下)の場合
「給与所得者の扶養控除等(異動)申告書」に、特定扶養親族として子どもの情報を記入します。
子どもの合計所得金額が62万円超123万円以下(給与のみなら136万円超197万円以下)の場合
令和8年分は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という1枚の様式の、「特定親族特別控除申告書」の欄に記入します。会社から配布されるのが一般的です。
記入する主な項目は次のとおりです。
- 特定親族の氏名・個人番号・続柄・生年月日(平成16年1月2日〜平成20年1月1日生まれ)
- 特定親族の本年中の合計所得金額の見積額(収入金額と所得金額)
- 特定親族特別控除の額(「控除額の計算」の表に当てはめた金額)
国税庁の記載例では、子どもの合計所得金額の見積額が100万円の場合、「95万円超100万円以下」に当たるため、控除額は41万円と記入されています。
申告書全体の書き方は、こちらの記事で詳しく解説しています。
→ 基礎控除申告書の書き方【令和8年分】(特定親族の欄の書き方も解説)
注意点:子どもの年収を正確に把握しておく必要があります。アルバイトの掛け持ちがある場合は合計した金額で、給与以外の所得(雑所得など)がある場合は合算した金額で確認しましょう。
改正で区分が変わる子どもがいる場合
令和8年分の所得要件の改正は、令和8年12月1日以後に支払う給与から適用されます。国税庁は、この改正で新たに扶養親族等の要件を満たすことになった親族について控除を受けるには、扶養控除等(異動)申告書などの提出が必要になると案内しています。
例えば、次のようなケースが考えられます。
- 子どものバイト年収が123万円超136万円以下で、年初に「扶養親族には当たらない」として扶養控除等申告書に書いていなかった → 令和8年分は特定扶養親族に該当するため、扶養控除等(異動)申告書で追加の申告が必要
- 子どものバイト年収が188万円超197万円以下で、「控除の対象外」と思っていた → 令和8年分は特定親族特別控除の対象になるため、特定親族特別控除申告書の欄に記入
扶養の所得要件の改正全体については、こちらの記事でまとめています。
→ 年末調整で扶養が増える?令和8年分の所得要件改正のポイント
給与計算担当者の方へ
令和8年分の年末調整では、基礎控除や給与所得控除の改正にあわせて、特定扶養親族と特定親族の判定基準も変わります。令和8年11月までの毎月の源泉徴収事務に変更はなく、12月の年末調整で改正後の金額により1年間の税額を計算して精算します。
従業員から回収した申告書は、「子どもの合計所得金額の見積額」が令和8年分の区分(62万円以下/62万円超123万円以下)で正しく判定されているかを確認しましょう。前年の基準(58万円)のまま書かれている申告書がないかもチェックポイントです。
給与計算ソフトを使用している場合は、令和8年分の年末調整に対応したアップデートが提供されているかを、ソフトのサポート窓口や最新情報で確認しておきましょう。
年末調整のミスの多くは、計算ではなく「回収した申告書の区分の確認」で起きています。
7. 今日からできること
- 今日:子どもに、令和8年1月からのバイト代の合計(給与明細や振込額)を確認してもらう
- 今週:12月までの見込みを足して年収を出し、「年収−74万円」で合計所得金額を計算。早見表で区分と控除額を確認する
- 年末調整の書類の提出期限まで:区分に合わせて、扶養控除等(異動)申告書か、特定親族特別控除申告書の欄に記入する。区分が変わった場合は、会社の担当者に異動の申告が必要か確認する
判断に迷うケースは、勤務先の担当者や税務署、税理士にご確認ください。
完璧な見積もりより、まず「1月からのバイト代の合計」を知ることから始めましょう。
8. よくある質問
Q. 子どもが複数いる場合はどうなりますか?
子どもそれぞれについて判定します。19歳〜22歳の子どもが2人いる場合は、それぞれの合計所得金額に応じて区分と控除額を確認します。
Q. 両親が共働きの場合、2人とも控除を受けられますか?
受けられません。国税庁の記載例では、2人以上の所得者の特定親族に該当する親族は、いずれか1人の特定親族にのみ該当するものとみなされると説明されています。どちらの親が申告するかを、家族で決めておきましょう。
Q. 子どもが就職して途中から収入が増えた場合は?
年齢は12月31日時点で判定し、所得はその年1年間(1月〜12月)の合計で判定します。年の途中で就職して収入が増え、令和8年分の合計所得金額が123万円(給与のみなら197万円)を超えた場合は、どちらの控除も受けられません。年末調整の前に、1年間の見込み額を確認しましょう。
Q. 大学院生も対象になりますか?
特定扶養親族と特定親族特別控除は、学生かどうかではなく年齢で判定します。12月31日時点で19歳以上23歳未満であれば、大学院生や専門学校生、働いている子どもも対象になります。所得の要件は同じです。
Q. 社会保険の扶養の「150万円」と同じですか?
別の制度です。健康保険の扶養(被扶養者)は、扶養認定日が令和7年(2025年)10月1日以降の場合、その年の12月31日時点で19歳以上23歳未満の人(配偶者を除く)の年間収入の要件が「130万円未満」から「150万円未満」に変わりました(日本年金機構)。こちらは税金の「合計所得金額」ではなく、今後の「年間収入の見込み」で判定します。税金の136万円・197万円とは基準が異なるので、混同しないようにしましょう。社会保険の扶養の詳細は、加入している健康保険(協会けんぽや健康保険組合)や年金事務所でご確認ください。
税金と社会保険の扶養の違いは、こちらの記事でまとめています。
→ 【2026年版】扶養に入れる条件を全部まとめて解説|税扶養と社会保険扶養の違いとは
Q. 住民税の控除額も変わりますか?
住民税の特定扶養親族の控除額は45万円で、所得税(63万円)とは異なります。令和9年度の住民税でも扶養親族の所得要件は62万円以下に引き上げられますが、控除額や特定親族特別控除の金額は所得税と異なるため、詳しくはお住まいの市区町村でご確認ください。
年末調整とは別に、ふるさと納税という制度もあります。寄附額のうち2,000円を超える部分が上限の範囲で所得税と翌年度の住民税から控除され(ワンストップ特例では住民税から)、上限額は収入や家族構成で変わるため、シミュレーター等で目安を確かめてから寄附しましょう。

【PR】ポケマル ふるさと納税の広告です。
9. まとめ
この記事で学んだことを振り返ります。
- 特定扶養親族控除は63万円:12月31日時点で19歳〜22歳の子どもを扶養している親が受けられる大きな控除です
- 令和8年分は「136万円・197万円」:子どものバイト年収(給与のみ)が136万円以下なら特定扶養親族(63万円)、136万円超197万円以下なら特定親族特別控除(63万円〜3万円)です
- 判定は「年収−74万円=合計所得金額」で:令和8・9年分は給与所得控除の最低保障額が74万円です
- 申告書は2種類:62万円以下は扶養控除等(異動)申告書、62万円超123万円以下は「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」に記入します
- 区分が変わる子どもに注意:改正で新たに対象になった場合は、扶養控除等(異動)申告書などの提出が必要です
大学生の子どもを持つ親御さんにとって、令和8年分の改正は、子どもが働きやすくなる方向の見直しです。まずは子どものバイト代の合計を確認して、年末調整に備えてください。
給与計算担当者の方は、回収した申告書の区分が令和8年分の基準になっているかと、給与計算ソフトの対応状況を確認しておきましょう。
参考(2026年10月11日確認):
- 国税庁「令和8年分 年末調整のしかた」Ⅰ 昨年と比べて変わった点
- 国税庁「令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」の記載例
- 国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」(様式)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
*執筆者:給与計算ソフトのサポート担当として6年間・数千件の問い合わせ対応の経験をもとに執筆*
*更新履歴:2026年5月公開/2026年10月11日更新:令和8年分(2026年分)の改正を反映しました(所得要件136万円・197万円、給与所得控除74万円、控除額の表、年収別の計算例、申告書の名称)*