本記事はアフィリエイト広告(PR)を含みます。
【2026年10月12日(月)訂正・更新】改正前の年収の壁の金額(令和7年分は160万円)、基礎控除の上乗せ額(合計所得金額489万円超655万円以下の区分は一律5万円)、令和10年分以後の基礎控除、給与所得控除の最低保障額(令和8・9年分は74万円)、生命保険料控除が上限額になる支払保険料の目安、年末調整の手引きの公開状況の記載に誤りがあったため、訂正しました。ご迷惑をおかけし申し訳ありません。お詫びして訂正いたします。
毎年末、怒涛の如く始まり終わる年末調整。 今年は変更点が多く、気をつける点も多いです。 特に大きいのは、「2026年12月の年末調整(令和8年分)から、所得税がかからない給与収入の上限(いわゆる年収の壁)が160万円→178万円に変わる」という点です。103万円だったのは令和6年分までで、令和7年分はすでに160万円に引き上げられていました。 今から改正の全体像を掴み、今年の年末に備えましょう。
そもそも何が変わるのか?改正の全体像
令和8年度(2026年度)の税制改正については、2025年12月19日に与党の税制改正大綱がまとまり、12月26日に閣議決定、2026年3月31日に改正法が成立しました。 具体的には下記について改正が行われることが決定しています。
基礎控除の引き上げ
給与所得控除の最低保障額の引き上げ
扶養親族等の改正
公的年金等にかかる源泉所得税の計算における基礎控除額の引き上げ
マイカー通勤の非課税限度額に関して「片道65km以上」の区分が新設・引き上げ
食事の現物支給にかかる所得税の非課税限度額の改正
住宅借入金等の所得税の特別控除の限度額の見直し
生命保険料控除の見直し
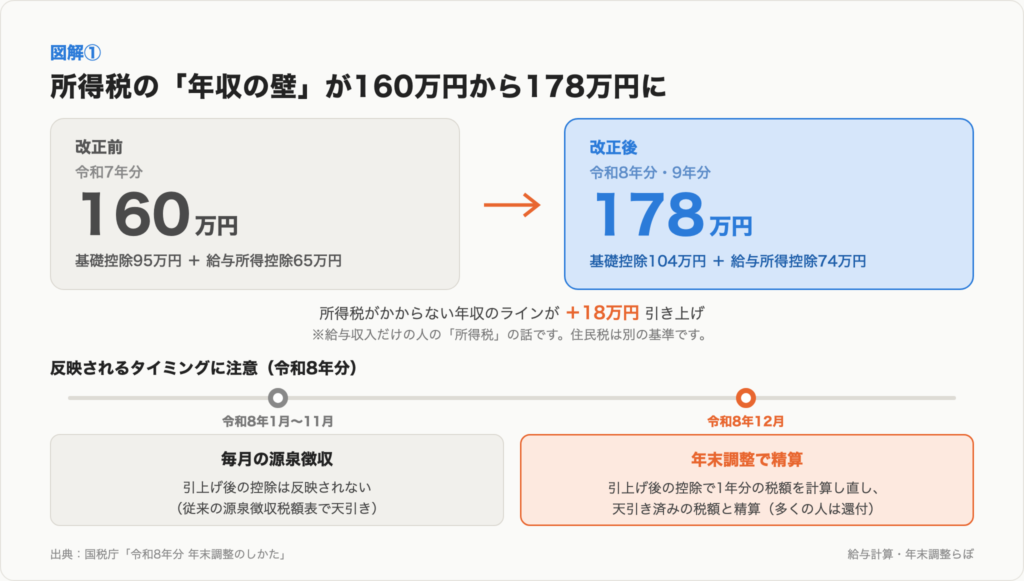
これだけ見ると変更点が多くて身構えてしまいますが、日々の給与計算や年末調整の実務にとりわけ大きく影響するのは、「基礎控除」と「給与所得控除」、そして「生命保険料控除」の3つです。今回はこの3つのポイントに絞って、具体的に何がどう変わるのかを解説していきます。まずは全体像として、所得税がかからない年収の上限(年収の壁)がどう動くのかを図で確認してみましょう。
それでは、3つのポイントを一つずつ詳しく見ていきましょう。まず押さえておきたいのが、年収の壁の土台となる「基礎控除」の引き上げです。
ポイント①基礎控除が58万円→62万円に(特例込みで最大104万円)
基礎控除は「本則」と「特例」の二階建てになっています。 まず1階部分の本則は、物価上昇を踏まえて令和8年分から58万円→62万円に引き上げられました。こちらは恒久的な措置なので、令和9年以降もこの62万円がベースになります。 その上に2階部分として、いわゆる「103万円の壁」問題への対応で、令和8年・9年分限定で特例の上乗せが行われます。上乗せ額は所得に応じて変わり、合計所得金額489万円以下の人は最大42万円が上乗せされ、本則62万円と合わせて基礎控除は104万円になります。489万円超655万円以下の人は上乗せ額が一律5万円(基礎控除は67万円)となり、655万円を超えると上乗せはなくなります(下の図を参照)。
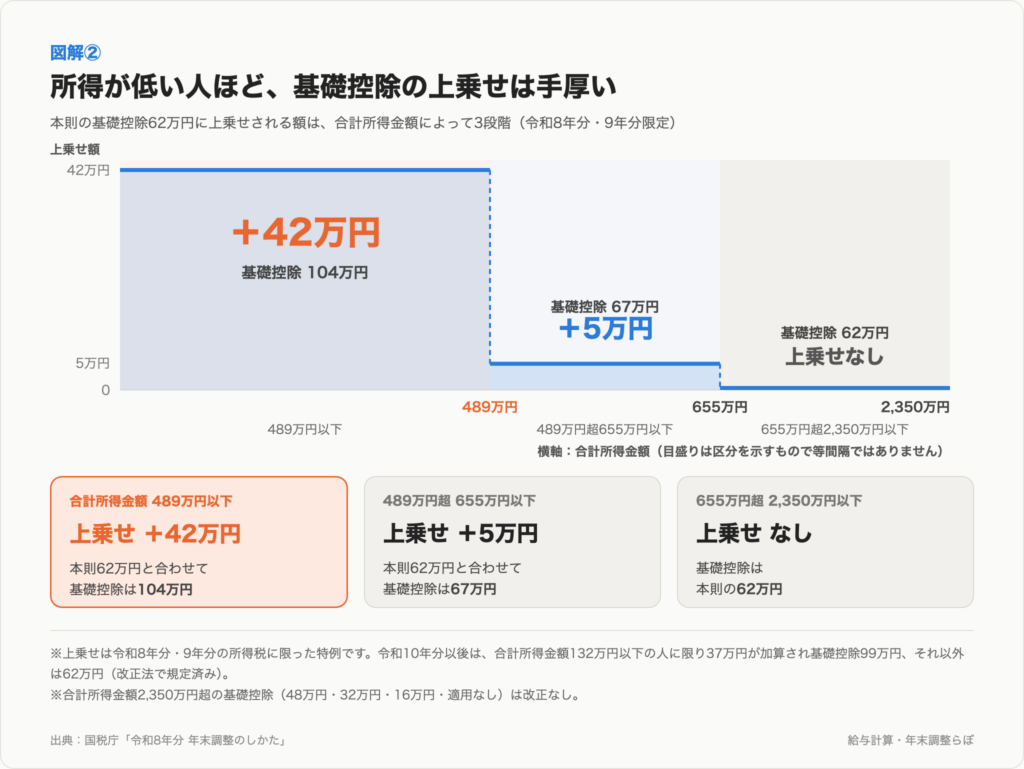
注意したい点は2つあります。1つは、上乗せされる2階部分(最大42万円)はあくまで令和8年・9年分限定の時限措置だという点です。本則の62万円がなくなるわけではありません。令和10年分以後は、この2階部分の対象が合計所得金額132万円以下の人に限られ、37万円が加算されて基礎控除は99万円になります。それ以外の人は本則の62万円です(改正法で規定済み。2026年10月時点)。 もう1つは、この上乗せ特例は所得税だけの話だという点です。住民税の基礎控除は43万円のまま据え置かれており、この特例は適用されません。
ポイント②給与所得控除の最低保障額が65万円→74万円に(令和8・9年分)
給与所得控除(ざっくりいうと会社員の”経費”にあたる控除ですね)にも、基礎控除と同じように本則と特例の二階建ての引き上げがあります。 1階部分の本則(最低保障額)は、令和8年分から65万円→69万円に引き上げられました。これは収入が低めの人に適用される”下限”の金額です。給与所得控除は本来、収入に応じた計算式で決まるため、ある程度収入がある人はもともとこの下限より多い金額が適用されていて、直接の恩恵はありません。 その上に2階部分として、令和8年・9年分限定で+5万円が上乗せされ、令和8・9年分の最低保障額は74万円になります(給与収入が220万円以下の人は、給与所得控除が74万円です)。令和10年分以後は、本則の69万円が最低保障額になります。この+5万円は、基礎控除の特例と同じく期間限定の”ボーナス”のような措置です。 なお、この特例は所得税では令和8年・9年分、住民税では1年遅れて令和9年度・10年度分として反映されます(基礎控除の特例とは違い、住民税にも及ぶ点に注意してください)。
ポイント③生命保険料控除、子育て世帯は最大6万円に拡充
生命保険料控除も、令和8年・9年分限定で変更点があります。 一般生命保険料控除の上限額が4万円から6万円に変わります。 これはとてもありがたいのですが、注意点が2点あります。
一つは、対象となる人が「その年の12月31日時点で23歳未満の扶養親族がいること」という条件を満たす必要がある点です。 もう一点は、「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」それぞれを足した所得税の合計控除額の上限は12万円のままで、ここは変更がない点です。
念のため、特例がない場合の控除についても確認しておきましょう。 新契約の場合、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除それぞれの控除額の上限は各4万円で、合計の上限は12万円です(旧契約の場合、一般生命保険料控除と個人年金保険料控除の上限は各5万円です。なお、地震保険料控除はこの12万円とは別枠で、上限は5万円です)。 特例があっても、合計の上限は12万円のまま変わりません。そのため、3つの控除をそれぞれ4万円まで使っている方は、すでに合計12万円で頭打ちとなり、特例による控除額の増加はありません。 令和8・9年分で、新契約の一般生命保険料控除が上限額になる支払保険料は、特例の対象になる人は年間12万円超(控除額6万円)、特例の対象にならない人は年間8万円超(控除額4万円)です。控除を増やすために保険の加入や増額を考える必要はなく、まずは今の契約で控除額がいくらになるかを確認しておくと安心です。 全員が恩恵を受けるわけではないですが、それでも一般生命保険料控除の枠が2万円増えるということは、 純粋にプラスだと思います。 生命保険料控除は、控除される額(実際に所得税の減る割合)と実際に支払った保険料(万が一保険料を請求をする事態になって請求し保険給付を受けたとして)を比べると、控除額が増えるから保険に入ろうとは思えないけど、 国からの支援と考えるとこの改正点は十分に助かると思います。
結局178万円ってどういう計算なのか
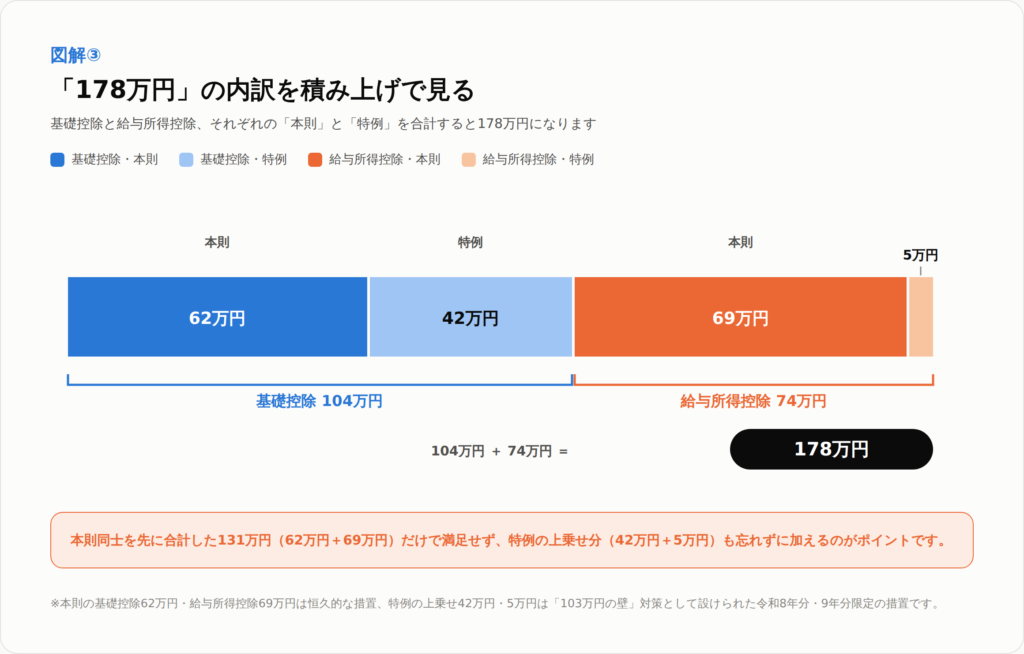
それぞれの変更点を挙げてみました。 が、一番大事なのは「178万円」ってどういう計算になるのか、ということですよね。 計算はこのようになります。
基礎控除は本則62万円に特例42万円を足した104万円、給与所得控除は本則69万円に特例5万円を足した74万円です。この2つを合計すると、ちょうど178万円になります(令和8年分・給与収入だけの人の場合)。なお、178万円は所得税の話です。住民税の基礎控除は43万円のままなので、住民税がかかるかどうかのラインは178万円とは別になります。本則同士を先に合計した131万円だけで満足せず、特例の上乗せ分(42万円+5万円)も忘れずに加えるのがポイントです。
いつから適用される?年末調整(12月)での精算に注意
今年の改正点はいつから適用になるのでしょうか。 答えは、令和8年分の所得税から適用になります。 ただし、基礎控除や給与所得控除などの見直しは、11月までの毎月の給与から差し引く源泉徴収税額には反映されません。 12月の年末調整のときに、まとめて精算されます。なお、マイカー通勤の通勤手当と食事の現物支給の非課税限度額の見直しは、2026年4月1日以後の分から、すでに適用されています。 記入例なども載っている令和8年分の年末調整の手引きは、国税庁ホームページの「年末調整がよくわかるページ」ですでに公開されているので、参考にするのがおすすめです。
今年の年末調整は、例年以上に「知っているかどうか」で安心感が変わってきます。所得税がかからない年収の上限が160万円から178万円へと大きく変わる年だからこそ、まずは全体の流れだけでも今のうちに頭に入れておき、12月の年末調整書類が届いたときに慌てないようにしておきましょう。分からない点があれば、会社の経理・労務担当者にも早めに確認しておくと安心です。
制度が変わる年の年末調整は、手順の見直しと従業員への案内が重なります。社内だけで手が回らない場合は、年末調整を含めて給与計算を外部に任せる方法もあります。

【PR】給与計算代行の会社を紹介するサービス「EMEAO!」の広告です。紹介先の会社によって、対応範囲や費用は異なります。
制度の内容は、国税庁ホームページの「年末調整がよくわかるページ」でも確認できます。ご自身の控除額や個別のケースでの扱いについては、勤務先の担当者や税務署・税理士にご確認ください。
参考:国税庁「令和8年分 年末調整のしかた Ⅰ 昨年と比べて変わった点」/国税庁「年末調整がよくわかるページ」/国税庁 タックスアンサー No.1140 生命保険料控除/No.1145 地震保険料控除/財務省「令和8年度税制改正の大綱」(2026年10月12日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント