本記事はアフィリエイト広告(PR)を含みます。
【2026年10月12日(月)訂正とお詫び】
公開時に、2026年(令和8年)分の基礎控除額と給与所得控除の最低保障額を、2025年(令和7年)分の金額で記載していました。令和8年度税制改正にあわせて、令和8年分の金額(基礎控除最大104万円、最低保障額74万円)に訂正しました。あわせて青色申告の対象となる所得などの説明を補足しています。ご迷惑をおかけし申し訳ありません。
副業を始めたとき、誰もが一度は頭を悩ませる「確定申告、自分は必要なの?」という問題。「年収が少ないから大丈夫」と思っていたら実は申告漏れだった、逆に「絶対しないといけない」と思い込んで無駄に手間をかけていた…という話はよく耳にします。
この記事では、給与所得者(会社員・パート・アルバイト)が副業の確定申告をいくらから行う必要があるのか、2026年10月時点(令和8年分)の情報をもとにわかりやすく解説します。
まず「収入」と「所得」の違いを押さえよう
確定申告の要否を判断するうえで、最初に絶対に押さえておきたいのが「収入」と「所得」の違いです。
- 収入:副業で稼いだ売上・報酬の合計(いわゆる「振り込まれた金額」)
- 所得:収入から必要経費を差し引いた金額(=実質的な儲け)
確定申告の20万円ルールは、「所得」が基準です。「収入」ではありません。
たとえば、副業でライターとして年間30万円の報酬を受け取っていても、通信費や書籍代などの経費が15万円あれば、所得は15万円。ほかに申告が必要な事情がなければ、一般的には所得税の確定申告は不要です(住民税は別ルールです。後述)。
経費を正しく計上できれば、申告不要のラインを下回るケースもあります。まずは自分の「所得」がいくらになるかを計算してみましょう。
給与所得者の「20万円ルール」とは
会社員など給与所得者には、副業の確定申告に関して「20万円ルール」と呼ばれる特例があります。
給与以外の所得の合計が年間20万円以下であれば、所得税の確定申告は不要というものです。
具体的には、以下の2つのパターンがあります。
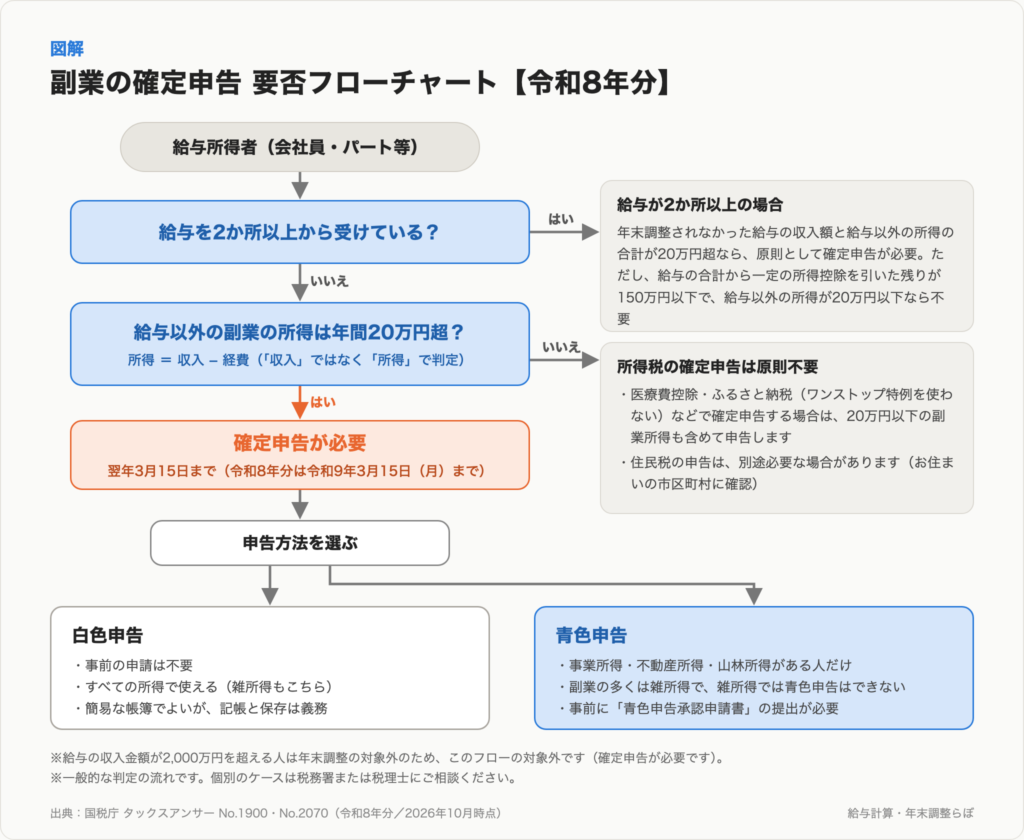
パターン①:給与を1か所からもらっている場合 副業(フリーランス・ネット収入など)で得た所得の合計が年間20万円を超えると、確定申告が必要です。
パターン②:給与を2か所以上からもらっている場合(掛け持ち勤務など) 年末調整されなかった給与の収入額と、その他の副業所得の合計が年間20万円を超えると、確定申告が必要です。(給与収入の合計から一定の所得控除を差し引いた残りが150万円以下で、ほかの所得が20万円以下なら不要)
20万円以下でも注意が必要なケース
「所得が20万円以下だから安心」と思ったら、もう一つ注意点があります。
住民税は別ルール
20万円ルールはあくまで所得税の話です。住民税には、この申告不要ルールは適用されません。
副業の所得が20万円以下であっても、住民税については市区町村に別途申告が必要なケースがあります。申告が漏れていると、後から住民税をまとめて納めることになる場合があるため、早めに確認しておくと安心です。
住民税の申告は、お住まいの市区町村の窓口で行えます。確定申告書を提出した場合は自動的に住民税にも反映されますが、確定申告が不要なケースでは別途対応が必要なので忘れずに。
こんな場合は20万円以下でも確定申告した方がいい
- 医療費控除を受けたい:年間の医療費が10万円を超えた場合など
- 住宅ローン控除の初年度:初回は確定申告で手続きが必要
- ふるさと納税のワンストップ特例を使えない:6自治体以上に寄附した場合など
- 副業が赤字で損益通算したい:不動産所得・事業所得などの赤字は給与所得と損益通算できることがある(雑所得の赤字は不可)
これらに当てはまる場合は、20万円以下でも確定申告することで税金が戻ってくることがあります。この場合は、20万円以下の副業所得も含めて申告する必要があります。
白色申告 vs 青色申告:何が違う?
いざ確定申告が必要とわかった場合、「白色申告」と「青色申告」のどちらで申告するかを選ぶことになります。
白色申告
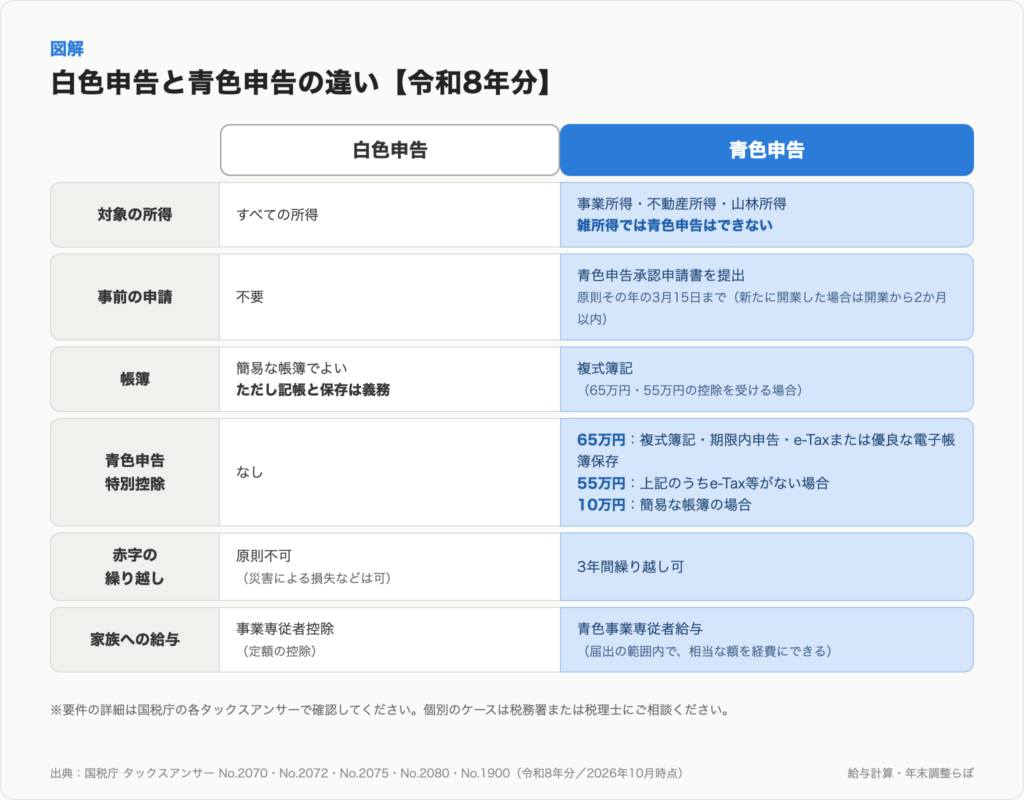
白色申告は、特別な事前申請なしに誰でも使える申告方法です。
- 簡易な帳簿でよいが、記帳と帳簿の保存は義務
- 手続きが比較的シンプル
- ただし節税の特典は少ない
副業をスタートしたばかりで、まずは申告を経験してみたいという方に向いています。
青色申告
青色申告は、事前に税務署へ「青色申告承認申請書」を提出した人だけが使える申告方法です。青色申告ができるのは事業所得・不動産所得・山林所得がある人です。副業の多くは雑所得になり、雑所得では青色申告はできません。手間はかかりますが、控除などの特典があります。
最大のメリットは青色申告特別控除(最大65万円)。(事業的規模の)事業所得などから最大65万円を差し引けます。65万円は複式簿記・期限内申告・e-Taxまたは優良な電子帳簿保存が要件で、e-Taxなどがなければ55万円、簡易な帳簿なら10万円です(令和8年分)。
たとえば控除前の事業所得が80万円なら、65万円を差し引くと事業所得は15万円になります。
その他にも、青色申告には以下のメリットがあります。
- 赤字の繰り越しが3年間可能(事業が赤字でも翌年以降の黒字と相殺できる)
- 青色事業専従者給与:生計を一にする15歳以上の家族が専ら事業に従事し、事前に届出書を出した場合、届け出た範囲内の相当な給与を経費にできる
ただし青色申告を使うには、その年の3月15日まで(新たに事業を始めた場合は開業から2か月以内)に申請書の提出が必要です。申告のたびに選べるものではないので注意しましょう。
どちらを選ぶべき?
| 白色申告 | 青色申告 | |
|---|---|---|
| 事前申請 | 不要 | 必要(3月15日まで) |
| 帳簿 | 簡易な帳簿でよい(記帳・保存は義務) | 複式簿記が原則 |
| 特別控除 | なし | 最大65万円 |
| 赤字繰り越し | 原則不可(災害による損失などは繰越可) | 3年間可能 |
副業を本格的に続けていくつもりであれば、事業所得に当たる場合は青色申告も検討しましょう。
副業の収入や経費を日頃から記録しておくと、申告の時期に慌てずに済みます。確定申告書は国税庁の「確定申告書等作成コーナー」でも作れますが、毎年申告する方は、記録から申告書まで一つにまとめられる確定申告ソフトを使う方法もあります。

【PR】マネーフォワード クラウド確定申告の広告です。
令和7年度・令和8年度の税制改正で変わったこと
副業の「20万円ルール」自体に変更はありません。ただし、令和7年分(2025年12月施行)と令和8年分(2026年12月施行)の税制改正で、基礎控除などが続けて変わりました。
基礎控除額が合計所得金額に応じた段階制になった
これまで(令和6年分まで)合計所得金額2,400万円以下の人は48万円だった基礎控除額が、令和7年分から段階制になり、令和8年分でさらに引き上げられました。
| 合計所得金額 | 令和7年分 | 令和8・9年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超〜336万円以下 | 88万円 | 104万円 |
| 336万円超〜489万円以下 | 68万円 | 104万円 |
| 489万円超〜655万円以下 | 63万円 | 67万円 |
| 655万円超〜2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超〜2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超〜2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超〜2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
※令和10年分以後は、合計所得金額132万円以下は99万円、132万円超は62万円(2,350万円超は上記と同じ)。
出典:国税庁「令和8年分 年末調整のしかた」
副業所得が加わることで合計所得金額が増え、基礎控除額が下がるケースがあります。令和8年分では「489万円」「655万円」など境界付近の方は特に注意が必要です。
給与所得控除の最低保障額が引き上げられた
最低保障額は令和7年分で55万円から65万円に、令和8・9年分は74万円に引き上げられました(令和10年分以後は69万円)。令和8年分は、給与収入のみの方なら年収178万円以下で所得税がかからない計算です(基礎控除104万円+給与所得控除74万円。ほかに所得控除がない場合)。
青色申告特別控除は2026年分も最大65万円
2026年分の申告については、青色申告特別控除の上限は引き続き最大65万円です。
申告漏れが見つかりやすい環境に
報酬を支払う側は一定の場合に支払調書を税務署へ提出しており、副業の収入も税務署が把握できる場合があります。「少額だから大丈夫」と自己判断せず、正しく申告することが大切です。
まとめ:申告が必要かどうかのチェックリスト
自分が確定申告をすべきかどうか、以下で確認してみましょう。
以下のいずれかに当てはまれば、原則として確定申告が必要です
- 給与以外の副業所得(収入-経費)が年間20万円を超えている
- 2か所以上から給与をもらっていて、年末調整されなかった給与+副業所得の合計が20万円を超えている
- 給与収入が2,000万円を超えている
以下のいずれかに当てはまれば、20万円以下でも申告を検討しましょう
- 住民税の申告(確定申告をしない場合は、副業所得が少額でも原則必要)
- 医療費控除・住宅ローン控除(初年度)などを使いたい
- 副業に赤字があり損益通算したい
確定申告は「面倒なもの」というイメージがありますが、副業が事業所得に当たる場合は、青色申告で控除を受けられることもあります。自分の状況をしっかり把握して、毎年の申告をスムーズに進めていきましょう。
出典(確認日:2026年10月12日)
- 国税庁「令和8年分 年末調整のしかた」前年と比べて変わった点(102.pdf)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」
- 国税庁 タックスアンサー No.2070「青色申告制度」
- 国税庁 タックスアンサー No.2072「青色申告特別控除」
- 国税庁 タックスアンサー No.2075「青色事業専従者給与と事業専従者控除」
- 国税庁 タックスアンサー No.2080「白色申告者の記帳・帳簿等保存制度」
- 国税庁 タックスアンサー No.2250「損益通算」
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント