年末調整の書類を配る準備をしていて、名簿の途中で手が止まっていませんか。
「9月に辞めたパートさんの分は、うちでやるの?」「掛け持ちのアルバイトさんにも、書類を渡すべき?」「社長は年末調整の対象?」。
サポート窓口にいた6年間、10月から11月にかけて特に多かったのが、こうした「この人も年末調整するの?」というご相談でした。全員にやるものだと思っていた、という方も少なくありません。
迷うのは当然です。年末調整の対象者のルールは、担当者向けの手引きを読まないと出てこない内容です。
この記事では、次のことがわかります。
- 従業員ごとに「対象・対象外」を判定する4つの質問
- 令和8年(2026年)分で変わった、退職したパートなどの判定額(136万円以下)
- 対象外の人に、会社として何を渡し、どう案内すればいいか
年末調整の対象者は「人」ではなく「書類」と「在籍」で決まる
年末調整とは、1年間の給与から天引きした所得税を、年末に正しい金額に精算する手続きです。その対象者を判定するとき、多くの方は「正社員かパートか」「年収はいくらか」で考えます。ですが、判定の出発点はそこではありません。
国税庁の「令和8年分 年末調整のしかた」では、年末調整は原則として「扶養控除等(異動)申告書を提出している人の全員」について行う、とされています。扶養控除等(異動)申告書の正式名称は「給与所得者の扶養控除等(異動)申告書」です。毎年最初の給与の前に会社に出す書類です。
つまり、判定の軸は次の2つです。
- その人が、自社に 扶養控除等(異動)申告書を出しているか
- その人が、今年最後の給与を払う時点で 在籍しているか
そのうえで、年収2,000万円超などの例外を確認します。
雇用形態は関係ありません。パートやアルバイトでも、自社に扶養控除等(異動)申告書を出していて年末に在籍していれば、年末調整の対象です。逆に正社員でも、11月に退職した人は原則として対象外です。
年末調整の対象者は、雇用形態ではなく”書類”と”年末の在籍”で決まります。
年末調整の対象者の判定でつまずく3つの原因
原因1:乙欄・丙欄の人を区別できていない
毎月の給与から天引きする所得税(源泉所得税)は、「源泉徴収税額表」という国税庁の表で決めます。この表には「甲欄」「乙欄」「丙欄」という列があります。
- 甲欄:自社に扶養控除等(異動)申告書を出している人
- 乙欄:出していない人(掛け持ちで、ほかの会社に出している人など)
- 丙欄:日雇いの人や、あらかじめ2か月以内の契約で日給・時給で働く人など(日額表の丙欄を使う)
年末調整の対象になるのは、原則として甲欄の人です。乙欄・丙欄の人は対象外です。
サポート窓口では、「掛け持ちのアルバイトさんの年末調整をしたら、税額がおかしくなった」というご相談を何度も受けました。原因をたどると、本来は乙欄の人を甲欄として登録していたケースがほとんどでした。
原因2:退職者の例外を知らない(令和8年分は136万円)
年の途中で退職した人は、原則として年末調整の対象外です。ただし、次の4つのケースは例外で、退職の時に年末調整を行います。
- 死亡により退職した人
- 著しい心身の障害のため退職し、その年のうちに再就職できないと見込まれる人
- 12月中に支給期の来る給与を受け取った後に退職した人
- パートタイマーなどとして働いていた人が退職し、その年の給与の総額が 136万円以下 の人(退職後、その年のうちに他の勤務先から給与を受け取る見込みがある人を除く)
最後の金額が要注意です。令和8年分の「年末調整のしかた」では、この金額が136万円とされています。昨年(令和7年分)の資料では123万円でした。昨年の資料のまま判定すると、本来は年末調整できる人を対象外にしてしまいます。
原因3:2,000万円の判定を月給だけで見ている
その年の主たる給与(自社が甲欄で支払う給与)の収入金額が2,000万円を超える人は、年末調整の対象外です。
この「収入金額」には賞与も含まれます。月給だけを見て「対象」と判断し、12月の賞与を加えたら2,000万円を超えていた、というケースが役員の方で起こりがちです。
判定ミスの多くは、知識不足ではなく”例外の存在に気づかないこと”から起きています。
年末調整の対象者を判定する手順(令和8年分)
ステップ1:4つの質問で、1人ずつ判定する
従業員名簿を上から順に、次の4つの質問に答えていきます。
- 自社に、令和8年分の扶養控除等(異動)申告書を出しているか → 出していなければ、原則として対象外(乙欄)。ただし、1か所でしか働いていない人の出し忘れなら、提出してもらえば対象。日雇いなどで丙欄を使う人は対象外
- 今年最後の給与を支払う時点で在籍しているか → 退職していれば、退職者の例外4つに当たるかを確認。当たらなければ対象外
- 今年の主たる給与(賞与を含む)の収入金額が2,000万円を超えるか → 超えれば対象外
- 非居住者か、災害減免法の適用を受けたか → どちらかに当たれば対象外
災害減免法の適用とは、災害で住宅や家財に大きな被害を受けた人が、給与から天引きされる所得税の徴収猶予や還付を受けることです。
4つとも対象外にならなければ、その人は年末調整の対象です。非居住者とは、国内に住所がなく、1年以上住む場所(居所)もない人のことです。外国籍の従業員でも、国内に住所があるなどで居住者に当たれば、日本人と同じように判定します。
なお、年の途中で海外の支店へ転勤するなどして非居住者になった人は、非居住者になった時に年末調整を行います。
社長や役員も、この4つの質問で同じように判定します。役員だから対象外、ということはありません。
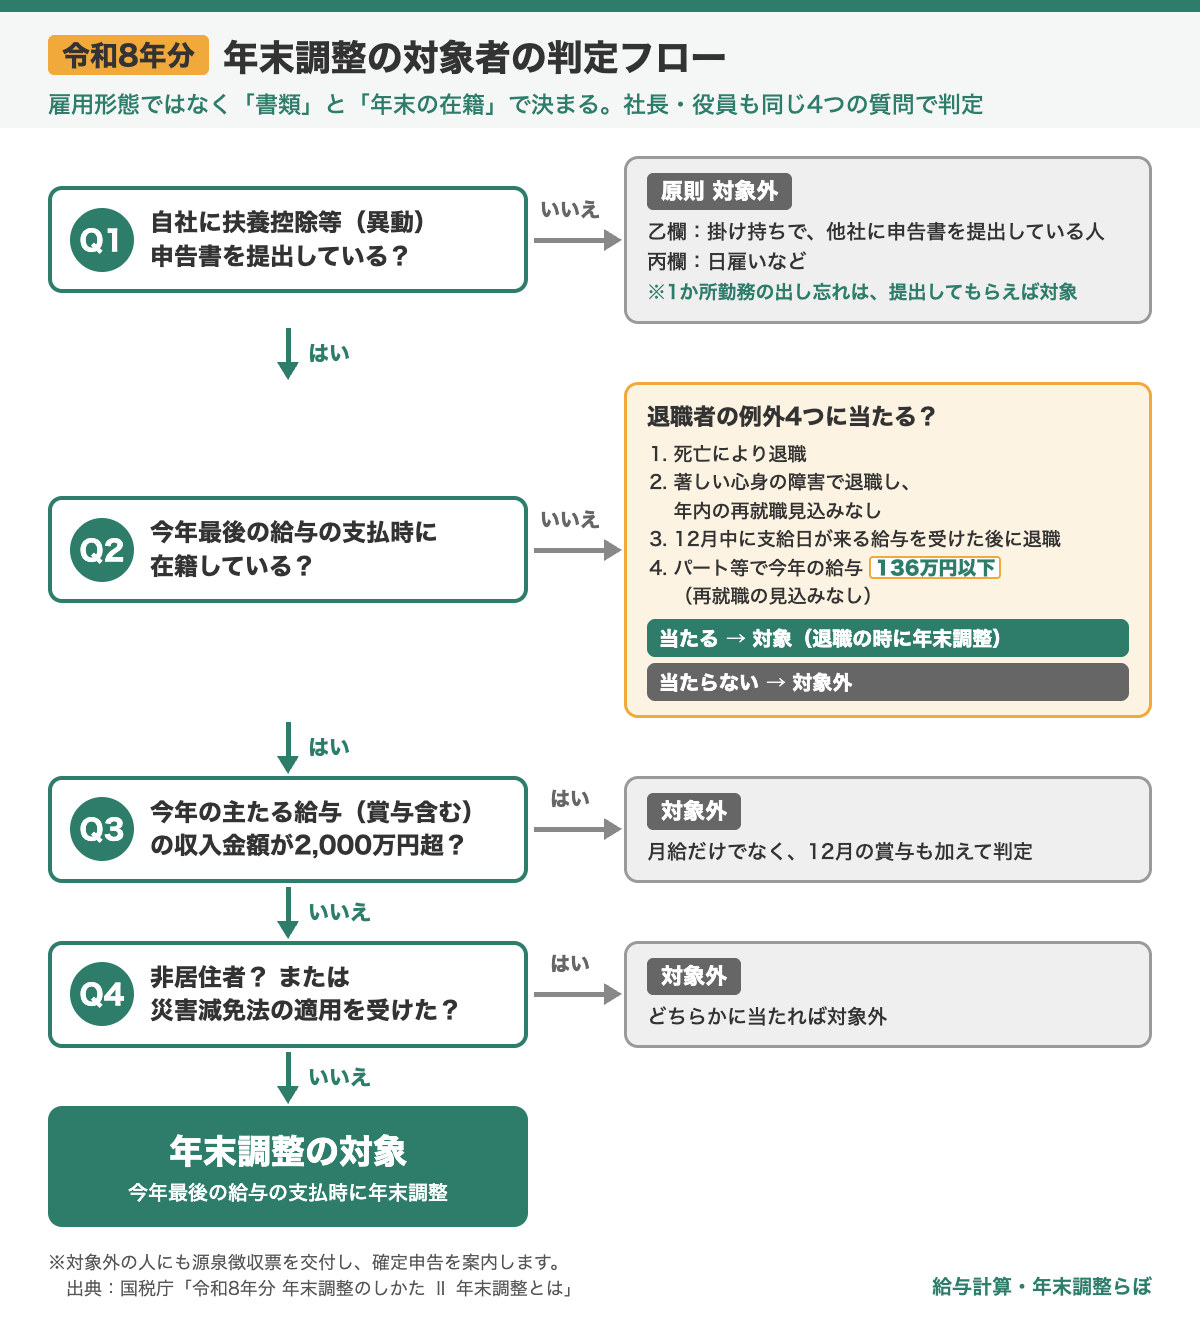
国税庁の「年末調整のしかた」が示す「年末調整の対象とならない人」は、次の6つです。
- 今年の主たる給与の収入金額が2,000万円を超える人
- 災害減免法により、今年分の給与の源泉所得税の徴収猶予や還付を受けた人
- 2か所以上から給与を受けていて、自社に扶養控除等(異動)申告書を出していない人(乙欄の人)
- 年の途中で退職した人のうち、退職者の例外4つに当たらない人
- 非居住者
- 日雇いの人など(丙欄の人)
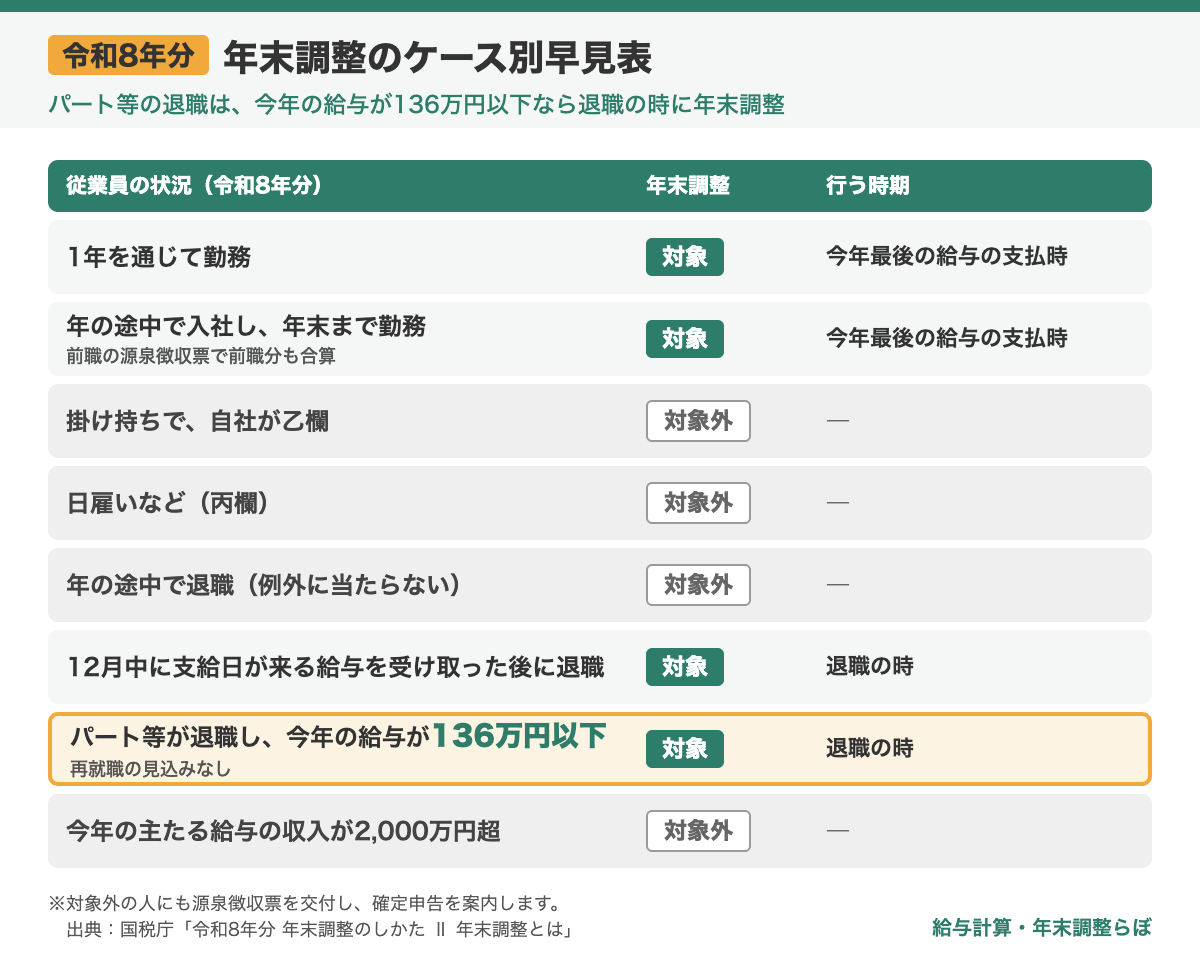
ステップ2:迷いやすい人を早見表で確認する
| 従業員の状況(令和8年分) | 年末調整 | 行う時期 |
|---|---|---|
| 1年を通じて勤務 | 対象 | 今年最後の給与の支払時 |
| 年の途中で入社し、年末まで勤務 | 対象(前職の源泉徴収票で前職分も合算) | 今年最後の給与の支払時 |
| 掛け持ちで、自社が乙欄 | 対象外 | ― |
| 日雇いなど(丙欄) | 対象外 | ― |
| 年の途中で退職(例外に当たらない) | 対象外 | ― |
| 12月中に支給日が来る給与を受け取った後に退職 | 対象 | 退職の時 |
| パート等が退職し、今年の給与が136万円以下(再就職の見込みなし) | 対象 | 退職の時 |
| 今年の主たる給与の収入が2,000万円超 | 対象外 | ― |
ステップ3:数字で迷う2つのケースを確かめる
例1:パートの退職(令和8年分)
前提:月給12万円(賞与なし)、1月から11月まで勤務して11月末に退職、退職後に働く予定はない
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 今年の給与の総額 | 1,320,000円 | 120,000円×11か月 |
| 判定額 | 1,360,000円 | 令和8年分の基準 |
| 結果 | 対象 | 136万円以下のため、退職の時に年末調整 |
同じ条件で月給が13万円なら、総額は1,430,000円です。136万円を超えるため対象外となり、本人が確定申告(還付申告など)で精算することになります。
例2:役員の2,000万円判定(令和8年分)
前提:役員報酬が月150万円、12月に賞与250万円
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 役員報酬 | 18,000,000円 | 1,500,000円×12か月 |
| 賞与 | 2,500,000円 | 12月支給 |
| 合計 | 20,500,000円 | 2,000万円を超えるため対象外 |
月給だけなら1,800万円で「対象」に見えますが、賞与を加えると対象外です。
大丈夫です。ただし、退職者と役員の2つだけは、必ず数字で確認してください。
ステップ4:対象外の人への対応を決めておく
対象外の人にも、会社としてやることがあります。
- 源泉徴収票を渡す:年末調整をしない人にも、源泉徴収票(1年間の給与と天引きした所得税の額を記した書類)は交付します。退職者には、退職の日以後1か月以内に渡します
- 確定申告を案内する:対象外の人は、原則として本人が確定申告で税額を精算します。国税庁の「年末調整のしかた」でも、こうした人には期限までに確定申告書を出すよう案内することとされています
- 書類の出し忘れを確認する:1か所でしか働いていない人が扶養控除等(異動)申告書を出していないだけなら、提出してもらえば対象になります
年の途中で入社した人は、前職の源泉徴収票をもとに前職分を合算します。届かないときの対応は「前職の源泉徴収票が届かない!いつまで待つ?催促の連絡例と最終手段」をご覧ください。
個別のケースで判断に迷ったときは、自己判断せずに所轄の税務署へ確認してください。
今日からできること
- 今日:従業員名簿に「扶養控除等(異動)申告書の提出あり・なし」「在籍・退職」の2列を追加する
- 今週:今年退職した人を一覧にし、例外4つ(特にパート等の136万円以下)に当たるかを確認する
- 12月の給与計算まで:役員など高額の人について、12月の賞与を含めた年間の収入見込みを出し、2,000万円を超えるかを確認する
完璧な判定表より、まず名簿に2列を足すことから始めましょう。
まとめ
- 年末調整は、原則として自社に扶養控除等(異動)申告書を出し、年末に在籍している人全員に行う
- 退職者は原則として対象外。ただし、令和8年分はパート等で今年の給与が136万円以下などの例外4つに当たれば、退職の時に行う
- 乙欄・丙欄の人、主たる給与の収入が2,000万円超の人、非居住者などは対象外。源泉徴収票を渡し、確定申告を案内する
関連記事:
参考:
- 国税庁「令和8年分 年末調整のしかた Ⅱ 年末調整とは」(2026年10月14日確認)
- 国税庁「令和8年分 年末調整のしかた Ⅰ 昨年と比べて変わった点」(2026年10月14日確認)
- 国税庁「令和7年分 年末調整のしかた Ⅱ 年末調整とは」(2026年10月14日確認)
- 国税庁 タックスアンサー No.2665「年末調整の対象となる人」(2026年10月14日確認)
- 国税庁 タックスアンサー No.2511「給与所得の源泉徴収税額表の使い方」(2026年10月14日確認)
- 国税庁 タックスアンサー No.7411「給与所得の源泉徴収票の提出範囲と提出枚数等」(2026年10月14日確認)
- 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」(2026年10月14日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント