給与明細を開いて、ふと手が止まる。基本給は先月と同じなのに、健康保険料と厚生年金保険料が、なぜか数千円増えている。
「計算ミス?」「何か手続きされた?」と気になるけれど、会社に聞くのは少し気が引ける。そんなモヤモヤを抱えたまま、この記事にたどり着いた方も多いと思います。
給与計算ソフトのサポート窓口にいたころ、毎年9月の終わりから10月にかけて、担当者さんから同じご相談をよくいただきました。「社員から”保険料が上がったのはなぜ?”と聞かれたけれど、うまく説明できない」というものです。
保険料が変わった理由は、多くの場合「今月の給料」ではありません。春(4〜6月)の給料をもとに、1年に1回の「保険料の基準」の見直しが行われたからです。
この記事では、次のことがわかります。
- 10月(または9月)の給与明細で社会保険料が変わる理由
- 自分の会社が「9月の給与から」「10月の給与から」のどちらで変わるかの見分け方
- 2026年度(令和8年度)の料率を使った、保険料がいくら変わるかの計算例
結論:春の給料で決まった「新しい保険料の基準」が9月分から使われるため
会社員の健康保険料と厚生年金保険料は、毎月の給料の額をそのまま使って計算しているわけではありません。
「標準報酬月額(ひょうじゅんほうしゅうげつがく)」という、給料を区切りのよい幅で区分した金額をもとに計算しています。例えば、給料が27万円以上29万円未満の人は、みんな「28万円」として扱われます。
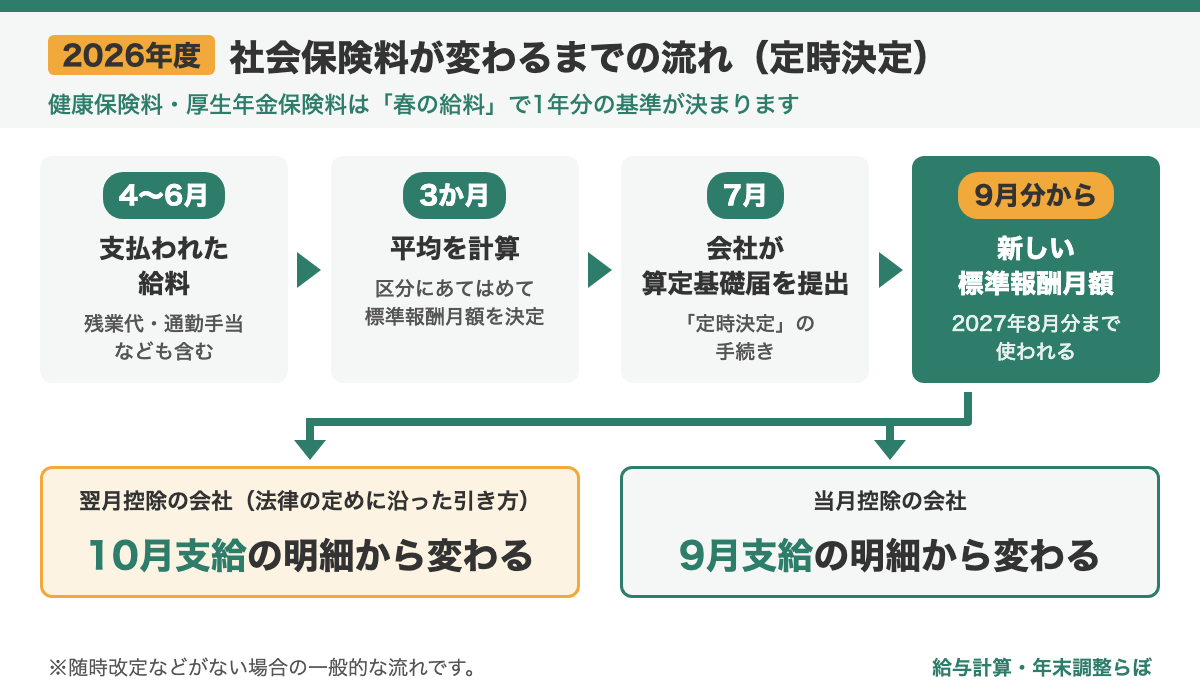
この標準報酬月額は、毎年1回、次のルールで決め直されます。これを「定時決定(ていじけってい)」と呼び、会社が7月に提出する「算定基礎届(さんていきそとどけ)」がその手続きです。
| 項目 | 内容 |
|---|---|
| もとにする給料 | 4月・5月・6月に支払われた給料の平均(残業代・通勤手当なども含む) |
| 新しい基準の適用期間 | その年の9月分から翌年8月分まで |
| 対象 | 原則として7月1日時点で会社の社会保険に加入している人 |
※給料の支払いの対象となった日数(支払基礎日数)が17日未満の月は、原則として平均から除きます(パートなどの短時間労働者は別の扱いがあります)。
出典:日本年金機構「定時決定(算定基礎届)」、健康保険法第41条・厚生年金保険法第21条
つまり、2026年4〜6月の給料で決まった新しい標準報酬月額が、2026年9月分の保険料から使われ始めた、というのが今回の変化の正体です。
「今月の給料」ではなく「春の給料」で保険料が決まる。ここを知っているだけで、明細の見え方がガラッと変わります。
9月の給与?10月の給与?切り替わる月の早見表
「9月分から」と聞いて、「でも変わったのは10月の明細だけど?」と思った方もいるかもしれません。それで合っている可能性が高いです。
健康保険法第167条と厚生年金保険法第84条では、会社は給料から「前月分」の保険料を差し引くことができる、と定められています。この法律の定めに沿った引き方では、「9月分の保険料」を「10月に支払う給料」から差し引きます。これを「翌月控除」と呼びます。
法律の定めは前月分の控除ですが、実際には給料の締め日・支払日の都合などから、その月の保険料をその月の給料から差し引く運用をしている会社もあります。これを「当月控除」と呼びます。
【早見表】新しい標準報酬月額の保険料が、初めて引かれる給与(2026年の場合)
| 会社の引き方 | 9月分の保険料を引く給与 | 給与明細で変化が見えるのは |
|---|---|---|
| 翌月控除(法律の定めに沿った引き方) | 10月に支払われる給与 | 10月支給の明細から |
| 当月控除 | 9月に支払われる給与 | 9月支給の明細から |
自分の会社がどちらかを見分ける4つの方法
- 給与明細を見比べる(協会けんぽの場合):2026年度は、協会けんぽの保険料率が「3月分」から変わりました。料率の変化が4月支給の明細に出ていれば翌月控除、3月支給の明細に出ていれば当月控除の可能性が高いです。
- 子ども・子育て支援金が初めて引かれた月を見る:支援金は2026年4月分から始まりました。初めて引かれたのが5月支給の給与なら翌月控除、4月支給の給与なら当月控除の可能性が高いです。健康保険組合に加入している人にも使える目安です。
- 入社したときの最初の明細を思い出す:最初の給料で社会保険料が引かれていなかった場合は、翌月控除の会社であることが多いです。
- 就業規則・賃金規程を見るか、給与担当者に聞く:「社会保険料は何月分をどの給与から控除しているか」が書かれていることがあります。わからなければ、担当者に聞くのがいちばん確実です。
給与明細に「9月分」などと保険料の対象月が書かれている会社もあります。まずは手元の明細を確認してみてください。
9月か10月かは、会社の「引き方」によって違います。変わった月がずれていても、それだけで計算ミスとは限りません。まずは自分の会社の引き方を知ることから始めましょう。
給料は上がっていないのに保険料が増えた…よくある3つの原因
サポート窓口でも、「昇給していないのに保険料だけ上がった」というご相談は本当に多くありました。原因は、だいたい次の3つのどれかです。
原因1:4〜6月に残業が多かった(繁忙期と重なった)
標準報酬月額のもとになる給料には、基本給だけでなく残業代も含まれます。日本年金機構も、対象となる報酬の例として「早出残業手当」や「通勤手当」を挙げています。
例えば、年度替わりや決算期で4〜6月だけ残業が多かった人は、その3か月の平均が高くなります。その結果、残業が落ち着いた今も、高い標準報酬月額が翌年(2027年)8月分まで続くことになります。
原因2:「4〜6月に支払われた」給料が対象になっている
見落としやすいのが、「4〜6月に働いた分」ではなく「4〜6月に支払われた給料」が対象だという点です。
例えば「月末締め・翌月25日払い」の会社では、4月25日に支払われる給料の中身は3月に働いた分です。3月が繁忙期で残業が多かった場合、その残業代が4月支払いの給料に入り、平均を押し上げることがあります。
原因3:手当や通勤手当が増えた(引っ越し・昇格など)
春の引っ越しで通勤手当が増えた、役職手当や住宅手当が付いた、といった変化も反映されます。通勤手当は所得税では一定額まで非課税ですが、社会保険料の計算には含まれる点に注意が必要です。
逆に「下がった人」「変わらない人」もいます
- 下がった人:4〜6月の残業が前年より少なかった、手当がなくなった、などで平均が下がると、保険料も下がります。
- 変わらない人:平均が変わっても、同じ等級(区分)の範囲内に収まっていれば、標準報酬月額は変わりません。例えば、平均が28万円から28万9,000円に増えても、どちらも「27万円以上29万円未満」の区分なので、標準報酬月額は28万円のままです。
保険料が上がったのは「損をした」からではなく、「春の給料が高かった」ことの記録です。
いくら変わる?計算例(2026年度・東京都・協会けんぽの場合)
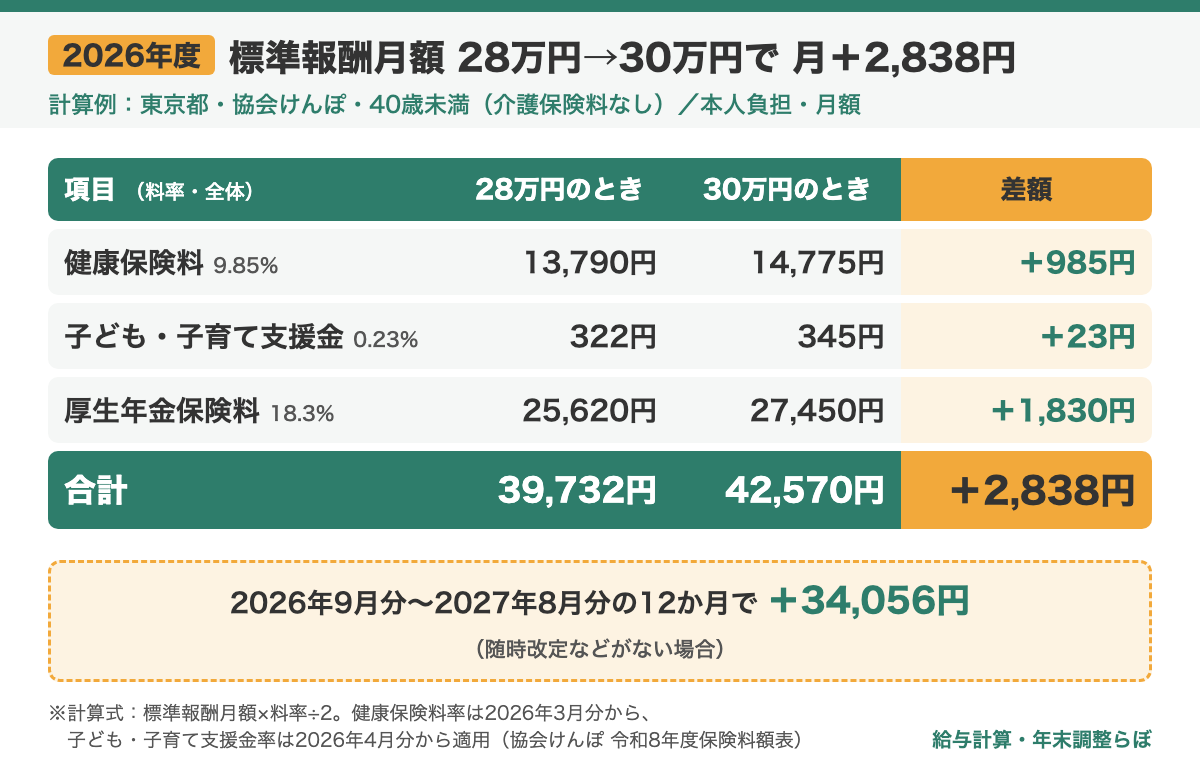
ここでは、標準報酬月額が28万円から30万円に上がった場合の例を見てみます。あくまで一般的な計算例です。
前提条件
| 項目 | 内容 |
|---|---|
| 加入している健康保険 | 協会けんぽ(東京都) |
| 年齢 | 30代(介護保険料なし)。40〜64歳の場合も後で紹介 |
| 春以前の標準報酬月額 | 28万円(報酬月額27万円以上29万円未満) |
| 4〜6月に支払われた給料 | 4月29万5,000円、5月30万5,000円、6月30万円(残業代・通勤手当を含む) |
| 4〜6月の平均 | 30万円 → 新しい標準報酬月額は30万円(29万円以上31万円未満) |
| その他 | 4〜6月の各月の支払基礎日数は17日以上。賞与は含まない |
使う料率(2026年度・東京都・協会けんぽ)
| 項目 | 料率(全体) | 本人負担 |
|---|---|---|
| 健康保険料率(東京都) | 9.85% | 半分(4.925%) |
| 介護保険料率(40〜64歳のみ) | 1.62% | 半分(0.81%) |
| 子ども・子育て支援金率 | 0.23% | 半分(0.115%) |
| 厚生年金保険料率 | 18.3% | 半分(9.15%) |
出典:協会けんぽ「令和8年度保険料額表(東京支部)」。健康保険料率・介護保険料率は令和8年3月分から、子ども・子育て支援金率は令和8年4月分から適用。
計算結果(本人負担・月額)
| 項目 | 28万円のとき | 30万円のとき | 差額 |
|---|---|---|---|
| 健康保険料 | 13,790円 | 14,775円 | +985円 |
| 子ども・子育て支援金 | 322円 | 345円 | +23円 |
| 厚生年金保険料 | 25,620円 | 27,450円 | +1,830円 |
| 合計 | 39,732円 | 42,570円 | +2,838円 |
計算式は「標準報酬月額 × 料率 ÷ 2」です。例えば健康保険料は、300,000円 × 9.85% ÷ 2 = 14,775円となります。この例では円未満の端数は出ていません(端数が出る場合は、給与から差し引くときは50銭以下切り捨て・50銭超切り上げが原則です。会社と本人の間で特約がある場合は、それに従うこともあります)。
この新しい保険料は、原則として2026年9月分から2027年8月分までの12か月続きます。12か月分で合計すると、34,056円の負担増です(途中で随時改定などがない場合)。
40〜64歳の人(介護保険料がかかる人)の場合
| 項目 | 28万円のとき | 30万円のとき | 差額 |
|---|---|---|---|
| 健康保険料+介護保険料 | 16,058円 | 17,205円 | +1,147円 |
| 子ども・子育て支援金 | 322円 | 345円 | +23円 |
| 厚生年金保険料 | 25,620円 | 27,450円 | +1,830円 |
| 合計 | 42,000円 | 45,000円 | +3,000円 |
健康保険組合に加入している人は料率が違います
ここで使った健康保険料率は、協会けんぽの東京都の料率です。会社が独自の健康保険組合(〇〇健康保険組合など)に加入している場合は、健康保険料率・介護保険料率がそれぞれの組合で決められているため、金額は変わります。
一方、厚生年金保険料率(18.3%)と子ども・子育て支援金率(2026年度は0.23%)は、加入先にかかわらず共通です。
なお、社会保険料が増えると、そのぶん所得税の計算のもとになる金額が減るため、毎月の所得税が少し変わることもあります。
数千円の差でも、1年続けば数万円。だからこそ「なぜ変わったのか」を一度は自分で確かめておく価値があります。
子ども・子育て支援金も、同じタイミングで変わります
2026年4月分から始まった「子ども・子育て支援金」も、会社員の場合は標準報酬月額をもとに計算されます。こども家庭庁は、支援金の月額を「標準報酬月額×支援金率」とし、2026年度の支援金率を0.23%、その半分を会社が負担すると説明しています。
標準報酬月額が変われば、支援金の額も同じタイミングで変わります。上の計算例では、月322円から345円へ、23円増えています。
給与明細では、支援金が「健康保険料」と合わせて表示されている会社もあれば、別の行で表示されている会社もあります。支援金そのものについては、給与明細に「子ども・子育て支援金」が増えた理由で詳しく解説しています。
住民税・雇用保険とは「変わる仕組み」が違います
給与明細の控除の中には、変わるタイミングがそれぞれ違うものが並んでいます。ここを混同すると、「何がいつ変わったのか」がわからなくなります。
| 控除項目 | 何をもとに計算? | 金額が変わるタイミング |
|---|---|---|
| 健康保険料・介護保険料・子ども・子育て支援金 | 標準報酬月額 | 原則9月分から(定時決定)。料率は協会けんぽの場合3月分から(子ども・子育て支援金は2026年4月分から) |
| 厚生年金保険料 | 標準報酬月額 | 原則9月分から(定時決定) |
| 雇用保険料 | 毎月の実際の給料の額 | 毎月(残業代が増えればその月に増える)。料率は4月から年度ごと |
| 住民税 | 前の年(1〜12月)の所得 | 6月の給与から翌年5月までの12回に分けて引かれる(端数の関係で6月分だけ金額が違うことが多い) |
| 所得税 | その月の給料(社会保険料を引いた後の額) | 毎月 |
雇用保険料は、標準報酬月額のような区分を使わず、その月に支払われた給料に料率(2026年度の一般の事業は本人負担5/1,000)をかけて計算します。住民税は6月に切り替わり、翌年5月まで12回に分けて引かれます。
10月の明細で動いたのが「健康保険・厚生年金」だけなら、多くの場合は定時決定による変化と考えられます。
春以降に昇給などがあった場合は随時改定の可能性もあるため、気になるときは給与担当者に確認しましょう。
定時決定どおりにならない人(例外)
次のような人は、今回の説明とは違う動きになります。
- 4〜6月に基本給や固定の手当が大きく変わった人:変わった月から3か月の平均で2等級以上の差が出た場合は、「随時改定(月額変更)」という別のルールで標準報酬月額が変わります。7〜9月のいずれかの月から随時改定される人は、その年の定時決定は行われません。
- 6月1日以降に入社した人:その年の定時決定の対象外です。6月1日から12月31日までに入社した人は、入社時に決まった標準報酬月額が、原則として翌年8月分まで使われます。
- 育児休業から復帰した人など:復帰後の給料をもとに改定する特別なルールがあります。
随時改定の詳しい条件は、月額変更届はいつ必要?随時改定の3つの条件と注意点をご覧ください。
保険料が上がることは「損」だけではありません
保険料が増えると、どうしても「損をした」と感じてしまいます。でも、標準報酬月額は保険料だけでなく、もらえるお金の計算にも使われています。
- 厚生年金:将来受け取る厚生年金の額は、加入期間中の標準報酬月額などをもとに計算されます(日本年金機構は、標準報酬月額を「保険料や年金額の計算に用います」と説明しています)。
- 傷病手当金:病気やけがで仕事を休んだときの手当(協会けんぽの場合)は、1日あたり「支給開始日以前の継続した12か月間の各月の標準報酬月額の平均 ÷ 30日 × 2/3」です(加入期間が12か月未満の場合は別の計算になります)。
- 出産手当金:出産のために仕事を休んだときの手当も、同じ計算式です。
つまり標準報酬月額は、「あなたの給料が社会保険の上でいくらと記録されているか」を表す数字です。
標準報酬月額は「今月の保険料の額」であると同時に、「将来や万一のときの保障の額」でもあります。
給与明細で確認したいチェックリスト
10月(または9月)の明細を手元に置いて、次の順番で確認してみてください。
- □ 変わったのは「健康保険料(介護保険料・子ども・子育て支援金を含む)」と「厚生年金保険料」だけか
- □ 自分の会社は翌月控除か当月控除か(9月支給と10月支給、どちらの明細で変わったか)
- □ 4〜6月に支払われた給料の明細を見て、残業代・手当が多い月がなかったか
- □ 4〜6月の支給額(総支給から賞与などを除く)の平均が、どの区分に入るか、加入先の保険料額表で確認したか(支払基礎日数が17日未満の月は原則として平均から除きます。パートなどの短時間労働者は別の扱いがあります)
- □ 明細に標準報酬月額が書かれている場合、その額が保険料額表の金額と合っているか
- □ 協会けんぽか健康保険組合か(料率が違うため)
健康保険法第49条では、標準報酬月額が決まったとき、会社は本人にその内容を知らせることになっています。給与明細や社内のお知らせに、新しい標準報酬月額が書かれていないか見てみましょう。
「おかしいかも」と思ったときの相談先
- まずは会社の給与担当者へ:「9月分から標準報酬月額がいくらになったか」「4〜6月のどの給料で計算されたか」を聞くと、話が早く進みます。
- それでも解決しないとき:厚生年金は年金事務所、健康保険は協会けんぽの都道府県支部または加入している健康保険組合に相談できます。
この記事は一般的な仕組みの解説です。ご自身の標準報酬月額や保険料が正しいかどうかの個別の判断は、会社の担当者や年金事務所などにご確認ください。
今日からできること
- 今日:9月支給と10月支給の給与明細を並べて、どの項目がいくら変わったかを書き出す
- 今週:4〜6月に支払われた給料の明細を探し、残業代や手当が多かった月がないか確認する
- 来年の春までに:4〜6月の給料が1年間の保険料を決めることを、頭の片隅に置いておく
ちなみに、制度全体の流れ(定時決定・随時改定・入社時の決定の3つのタイミング)は、社会保険料はいつ変わる?標準報酬月額が変わる3つのタイミングでまとめています。
まずは2枚の明細を並べるところから。「なぜ」がわかるだけで、不安はずいぶん小さくなります。
まとめ
- 10月(または9月)の明細で社会保険料が変わったのは、4〜6月に支払われた給料の平均で「標準報酬月額」が決め直され、9月分から適用されたため
- 法律の定めに沿った翌月控除の会社は10月支給の給与から、当月控除の会社は9月支給の給与から変わる
- 2026年度・東京都・協会けんぽの例では、標準報酬月額が28万円から30万円になると本人負担は月2,838円(40〜64歳は3,000円)増える。保険料が増える一方で、年金や傷病手当金などの計算のもとも上がる
【関連記事】
- 社会保険料はいつ変わる?標準報酬月額が変わる3つのタイミング
- 算定基礎届 2026|定時決定の仕組みと計算の流れをわかりやすく解説
- 月額変更届はいつ必要?随時改定の3つの条件と注意点を解説
- 給与明細の見方を完全解説|手取りが総支給額より少ない理由とは?
- 6月から手取りが減った気がする?それ、住民税のせいです
- 交通費は社会保険料の計算に含まれる?実務での扱いを整理
参考:
- 日本年金機構「定時決定(算定基礎届)」(2026年10月6日確認)
- 日本年金機構「厚生年金保険の保険料」(2026年10月6日確認)
- 日本年金機構「随時改定(月額変更届)」(2026年10月6日確認)
- 協会けんぽ「令和8年度保険料額表」・東京支部の保険料額表(PDF)(2026年10月6日確認)
- 協会けんぽ「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」(2026年10月6日確認)
- 協会けんぽ「病気やケガで会社を休んだとき(傷病手当金)」・「出産で会社を休んだとき(出産手当金)」(2026年10月6日確認)
- こども家庭庁「子ども・子育て支援金制度について」(2026年10月6日確認)
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」(PDF)(2026年10月6日確認)
- e-Gov法令検索:健康保険法(第41条・第49条・第167条)、厚生年金保険法(第21条・第84条)、地方税法(第321条の5)(2026年10月6日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント