2026年10月更新:令和8年分の改正(扶養の所得要件62万円以下など)を反映しました。
10月、会社から年末調整の書類が配られる時期になりました。「子どものバイト代、今年は扶養のままで大丈夫?」「パートの収入、どこまでなら扶養内?」と、急に気になり始めた方も多いのではないでしょうか。
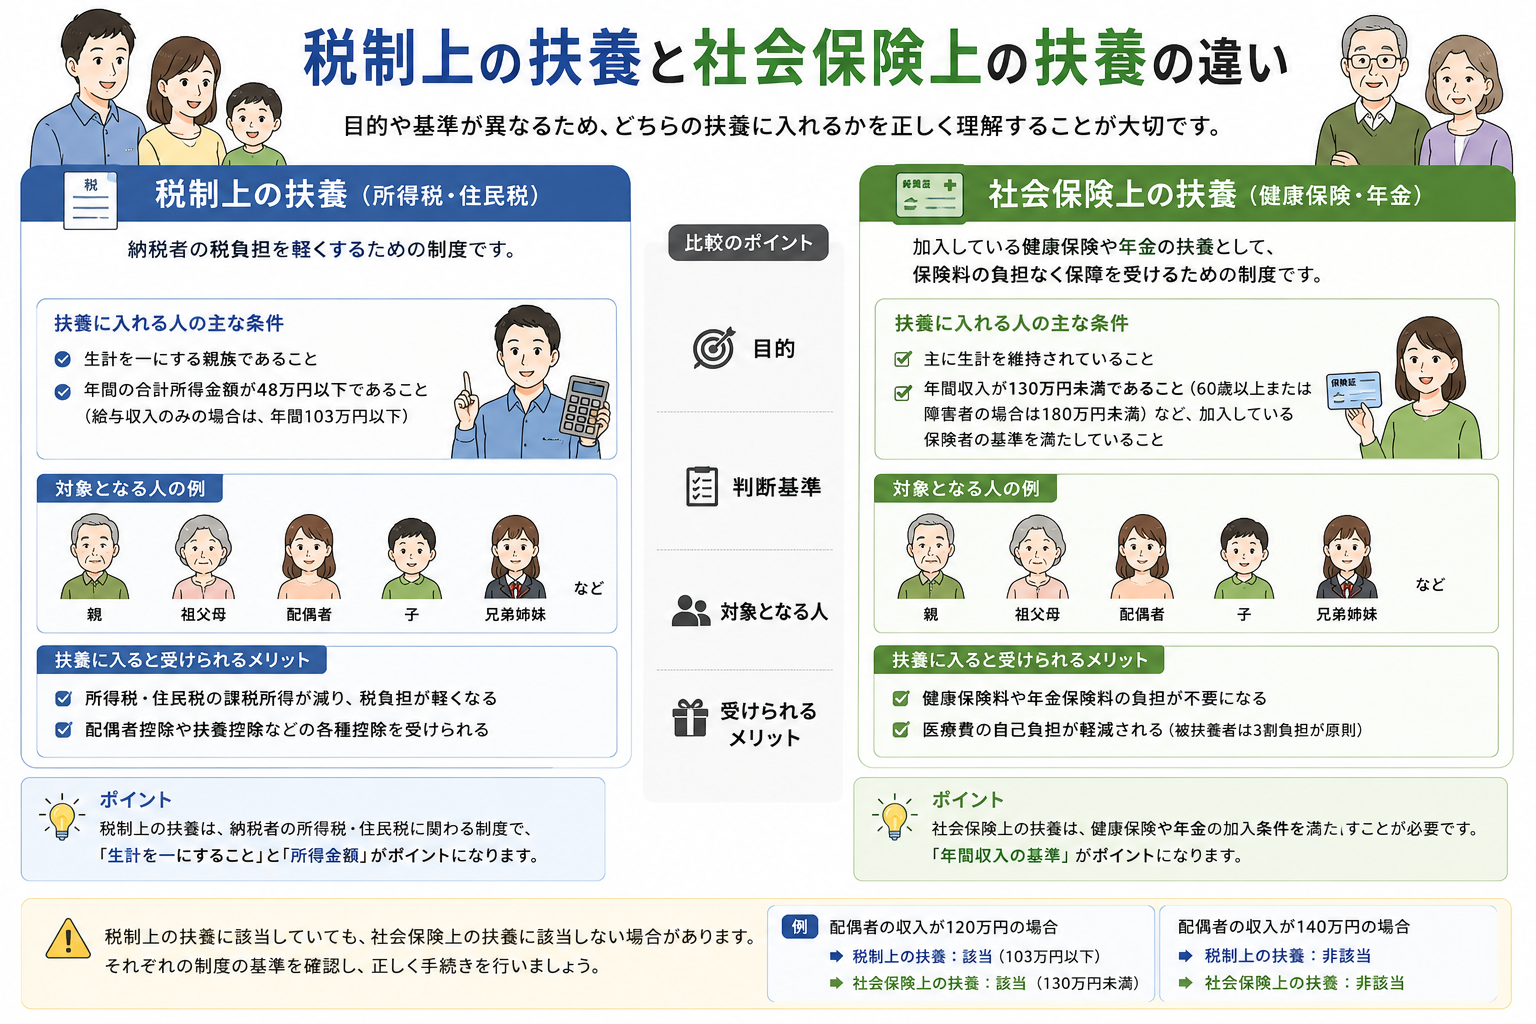
「扶養に入れる」という言葉をよく聞きますが、実は「扶養」には2種類あります。ひとつは所得税・住民税の計算で使う「税法上の扶養」、もうひとつは健康保険・年金の保険料を負担せずに加入できる「社会保険上の扶養」です。それぞれ条件が異なるため、混同しないことが大切です。
サポート窓口にいたころも、この時期にいちばん多かったのが「扶養の金額、結局いくらなんですか?」というご相談でした。しかも令和8年分は税の扶養の基準が改正され、金額が変わっています。
「扶養の金額がわからない」のは、あなたのせいではありません。基準が2つあり、しかも毎年のように変わっているからです。
この記事では、令和8年(2026年)分の税制と2026年10月時点の社会保険の制度をもとに、次のことを解説します。
- 税法上の扶養と社会保険上の扶養、それぞれに入るための条件(令和8年分)
- 2つの扶養の違いがひと目でわかる比較表
- 配偶者・大学生の子・親のケース別の計算例と、12月の年末調整までにやること
【早見表】令和8年分の「扶養のライン」
まず結論です。給与収入だけの場合の目安を表にまとめました。
| 対象 | 税法上の扶養(令和8年分) | 社会保険上の扶養(2026年10月時点) |
|---|---|---|
| 配偶者・親族(基本) | 合計所得62万円以下(給与のみなら収入136万円以下) | 年収130万円未満 |
| 19歳以上23歳未満の親族 | 62万円以下は扶養控除、62万円超123万円以下は特定親族特別控除(給与のみ136万円超197万円以下) | 年収150万円未満(配偶者を除く) |
| 配偶者(配偶者特別控除) | 合計所得62万円超133万円以下(給与のみ136万円超207万円以下) | ― |
| 60歳以上・障害者 | 基本と同じ(62万円以下) | 年収180万円未満 |
※税の金額は国税庁「令和8年分 年末調整のしかた」、社会保険の金額は日本年金機構の案内をもとにしています。社会保険は、ほかにも「扶養する人の収入との比較」などの条件があります(後述)。
扶養でつまずく本当の理由は「2つの扶養を1つだと思っていること」
多くの人は「扶養の金額を覚えていないこと」が問題だと思っています。でも、本当の原因は、税の扶養と社会保険の扶養を、1つの制度だと思い込んでいることです。
例えば「130万円までなら扶養内」と覚えていた方がいるとします。これは社会保険の話です。税の扶養(令和8年分)は給与のみで136万円以下です。このように、税と社会保険では基準も数え方も違います。
サポート窓口でも、「扶養内で働いていたはずなのに、扶養から外れていると言われた」というご相談をよく受けました。話を聞くと、ほとんどが税と社会保険を混ぜて考えていたケースでした。
金額を覚えるより先に、「今、どちらの扶養の話をしているか」を確認する。それだけで迷いが半分になります。
税法上の扶養(扶養控除・配偶者控除)とは?
税法上の扶養とは、扶養している家族がいることで、所得税・住民税の計算において一定の控除を受けられる制度です。「扶養控除」「配偶者控除」「配偶者特別控除」「特定親族特別控除」などが該当します。
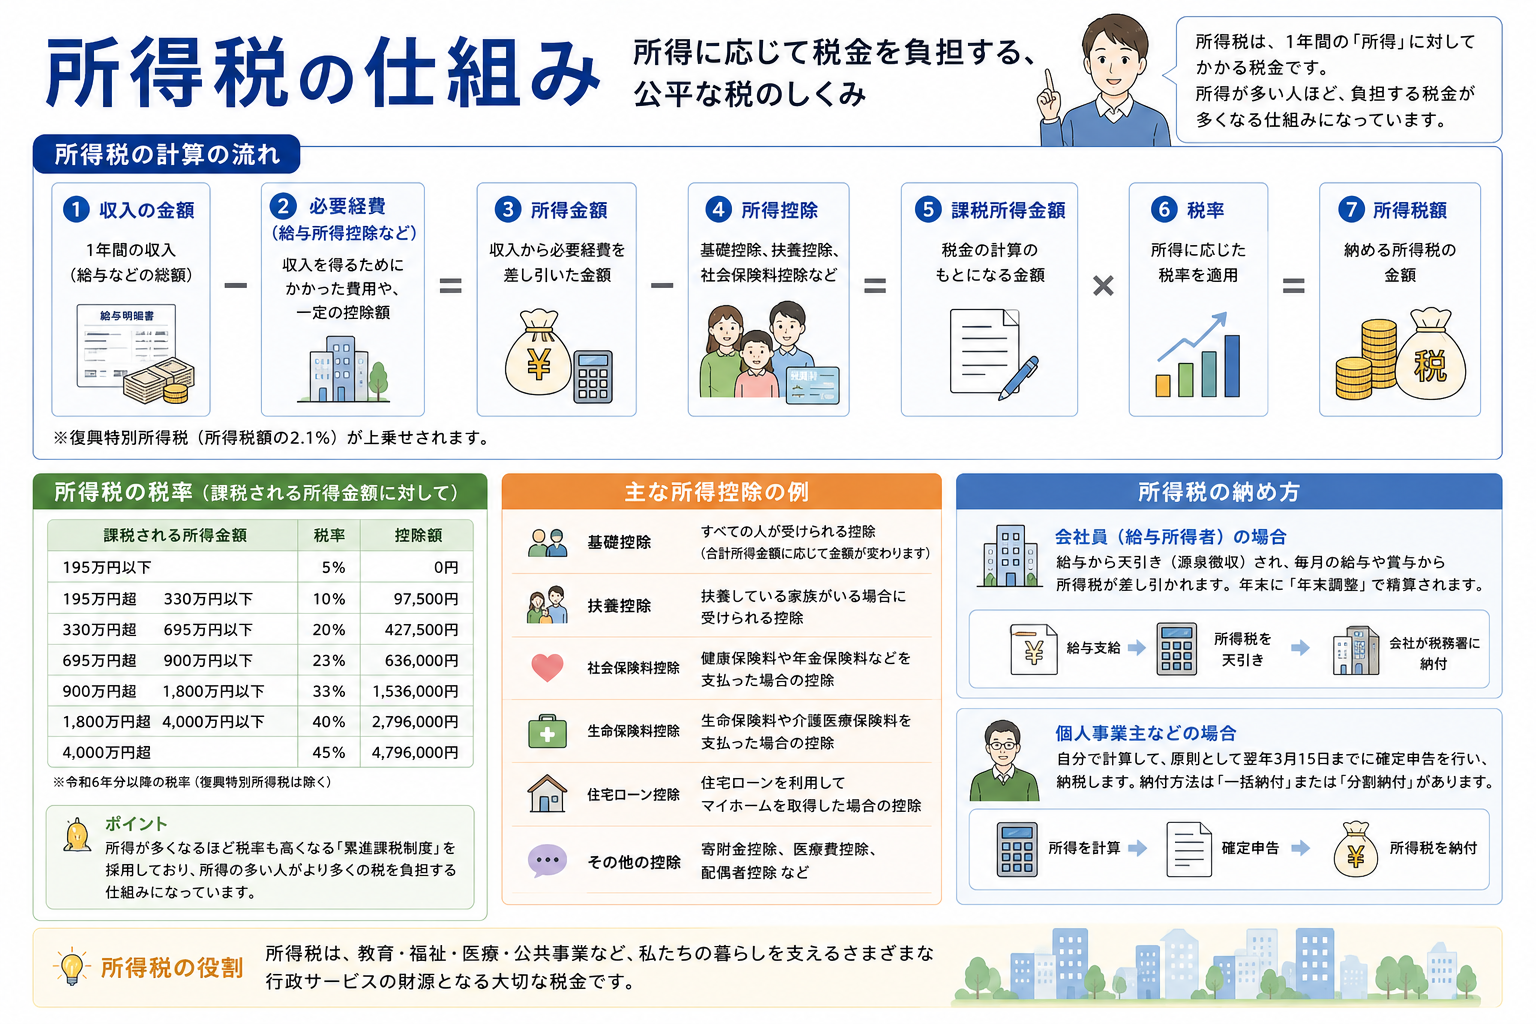
控除とは、税金を計算するもとになる所得から差し引ける金額のことです。扶養している側(多くは会社員)の税金が軽くなります。
扶養控除の対象になる条件(令和8年分)
扶養控除の対象となる「控除対象扶養親族」は、令和8年12月31日の時点で、以下の条件をすべて満たす必要があります。
- 配偶者以外の親族(6親等内の血族および3親等内の姻族)または都道府県知事から養育を委託された児童・市町村長から養護を委託された老人
- 生計を一にしている(必ずしも同居でなくてよい)
- 年間の合計所得金額が62万円以下(給与収入のみの場合は136万円以下)
- 青色申告者の事業専従者として給与の支払いを受けていない、または白色申告者の事業専従者でない
- 年齢が16歳以上(令和8年分は平成23年1月1日以前に生まれた人)
令和7年分は「58万円以下(給与収入123万円以下)」でした。令和8年分は基礎控除の引上げに合わせて、62万円以下(給与収入136万円以下) に引き上げられています。
16歳未満の子は扶養控除の対象ではありません(児童手当の対象のため)。ただし、扶養控除等申告書の「16歳未満の扶養親族」欄には記入します。住民税の計算などに使われるためです。
令和8年分の扶養控除の額は、次のとおりです。
| 区分(令和8年分) | 年齢(12月31日時点) | 控除額 |
|---|---|---|
| 一般の控除対象扶養親族 | 16歳以上19歳未満、23歳以上70歳未満 | 38万円 |
| 特定扶養親族 | 19歳以上23歳未満 | 63万円 |
| 老人扶養親族(同居老親等以外) | 70歳以上 | 48万円 |
| 老人扶養親族(同居老親等) | 70歳以上で、本人または配偶者の直系尊属かつ同居 | 58万円 |
給与収入が136万円でも、給与所得は62万円です。「収入」と「所得」は別物、ここだけは必ず押さえてください。
令和8年分の給与所得は、給与収入から「給与所得控除」を差し引いて計算します。給与所得控除とは、会社員の必要経費にあたる金額です。令和8・9年分は、最低保障額が65万円から74万円に引き上げられました。そのため、給与収入が74万1,000円以上219万1,000円未満なら「給与収入−74万円」が給与所得になります。
- 給与収入136万円の場合:136万円 − 74万円 = 62万円(62万円以下なので条件を満たす)
19歳以上23歳未満の子は「特定親族特別控除」もある
大学生くらいの子どもがいる家庭向けに、令和7年分から「特定親族特別控除」ができました。19歳以上23歳未満の親族の合計所得金額が62万円を超えても、123万円以下であれば、親が段階的に控除を受けられる制度です。
令和8年分の対象は、平成16年1月2日から平成20年1月1日までに生まれた親族です。給与収入のみの場合、136万円超197万円以下 が対象になります(令和7年分は123万円超188万円以下)。
| 子の合計所得金額(令和8年分) | 親が受けられる特定親族特別控除の額 |
|---|---|
| 62万円超85万円以下 | 63万円 |
| 85万円超90万円以下 | 61万円 |
| 90万円超95万円以下 | 51万円 |
| 95万円超100万円以下 | 41万円 |
| 100万円超105万円以下 | 31万円 |
| 105万円超110万円以下 | 21万円 |
| 110万円超115万円以下 | 11万円 |
| 115万円超120万円以下 | 6万円 |
| 120万円超123万円以下 | 3万円 |
詳しくは「特定扶養親族控除と特定親族特別控除(令和8年分)」をご覧ください。
配偶者控除・配偶者特別控除の条件(令和8年分)
配偶者(妻・夫)については「扶養控除」ではなく「配偶者控除」または「配偶者特別控除」が適用されます。
- 配偶者控除:配偶者の合計所得金額が62万円以下(給与収入のみなら136万円以下)の場合に適用。控除額は、本人(納税者)の所得によって38万円〜13万円(配偶者が70歳以上なら48万円〜16万円)
- 配偶者特別控除:配偶者の合計所得金額が62万円超133万円以下(給与収入のみなら136万円超207万円以下)の場合に、段階的に適用
ただし、本人(納税者)の合計所得金額が1,000万円を超える場合は、配偶者控除・配偶者特別控除の適用はありません。
年末調整では、配偶者控除・配偶者特別控除は「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」で申告します。書き方は「基礎控除申告書の書き方(令和8年分)」、控除額の計算は「配偶者控除・配偶者特別控除とは?計算方法と年末調整での申告方法」で解説しています。
令和8年分の改正は「12月の年末調整」でまとめて反映されます
今回の改正は、令和8年12月1日に施行され、令和8年分の所得税から適用されます。国税庁によると、令和8年11月までの毎月の源泉徴収(給与からの天引き)には変更がありません。12月の年末調整で、改正後の基準で1年分の税額を計算し直して精算します。
ここで注意したいのが、改正で新しく扶養の条件を満たす家族がいる場合です。例えば、給与収入が123万円超136万円以下の家族は、令和7年分の基準では扶養控除・配偶者控除の対象外でしたが、令和8年分では扶養の対象になります。この控除を受けるには、「給与所得者の扶養控除等(異動)申告書」などを会社に提出する必要があります。
改正は、申告しなければ反映されません。12月の年末調整の前に、家族の今年の収入を一度見直してください。
詳しくは「年末調整で扶養が増える?令和8年分の所得要件改正」、申告書の書き方は「扶養控除等申告書の書き方を従業員向けにわかりやすく解説」をご覧ください。
住民税の扶養は「1年遅れ」で変わります
住民税は、前の年の所得に対して課税されます。そのため、令和8年分の所得に対する住民税(令和9年度分)から、扶養の所得要件が62万円以下に変わります。
自治体の案内(千葉市など)によると、住民税の基礎控除は改正されていません。所得税とは控除額の考え方が異なるため、住民税の詳細はお住まいの市区町村の案内をご確認ください。
社会保険上の扶養(被扶養者)とは?
社会保険上の扶養とは、健康保険の「被扶養者」として認定されることです。被扶養者になると、自分で健康保険料を負担することなく健康保険に加入できます。また、会社員・公務員の配偶者(20歳以上60歳未満)は、国民年金の第3号被保険者として保険料の負担なく年金に加入できます。
被扶養者になれる人の範囲
日本年金機構によると、健康保険の被扶養者になれる親族の範囲は以下のとおりです。
- 同居でなくてもよい人:配偶者(事実婚を含む)、子・孫、兄弟姉妹、父母・祖父母などの直系尊属
- 同居が必要な人:上記以外の3親等内の親族(おじ・おば、甥・姪など)、内縁関係の配偶者の父母・子(配偶者の死後も含む)
あわせて、原則として日本国内に住所(住民票)があることも条件です。また、75歳以上の人は後期高齢者医療制度に加入するため、健康保険の被扶養者にはなれません。
収入条件(年収の壁)
社会保険の被扶養者になるには、年間収入(見込み)が一定の基準未満であることが条件です(2026年10月時点)。
- 年間収入が 130万円未満
- 60歳以上、または障害厚生年金を受けられる程度の障害がある人は 180万円未満
- 19歳以上23歳未満の人(配偶者を除く)は 150万円未満(2025年10月1日以降の認定から)
- かつ、同居の場合は被保険者(扶養する側)の年間収入の2分の1未満
- 別居の場合は、被保険者からの仕送り額(援助額)より少ないこと
19歳以上23歳未満かどうかは、扶養に入る日が属する年の12月31日時点の年齢で判定します。学生かどうかは問われません。
社会保険の「年収」は、税の「所得」とは数え方がまったく違います。年金や失業給付も、収入に含まれます。
社会保険の年間収入には、公的年金や失業給付なども含まれます。通勤手当も含めて判定されるのが一般的です(詳しくは加入している健康保険にご確認ください)。税の計算のように給与所得控除を差し引くこともしません。
また、2026年4月1日以降に扶養に入る人で、収入が給与のみの場合は、労働条件通知書などの労働契約の内容から見込まれる年間収入が基準額(130万円未満。60歳以上などは180万円未満、19歳以上23歳未満は150万円未満)未満であれば、原則として被扶養者と認定する取扱いが始まっています。ただし、契約期間が1年未満の場合、シフト制で労働時間がはっきりしない場合、手当の金額が書かれていない場合は、この取扱いの対象外です(日本年金機構)。
繁忙期に一時的に収入が増えたケースは「パートで繁忙期だけ月収アップ。扶養の「130万円の壁」はどうなる?」で解説しています。
2026年10月から:130万円未満でも「自分で加入」するケースが増えています
勤務先の規模などによっては、年収130万円未満でも、扶養から外れて自分で社会保険に加入するケースがあります(短時間労働者の社会保険加入)。
この加入基準は、これまで「月額8.8万円以上(いわゆる106万円)」の賃金要件がありました。日本年金機構によると、2026年10月1日にこの賃金要件が撤廃され、今後は主に「週20時間以上働いているか」で判定されます。勤め先が従業員51人以上の企業であること、学生でないことなどの要件は残っています。詳しくは【2026年10月改正】社会保険の「106万円の壁」が廃止にをご覧ください。
税法上の扶養と社会保険上の扶養の違いを整理(令和8年分)
| 項目 | 税法上の扶養(令和8年分) | 社会保険上の扶養(2026年10月時点) |
|---|---|---|
| 目的 | 扶養する人の所得税・住民税を軽くする(控除) | 扶養される人が保険料を負担せずに健康保険・年金に加入する |
| 収入基準 | 合計所得62万円以下(給与のみ136万円以下) | 年収130万円未満(60歳以上・障害者は180万円未満、19歳以上23歳未満は150万円未満) |
| 段階的な控除 | 配偶者特別控除(給与のみ136万円超207万円以下)、特定親族特別控除(同136万円超197万円以下) | なし(基準を超えると扶養から外れる) |
| 収入の数え方 | 「所得」(給与収入−給与所得控除74万円など) | 「収入」(通勤手当・年金なども含む総額) |
| 扶養する人との比較 | なし(本人の合計所得1,000万円超は配偶者控除等の対象外) | 同居は被保険者の年収の2分の1未満、別居は仕送り額未満 |
| 対象者 | 配偶者以外の親族は扶養控除、配偶者は配偶者控除 | 一定範囲の親族(3親等内。一部は同居が必要)、75歳未満 |
| 判定時期 | 1月〜12月の所得で判定(12月31日時点の現況) | 扶養に入る時点からの今後1年間の見込み(2026年4月からは労働契約の内容でも判定) |
| 手続き先 | 会社(年末調整)または確定申告 | 会社を通じて健康保険(協会けんぽ・健康保険組合)・年金事務所 |
収入の基準も、数え方も異なることがポイントです。令和8年分は「給与のみで136万円以下なら税法上の扶養、130万円未満なら社会保険上の扶養」と、それぞれの壁があります。
令和8年分は、税の壁(136万円)のほうが社会保険の壁(130万円)より高くなりました。「税は大丈夫でも社会保険はアウト」という逆転が起こりえます。
例えば給与収入133万円の配偶者は、税では配偶者控除の対象(所得59万円)です。一方、社会保険では130万円以上なので、原則として扶養から外れます。
扶養の判定でよくある3つのつまずき
つまずき1:「収入」と「所得」を同じものだと思っている
税は「所得」、社会保険は「収入」で判定します。例えば「62万円」と聞いて、給与の手取りや総額と比べてしまうケースが典型です。給与のみなら、税の62万円は給与収入136万円にあたります。
つまずき2:「いつからいつまで」の期間が違うことを知らない
税は1月〜12月の1年間の所得で判定します。社会保険は「扶養に入る時点から先の1年間」の収入見込みで判定します。例えば年の途中で働き方が変わった場合、税は扶養内でも、社会保険は扶養を外れる時期が出てくることがあります。
つまずき3:去年の金額のまま覚えている
令和7年分の税の基準は58万円(給与123万円)、令和8年分は62万円(給与136万円)です。住民税は1年遅れで変わり、社会保険は年齢によって基準が違います。前年の書類やネットの古い記事を見て判断すると、ずれが生じます。
扶養の判定ミスの多くは、計算ではなく「どの年分の、どちらの基準か」の取り違えで起きています。
ケース別の計算例(令和8年分)
以下はいずれも、一般的なしくみを説明するための例です。前提は、いずれも令和8年分(2026年1月〜12月)、扶養する本人の合計所得金額は900万円以下、家族には例に書いた収入以外の収入・所得はないものとします。
ケース1:パートの配偶者(45歳)・給与収入128万円
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 給与収入 | 1,280,000円 | 令和8年1月〜12月の合計 |
| 給与所得控除 | 740,000円 | 令和8年分の最低保障額 |
| 給与所得(合計所得金額) | 540,000円 | 1,280,000円 − 740,000円 |
| 税の判定 | 配偶者控除38万円 | 540,000円 ≦ 620,000円、配偶者は70歳未満 |
| 社会保険の判定 | 原則として被扶養者 | 年収128万円 < 130万円、かつ扶養する人の年収の2分の1未満の場合 |
ただし、勤め先が従業員51人以上で、週20時間以上働いている場合などは、2026年10月以降、自分で社会保険に加入する対象になります。
ケース2:大学生の子(20歳)・アルバイト給与収入148万円
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 給与収入 | 1,480,000円 | 令和8年1月〜12月の合計 |
| 給与所得(合計所得金額) | 740,000円 | 1,480,000円 − 740,000円 |
| 税の判定(親) | 特定親族特別控除63万円 | 620,000円 < 740,000円 ≦ 850,000円 |
| 社会保険の判定 | 原則として被扶養者 | 19歳以上23歳未満の基準:年収148万円 < 150万円 |
参考までに、同じ子の給与収入が160万円だった場合は次のとおりです。
- 税:1,600,000円 − 740,000円 = 860,000円 → 85万円超90万円以下なので、親の特定親族特別控除は61万円
- 社会保険:年収160万円 ≧ 150万円 → 原則として扶養から外れる
税の控除は段階的に減るだけですが、社会保険は基準を超えると外れます。大学生の子の「壁」は、税より社会保険のほうが先に来ることがわかります。
なお、子ども本人は、合計所得金額が89万円以下(給与のみなら163万円以下)などの条件を満たせば、令和8年分は「勤労学生控除」を受けられる場合があります。
ケース3:別居の親(72歳)・公的年金収入172万円
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 公的年金等の収入 | 1,720,000円 | 令和8年1月〜12月の合計 |
| 公的年金等控除 | 1,100,000円 | 65歳以上、年金収入330万円以下、公的年金等以外の所得が1,000万円以下の場合 |
| 雑所得(合計所得金額) | 620,000円 | 1,720,000円 − 1,100,000円 |
| 税の判定 | 老人扶養親族(同居老親等以外)48万円 | 620,000円 ≦ 620,000円、70歳以上、別居 |
| 社会保険の判定 | 条件次第 | 60歳以上の基準:年収172万円 < 180万円。ただし別居のため、仕送り額が172万円を上回ることが必要 |
税では「生計を一にしている」ことが条件で、別居でも定期的な仕送りがあれば認められる場合があります。社会保険では、別居の場合は仕送り額が親の収入より多いことが条件になる点が大きな違いです。
ご自身の家族が実際にどの控除・扶養に当てはまるかは、会社の担当者、税務署、加入している健康保険(協会けんぽ・健康保険組合)や年金事務所にご確認ください。
よくある疑問Q&A
Q. 親を扶養に入れることはできる?
条件を満たせば可能です。税法上は「生計を一にしている」こと、令和8年分の合計所得金額が62万円以下であることが主な条件です。同居していなくても、仕送りをしている場合などは「生計を一にしている」と認められる場合があります。
社会保険上は、父母・祖父母は別居でも対象になりえます。ただし、別居の場合は親の年収が仕送り額より少ないことなどが条件です。75歳以上の親は後期高齢者医療制度に加入するため、健康保険の被扶養者にはなれません。
Q. 扶養から外れたらどうなる?
税法上の扶養から外れると、扶養している側の所得控除が減り、年末調整や確定申告で納税額が増えます。ただし、配偶者特別控除や特定親族特別控除のように、段階的に控除が残る場合もあります。
社会保険上の扶養から外れると、扶養されていた側が自分で健康保険・国民年金(または勤務先の健康保険・厚生年金)に加入し、保険料を負担する必要があります。
Q. 今年から扶養に入れられるかもしれない家族がいます。何をすればいい?
令和8年分の改正で、新たに扶養の条件を満たす家族がいる場合は、扶養控除等(異動)申告書などを会社に提出します。配偶者や19歳以上23歳未満の子については、基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書も確認しましょう。年末調整で申告できなかった場合でも、確定申告で控除を受ける方法があります。
Q. 住民税の扶養も同じ金額で判定される?
住民税は前年の所得に対して課税されるため、令和8年分の所得に対する住民税(令和9年度分)から、扶養の所得要件が62万円以下になります。詳しくはお住まいの市区町村にご確認ください。
年末調整の前に、今日からできること
- 今日:家族それぞれの令和8年1月〜12月の収入見込みを書き出し、「給与なら136万円」「社会保険なら130万円(年齢により150万円・180万円)」と比べる
- 今週:令和7年分では扶養外だった家族(給与収入123万円超136万円以下など)がいないか確認し、いれば扶養控除等(異動)申告書の提出について会社の担当者に相談する
- 年末調整の書類の提出期限まで:配偶者・19歳以上23歳未満の子がいる場合は、基礎控除申告書の書き方(令和8年分)を見ながら、収入の見積額を記入する
完璧に理解しなくても大丈夫です。まずは「家族の今年の収入見込み」を数字で出すことから始めましょう。
まとめ
- 「扶養に入れる条件」は税法上と社会保険上で異なります。令和8年分の税の扶養は合計所得62万円以下(給与のみ136万円以下)、社会保険の扶養は年収130万円未満(年齢などにより150万円・180万円未満)です。
- 税の改正は令和8年12月の年末調整で反映されます。新たに扶養の条件を満たす家族がいる場合は、扶養控除等(異動)申告書などの提出が必要です。
- 社会保険は2026年10月から賃金要件(106万円)が撤廃され、週20時間以上などの条件で自分で加入するケースが増えています。
扶養の手続きや判断に迷ったときは、会社の担当者や税務署・年金事務所に相談することをおすすめします。
参考:
- 国税庁「令和8年分 年末調整のしかた」Ⅰ 昨年と比べて変わった点(2026年10月11日確認)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(2026年10月11日確認)
- 国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」(2026年10月11日確認)
- 国税庁 タックスアンサー No.1180 扶養控除(2026年10月11日確認)
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」(2026年10月11日確認)
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」(2026年10月11日確認)
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」(2026年10月11日確認)
- 全国健康保険協会(協会けんぽ)「被扶養者の収入要件について」(2026年10月11日確認)
- 千葉市「令和9年度から適用される個人市・県民税の主な改正点」(2026年10月11日確認)
- 国税庁 タックスアンサー No.1191 配偶者控除(2026年10月11日確認)
- 国税庁 タックスアンサー No.1600 公的年金等の課税関係(2026年10月11日確認)
- 日本年金機構「19歳以上23歳未満の被扶養者の年齢要件の判定時点」(2026年10月11日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
(更新履歴)2026年5月31日公開/2026年10月11日更新:令和8年分の扶養の所得要件(62万円以下・給与収入136万円以下)、給与所得控除の最低保障額74万円、特定親族特別控除、社会保険の19歳以上23歳未満の150万円基準・労働契約による判定・2026年10月の賃金要件撤廃を反映しました。