本記事はアフィリエイト広告(PR)を含みます。
そろそろ、会社から年末調整の書類が配られる時期です。その中に、名前がとても長い書類が1枚あります。
「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼……」。
読み終える前に手が止まった方も多いのではないでしょうか。「年収を書けばいいの?」「所得って何?」「去年の控えを写せばいい?」。私が給与計算ソフトのサポート窓口にいた6年間でも、「この書類のどの欄を書けばいいのか」は特に多いご相談でした。
しかも令和8年(2026年)分は、税制改正で基礎控除の金額が変わりました。去年と同じ感覚で書くと、ずれる欄があります。
書類の名前が長いのは、4枚の申告書が1枚に同居しているからです。あなたが全部書く必要はありません。
この記事では、次のことがわかります。
- 自分が書く欄と書かなくていい欄の見分け方
- 年収から「合計所得金額(見積額)」を出し、令和8年分の基礎控除の額(104万円/67万円/62万円など)を選ぶ手順
- 年収150万円・400万円・700万円・900万円の記入例と、副業がある場合の例
なお、毎年1月ごろに出す「扶養控除等(異動)申告書」は別の書類です。書き方は「扶養控除等申告書の書き方を従業員向けにわかりやすく解説【2026年版】」で解説しています。
基礎控除申告書の本質は「年収」ではなく「所得」で判定する書類だということ
この書類でつまずく原因は、書き方の難しさではありません。「年収(収入)」と「所得」の取り違えです。
基礎控除申告書の判定欄は、すべて「合計所得金額(見積額)」で区切られています。合計所得金額とは、年収から必要経費にあたる金額を差し引いた「もうけ」の合計です。会社員の場合、必要経費の代わりに「給与所得控除」(給与の額に応じて自動的に差し引かれる金額)を引きます。
ところが、多くの方が源泉徴収票の「支払金額」、つまり年収をそのまま見積額の欄に書いてしまいます。
サポート窓口でも「申告書のとおり入力したのに、基礎控除の金額がおかしい」というお問い合わせをよく受けました。原因をたどると、見積額の欄に収入金額が書かれていたケースが少なくありませんでした。
さらに令和8年分は、判定表の金額そのものも変わりました。例えば給与だけで年収500万円の方の給与所得は、次のとおりです。
- 500万円 ÷ 4 = 125万円(千円未満の端数なし)
- 125万円 × 3.2 − 44万円 = 356万円
この方の基礎控除の額は、次のとおりです。
| 年分 | 合計所得金額356万円の人の基礎控除の額 |
|---|---|
| 令和7年分 | 68万円 |
| 令和8年分 | 104万円 |
同じ年収でも36万円違うため、去年の控えを見ながら書くと誤るおそれがあります。改正の背景は「【2026年12月改正】年末調整はどう変わる?知っておきたい3つのポイントを先取り解説」にまとめています。
この書類のミスの多くは、計算ではなく”年収と所得の取り違え”で起きています。
基礎控除申告書の書き方でつまずく3つの原因
原因1:「収入」と「所得」の違いがわからないまま書いている
収入は、賞与を含め、税金や社会保険料が引かれる前の額面の金額です。所得は、そこから給与所得控除を差し引いた金額です。
例えば年収400万円の方なら、給与所得は276万円です。令和8年分は合計所得金額489万円以下なら基礎控除の額が104万円なので、仮に400万円と書いても、結果として基礎控除の額は同じです。
ところが年収600万円の方は違います。給与所得は436万円(600万円 ÷ 4 = 150万円、150万円 × 3.2 − 44万円)で104万円の区分ですが、年収をそのまま書くと「489万円超655万円以下」の行に入り、67万円を選んでしまいます。
副業・年金・不動産などの所得も「合計」に入ります。給与だけを見ていると、判定がずれます。
原因2:去年の控えや去年の様式を見ながら書いている
令和8年分の様式は、欄の位置や書く流れは去年とほぼ同じで、変わったのは「控除額の計算」の表の金額です。
去年の控えの「88万円」「68万円」を写すと誤りです。「控えと金額が違うので、間違えたと思った」というご相談もよくありますが、令和8年分は違っていて正しいのです。
令和8年分の用紙は、表面右上に「令和8年12月年末調整用」と表示されています。最初に確認してください。
原因3:1枚に4つの申告書が同居していて、どこまで書くかわからない
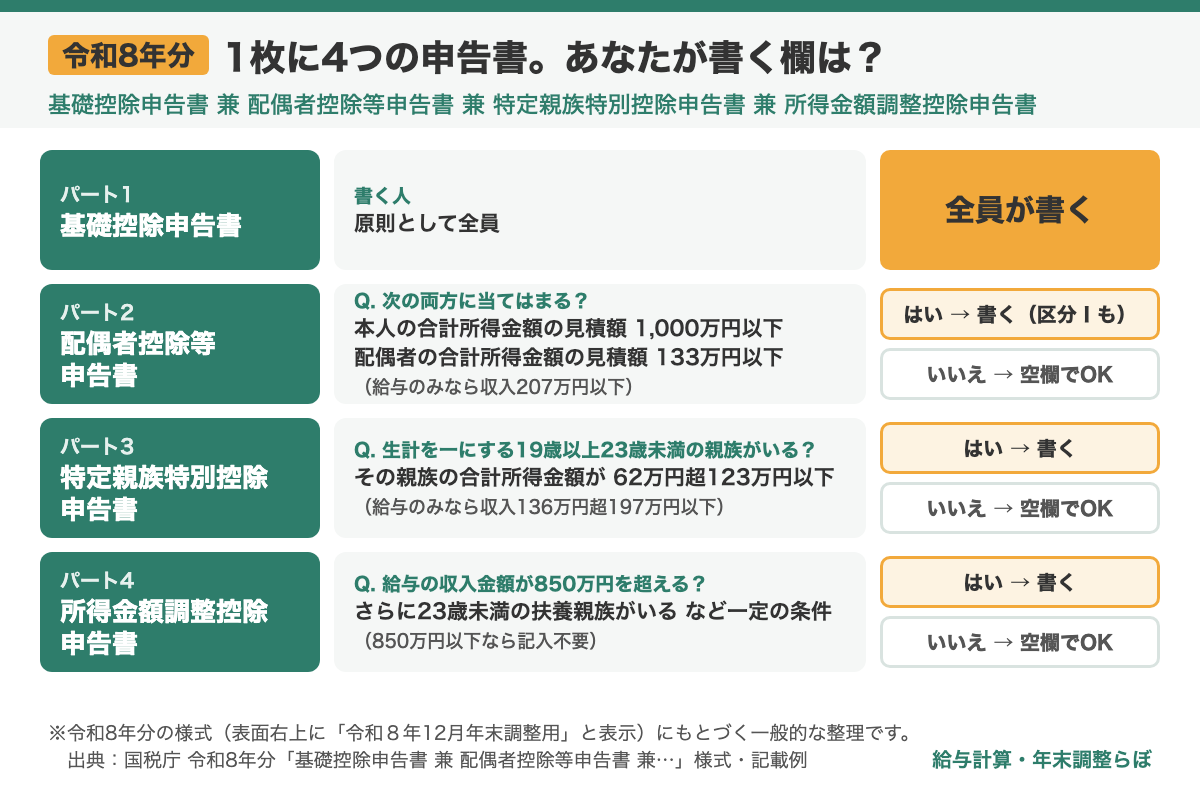
この1枚には、基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の4つの申告書が入っています。全員が書くのは基礎控除の部分だけで、残りは当てはまる人だけが書きます。
「区分Ⅰって何ですか?」は、独身の若手社員の方から毎年寄せられる質問です。区分Ⅰは配偶者控除等申告書を書く人だけが記入する欄で、それ以外の方は空欄で構いません。
全部埋めるのが正解ではありません。”自分に関係ある欄だけ”を正しく書くのが正解です。
令和8年分 基礎控除申告書の書き方(記入手順と年収別の記入例)
様式の正式名称は「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。
ステップ0:自分が書くパートを確認する
やること:次の表で、自分が書くパートに印を付けます。
| パート(令和8年分) | 書く人 | 詳しい解説 |
|---|---|---|
| 基礎控除申告書 | 原則として全員 | この記事 |
| 配偶者控除等申告書 | 本人の合計所得金額の見積額が1,000万円以下で、配偶者の合計所得金額の見積額が133万円以下(給与のみなら収入207万円以下)の人 | 配偶者控除・配偶者特別控除の記事 |
| 特定親族特別控除申告書 | 生計を一にする19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下(給与のみなら136万円超197万円以下)の人がいる人 | 特定親族特別控除の記事 |
| 所得金額調整控除申告書 | 給与の収入金額が850万円を超え、23歳未満の扶養親族がいるなど一定の条件に当てはまる人 | この記事(記入例④) |
注意点:家族の所得の基準は令和8年分で変わっています。詳しくは「年末調整で扶養が増える?令和8年分の所得要件改正」をご覧ください。
よくある間違い:配偶者がいない方が、配偶者の欄や区分Ⅰを埋めようとして手が止まるケースです。書かなくて大丈夫です。
ステップ1:今年の給与の収入金額を見積もる
やること:「給与所得」の「収入金額」の欄に、令和8年1月から12月までに支払われる給与と賞与の合計見込み額を書きます。1〜11月の総支給額に、12月分の給与・賞与の見込みを足して出します。
注意点:2か所以上から給与をもらっている方は、すべての勤務先の給与を合計します。
よくある間違い:手取り額で書く、冬の賞与を入れ忘れる、の2つです。「額面」「賞与込み」と覚えておいてください。
ステップ2:給与所得の金額を出す
やること:収入金額から、「所得金額」の欄に書く給与所得の金額を出します。申告書裏面の表では次のとおりです(令和8年分)。
| 給与の収入金額 | 給与所得の金額 |
|---|---|
| 740,999円まで | 0円 |
| 741,000円〜2,190,999円 | 収入金額 − 740,000円 |
| 2,191,000円〜2,199,999円 | 裏面の表の金額(1,451,000円〜1,456,000円) |
| 2,200,000円〜3,599,999円 | (収入金額 ÷ 4、千円未満切捨て)× 2.8 − 80,000円 |
| 3,600,000円〜6,599,999円 | (収入金額 ÷ 4、千円未満切捨て)× 3.2 − 440,000円 |
| 6,600,000円〜8,499,999円 | 収入金額 × 90% − 1,100,000円 |
| 8,500,000円以上 | 収入金額 − 1,950,000円 |
注意点:令和8・9年分は、給与所得控除の最低保障額が65万円から74万円に引き上げられています(令和10年分以後は69万円)。年収219万円前後の方は、計算式ではなく裏面の表で金額を確認してください。
よくある間違い:「÷4」のあとの千円未満の切り捨てを忘れることです。
ステップ3:給与以外の所得を足して「合計所得金額(見積額)」を出す
やること:副業の所得、年金、不動産所得などがあれば、その合計額を「給与所得以外の所得の合計額」の欄に書きます。給与所得と足した金額が、合計所得金額の見積額です。給与以外の所得がない方は、給与所得の金額がそのまま合計所得金額になります。
注意点:預貯金の利子のように源泉分離課税で課税が完結するものや、確定申告をしないことを選んだ一定の所得は含めません。
よくある間違い:副業の売上(収入)をそのまま足すことです。足すのは、経費を引いたあとの「所得」です。
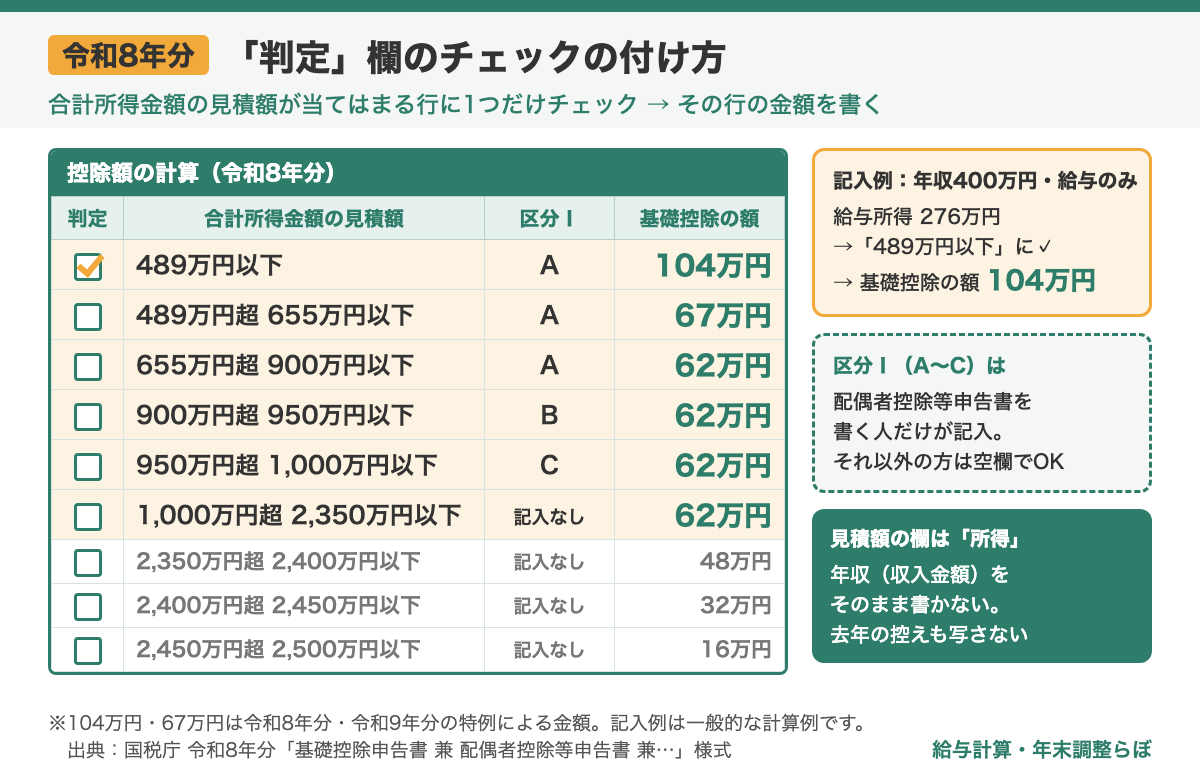
ステップ4:「判定」欄にチェックし、「基礎控除の額」を書く
やること:「控除額の計算」の「判定」欄で、合計所得金額の見積額が当てはまる行にチェックし、その行の金額を「基礎控除の額」の欄に書きます。
| 判定(合計所得金額の見積額) | 区分Ⅰ | 基礎控除の額(令和8年分) |
|---|---|---|
| 489万円以下 | A | 104万円 |
| 489万円超655万円以下 | A | 67万円 |
| 655万円超900万円以下 | A | 62万円 |
| 900万円超950万円以下 | B | 62万円 |
| 950万円超1,000万円以下 | C | 62万円 |
| 1,000万円超2,350万円以下 | (記入なし) | 62万円 |
| 2,350万円超2,400万円以下 | (記入なし) | 48万円 |
| 2,400万円超2,450万円以下 | (記入なし) | 32万円 |
| 2,450万円超2,500万円以下 | (記入なし) | 16万円 |
注意点:区分Ⅰ(A〜C)は、配偶者控除等申告書を書く人だけが記入します。なお、104万円・67万円は令和8年分・令和9年分の特例による金額です。
よくある間違い:去年の控えの金額をそのまま写すことです。
大丈夫です。ただし、見積額の欄に”年収”を書いていないかだけは必ず確認してください。
ステップ5:年収別の記入例
前提条件はすべて次のとおりです。
- 令和8年分、給与は1か所のみ、給与以外の所得なし(副業の例を除く)
- 所得金額調整控除は、記入例④のみ対象
| 例 | 給与の収入金額 | 給与所得の計算 | 合計所得金額の見積額 | 基礎控除の額 | 区分Ⅰ |
|---|---|---|---|---|---|
| ① パート勤務 | 1,500,000円 | 1,500,000 − 740,000 | 760,000円 | 104万円 | 配偶者控除等を受けない場合は記入不要 |
| ② 会社員 | 4,000,000円 | 4,000,000 ÷ 4 = 1,000,000 → 1,000,000 × 3.2 − 440,000 | 2,760,000円 | 104万円 | 同上 |
| ③ 会社員・配偶者控除等を受ける | 7,000,000円 | 7,000,000 × 90% − 1,100,000 | 5,200,000円 | 67万円 | A |
| ④ 会社員・22歳の大学生の子(合計所得金額62万円以下の扶養親族)を扶養・配偶者控除等を受ける | 9,000,000円 | 9,000,000 − 1,950,000 = 7,050,000 → 所得金額調整控除 50,000円を差し引く | 7,000,000円 | 62万円 | A |
記入例④の所得金額調整控除は、23歳未満の扶養親族(合計所得金額62万円以下)がいるため対象になり、(9,000,000円 − 8,500,000円)× 10% = 50,000円 です。同じ用紙の「所得金額調整控除申告書」の欄も記入します。
副業がある場合の例(令和8年分、給与1か所で年収6,500,000円、副業の雑所得500,000円)
- 給与所得:6,500,000円 ÷ 4 = 1,625,000円 → 1,625,000円 × 3.2 − 440,000円 = 4,760,000円
- 合計所得金額の見積額:4,760,000円 + 500,000円 = 5,260,000円
- 判定:489万円超655万円以下 → 基礎控除の額 67万円
給与だけなら104万円の区分ですが、副業の所得を足すと67万円の区分に移ります。
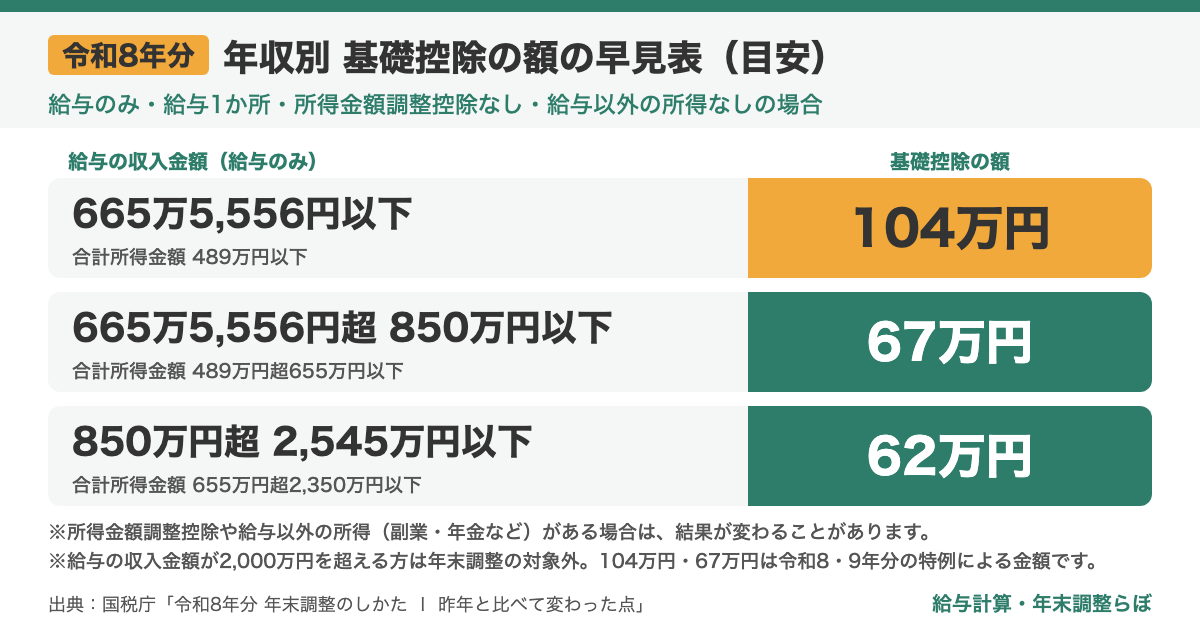
給与だけの場合の目安は、国税庁の資料によると次のとおりです(令和8年分)。
| 給与の収入金額(給与のみ) | 基礎控除の額 |
|---|---|
| 665万5,556円以下 | 104万円 |
| 665万5,556円超850万円以下 | 67万円 |
| 850万円超2,545万円以下 | 62万円 |
所得金額調整控除や給与以外の所得がある場合は、この目安と結果が変わることがあります。また、給与の収入金額が2,000万円を超える方は、年末調整の対象外です。
ここで示したのは一般的な計算例です。ご自身の金額は、会社の担当者や税務署にご確認ください。
ステップ6:提出前の3点チェック
- 用紙の右上に「令和8年12月年末調整用」と表示されているか
- 見積額の欄に「収入」ではなく「所得」を書いたか
- 配偶者控除等を受けない方は、配偶者の欄と区分Ⅰを空欄にしているか
提出期限は、令和8年の最後に給与を受け取る日の前日までです。提出先は、扶養控除等申告書を出している会社(主たる給与の支払者)です。実際には会社が回収日を決めていることが多いので、社内の案内に従ってください。
給与担当者の方へ
従業員から「私の基礎控除はいくらですか?」と聞かれたときは、金額を答えるのではなく、「判定表のどの行に当てはまるか、一緒に見てみましょう」と手順を案内するのがおすすめです。判断に迷うケースは税務署への確認を案内してください。
国税庁の年末調整控除申告書作成用ソフトウェア(年調ソフト、無料)を使うと、判定や控除額が自動で計算されるため、記入ミスを減らせます。利用できるかどうかは、勤務先の案内を確認してください。
基礎控除申告書のために今日からできること
- 今日:手元の給与明細か昨年の源泉徴収票で、今年の年収(額面・賞与込み)の見込みを1行メモする
- 今週:ステップ2〜4で合計所得金額を出し、令和8年分の判定表のどの行に当てはまるか確認する(副業・年金などの所得も含める)
- 提出期限まで:ステップ6の3点チェックをしてから提出する。迷う点は、会社の担当者か税務署に確認する
完璧に理解しなくて大丈夫。まずは”今年の年収の見込み”を1行メモすることから。
なお、ふるさと納税の寄附金控除は年末調整では受けられません。会社員の方は、ワンストップ特例(確定申告が不要で、寄附先が5自治体以内の場合)か確定申告で手続きします。

【PR】ポケマル ふるさと納税の広告です。
まとめ
- 令和8年分の基礎控除の額は、合計所得金額489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円
- 判定に使うのは「年収」ではなく「合計所得金額(見積額)」。給与以外の所得も合計する
- 1枚に4つの申告書が入っている。自分に関係ある欄だけを、令和8年分の用紙で書く
参考:
- 国税庁「令和8年分 年末調整のしかた Ⅰ 昨年と比べて変わった点」(2026年10月8日確認)
- 国税庁「令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 記載例」(2026年10月8日確認)
- 国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」様式(2026年10月8日確認)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(2026年10月8日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント