本記事はアフィリエイト広告(PR)を含みます。
2026年10月11日更新:令和9年分の様式に合わせて全面的に書き直しました(扶養の所得要件62万円、生年月日の範囲、給与所得控除74万円、特定親族のチェック欄、記入例、令和8年分の異動確認を追加)。
年末調整の書類一式と一緒に、「令和9年分」と書かれた扶養控除等申告書が配られた。まだ今年の年末調整も終わっていないのに、もう来年の分? 去年の控えを見ながら書こうとしたら、生年月日の範囲も金額も違っていて、手が止まってしまった……。
給与計算ソフトのサポート窓口にいた頃、10〜11月はこの書類の質問がいちばん多い時期でした。「どっちの年の申告書を書けばいいの?」「所得の見積額は年収ですよね?」という声が毎日届いていました。
わかりにくいのは、あなたのせいではありません。同じ名前の書類が”2年分”同時に動いているからです。
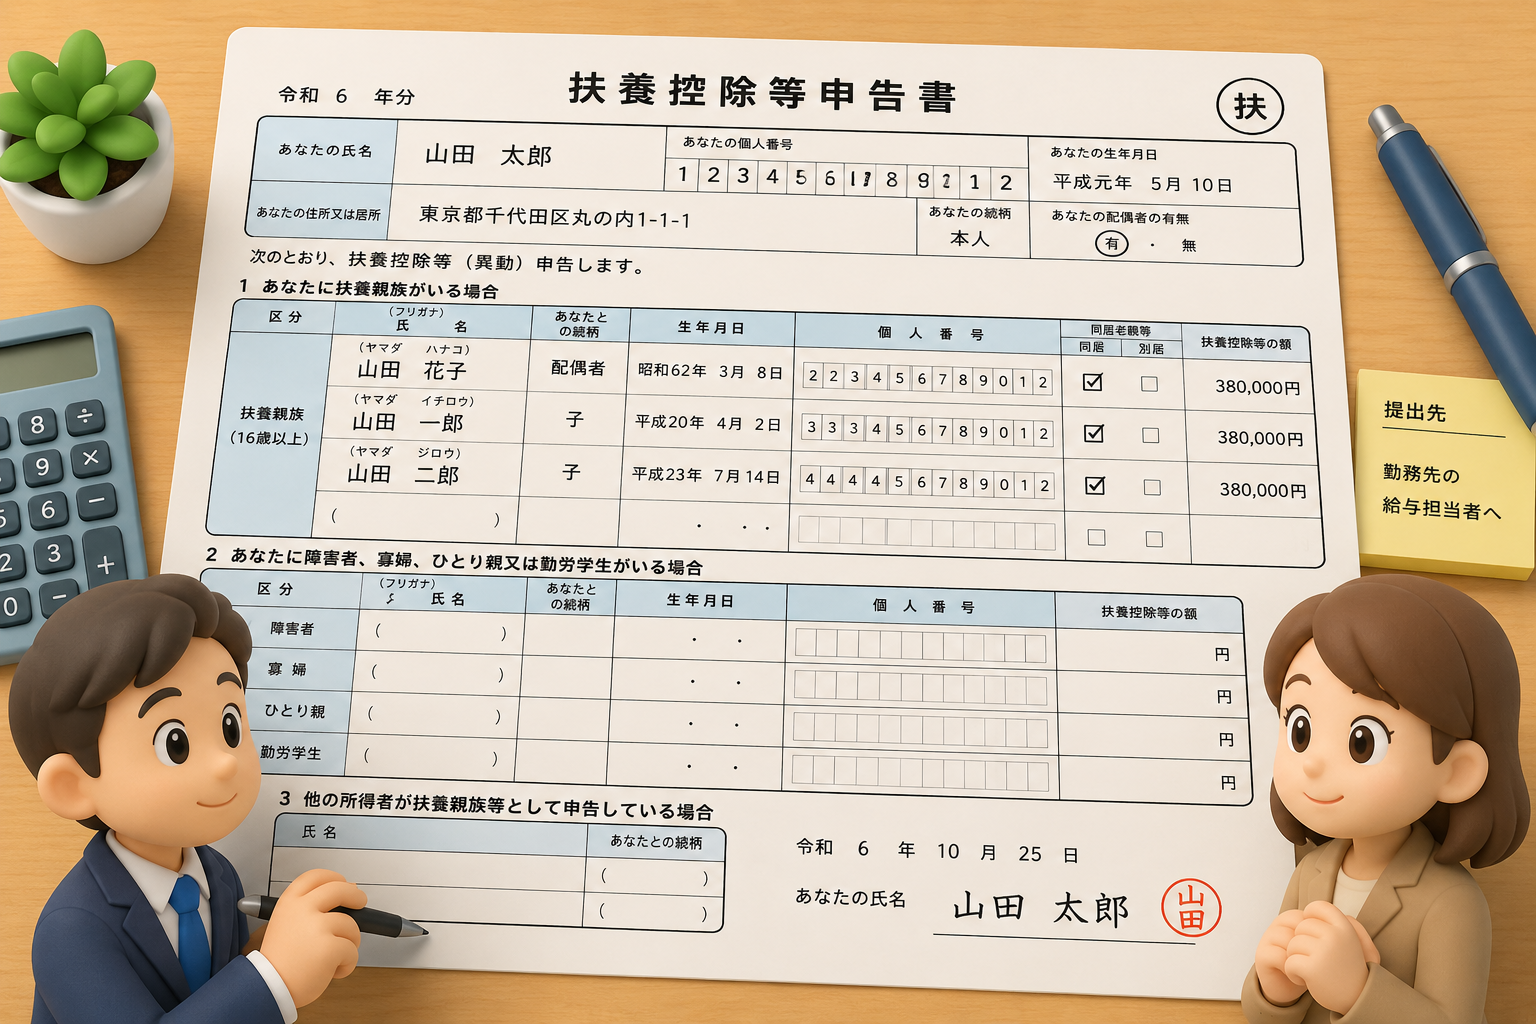
配られた書類の正式名称は「給与所得者の扶養控除等(異動)申告書」(令和9年分)です。
この記事では、次のことがわかります。
- 令和9年分の扶養控除等申告書の、欄ごとの書き方と記入例
- 令和8年分から変わった数字(62万円・生年月日の範囲など)
- 年末調整の前に、今年(令和8年分)の申告書で確認しておくこと
先に要点を言うと、令和9年分の扶養親族の所得要件は、所得の見積額62万円以下(給与だけなら136万円以下)です。配偶者(95万円以下)など、62万円を超えても申告書に書く場合があるため、ステップ2の表で確認してください。
この書類は「来年1年間の予約票」です
扶養控除等申告書は、正式には「給与所得者の扶養控除等(異動)申告書」といい、会社が給与から差し引く所得税(源泉徴収)の額を決めるための書類です。
いま配られている令和9年(2027年)分の申告書は、令和9年の1年間、毎月いくら天引きするかを決めるものです。だから書くのは「来年どうなりそうか」です。
一方、今年の初めに出した令和8年分の申告書は、12月の年末調整(1年間に天引きした所得税を正しい金額に精算する手続き)の土台です。家族の状況が変わっていたら、年末調整の前に直す必要があります。この時期にやることは2つです。
| やること | 対象の書類 | 書く・確認する内容 |
|---|---|---|
| 新しく書いて出す | 令和9年分の申告書 | 令和9年中の見込み |
| 内容に変更がないか確認する | 令和8年分の申告書(提出済み) | 令和8年中の実際の状況 |
書くのは”今年の実績”ではなく、”来年1年間の見込み”です。
書き間違いが起きる3つの原因
原因1:去年の控えを見ながら書き、生年月日の範囲のズレに気づかない
申告書の欄には、「平24.1.1以前生」のように生年月日の範囲が印刷されています。この範囲は毎年1年ずつずれます。去年の控えをそのまま写すと、たとえば来年16歳になる子を、住民税の「16歳未満」の欄に書いたままにしてしまいます。
| 区分 | 令和8年分の様式 | 令和9年分の様式 |
|---|---|---|
| 源泉控除対象親族(16歳以上) | 平23.1.1以前生 | 平24.1.1以前生 |
| 特定扶養親族・特定親族(19歳以上23歳未満) | 平16.1.2生〜平20.1.1生 | 平17.1.2生〜平21.1.1生 |
| 老人扶養親族(70歳以上) | 昭32.1.1以前生 | 昭33.1.1以前生 |
| 16歳未満の扶養親族(住民税欄) | 平23.1.2以後生 | 平24.1.2以後生 |
出典:国税庁 令和8年分・令和9年分「給与所得者の扶養控除等(異動)申告書」
原因2:「所得の見積額」の欄に年収(収入)を書いてしまう
サポート窓口で特に多かった間違いです。この欄に書くのは「所得」で、給与の場合は給与収入から給与所得控除(会社員の必要経費にあたる金額)を差し引いた金額です。パート年収120万円の配偶者なら「1,200,000円」ではなく「460,000円」です(計算は後述)。取り違えると、扶養の判定がまるごと狂います。
原因3:今年の途中で変わった「62万円」を、令和8年分に反映し忘れる
扶養親族の所得要件は、令和8年分から58万円以下が62万円以下に引き上げられました。令和8年度税制改正で決まり、令和8年12月1日に施行されたため、前年に配られた令和8年分の様式には改正前の「58万円」が印刷されています。源泉徴収では、令和8年12月1日以後に支払う給与から適用されます。
そのため「新しく扶養の条件を満たした家族がいるのに、申告書に書いていない」ケースが起きやすくなっています。国税庁も、新たに要件を満たした親族の控除を受けるには扶養控除等(異動)申告書などの提出が必要だと案内しています。
ミスの多くは知識不足ではなく、”年分の取り違え”から起きています。
令和9年分の扶養控除等申告書の書き方
ステップ1:提出期限と基本のルールを押さえる
- 提出期限:令和9年の最初の給与の支払を受ける日の前日まで(実際は会社が決めた回収日に合わせます)。
- 提出先:給与を受けている会社。2か所以上から給与を受けている人は、1か所にしか提出できません。
- 扶養する家族がいなくても提出します。その場合は本人欄(氏名・住所・マイナンバーなど)だけを書きます。
- 提出しないと、毎月の天引きに源泉徴収税額表の「乙欄」が使われて高めの金額になり、年末調整も受けられません(国税庁 タックスアンサーNo.2511)。
ステップ2:令和9年分の「家族の条件」を確認する
申告書の裏面「4 扶養親族等の範囲」の主な条件です。金額は「令和9年中の所得の見積額」、カッコ内は給与だけの場合の給与収入です。
| 区分 | 令和9年分の条件 |
|---|---|
| 同一生計配偶者・扶養親族 | 62万円以下(136万円以下) |
| 源泉控除対象配偶者 | 95万円以下(169万円以下)。本人の所得が900万円以下の場合に限る |
| 控除対象扶養親族(居住者) | 扶養親族のうち16歳以上(平24.1.1以前生) |
| 特定扶養親族 | 控除対象扶養親族のうち19歳以上23歳未満(平17.1.2〜平21.1.1生) |
| 特定親族 | 19歳以上23歳未満で62万円超123万円以下(136万円超197万円以下) |
| 源泉控除対象親族 | 控除対象扶養親族と、特定親族のうち100万円以下(174万円以下)の人 |
| 老人扶養親族 | 控除対象扶養親族のうち70歳以上(昭33.1.1以前生) |
| 寡婦・ひとり親(本人) | 500万円以下 |
| 勤労学生(本人) | 89万円以下(163万円以下) |
出典:国税庁「令和9年分 給与所得者の扶養控除等(異動)申告書」裏面
扶養の条件をもっと詳しく知りたい方は、扶養に入る条件のまとめ記事もあわせてご覧ください。
ステップ3:「令和9年中の所得の見積額」を計算する
給与の場合は「給与収入の見込み − 給与所得控除」です。令和9年分の給与所得控除は、給与収入220万円以下なら74万円です(令和8・9年分の特例。令和10年分以後は最低69万円)。
- 給与収入が219万1,000円未満の場合:給与収入 − 74万円(マイナスになるときは0円)
- 公的年金だけの65歳以上の人:年金収入172万円以下なら所得62万円以下(国税庁の記載例の参考表)
非課税の遺族年金などは含めません。退職所得を除いて書くのは住民税欄だけです。
ステップ4:欄ごとに書く
本人欄(上段)
氏名・生年月日・マイナンバー・住所・世帯主の氏名と続柄・配偶者の有無を書きます。「給与の支払者の法人(個人)番号」は会社が書く欄なので、空けておきます。
A 源泉控除対象配偶者
本人の所得の見積額が900万円以下で、配偶者の所得の見積額が95万円以下(給与だけなら169万円以下)の場合に書きます。配偶者控除・配偶者特別控除を年末調整で受けるには、この欄とは別に「配偶者控除等申告書」の提出が必要です。詳しくは配偶者控除・配偶者特別控除の記事で解説しています。
B 源泉控除対象親族(16歳以上)
16歳以上(平24.1.1以前生)の扶養親族と、特定親族のうち所得の見積額が100万円以下の人を書きます。2つのチェック欄に注意してください。
- 70歳以上(昭33.1.1以前生):本人または配偶者の直系尊属(父母・祖父母など)で同居しているなら「同居老親等」、それ以外は「その他」
- 19歳以上23歳未満(平17.1.2〜平21.1.1生):所得の見積額が62万円以下なら「特定扶養親族」、62万円超100万円以下なら「特定親族」
C 障害者、寡婦、ひとり親又は勤労学生
本人・同一生計配偶者・扶養親族に障害者がいれば区分にチェックし人数を書き、「内容」欄に手帳の種類・交付年月日・等級などを書きます。本人が寡婦・ひとり親・勤労学生にあたる場合もチェックします。特定親族は扶養親族ではないため、障害者控除の対象になりません(様式の注記)。
D 他の所得者が控除を受ける扶養親族等
同じ家計の中に給与などの所得がある人が2人以上いて、家族を分けて控除を受ける場合に書きます。たとえば共働きで、長男は自分、次男は配偶者が扶養に入れている場合、自分の申告書のD欄に次男と配偶者の氏名などを書きます。
住民税に関する事項(最下段)
- 16歳未満の扶養親族(平24.1.2以後生):所得税の扶養控除はありませんが、住民税のために必ず書きます。書き漏れが非常に多い欄です。
- 退職手当等を有する配偶者・扶養親族・特定親族:令和9年中に退職金(源泉徴収されるもの)を受け取る家族がいる場合に書きます。配偶者は、退職所得を除いた所得の見積額が133万円以下の人に限ります。
途中で変わったとき
令和9年中に家族の状況が変わったら、「異動月日及び事由」欄に日付と理由(例:「9.4.1 就職」)を書き、異動申告書を出すか、提出済みの申告書を補正します。
ステップ5:記入例で確認する
いずれも、本人は会社員(令和9年中の所得の見積額900万円以下)、家族は収入が給与または公的年金だけという前提です。
記入例1:配偶者がパート
| 配偶者の令和9年の給与収入(見込み) | 所得の見積額の計算 | 書く欄 |
|---|---|---|
| 120万円 | 120万円 − 74万円 = 46万円 | A欄に「460,000円」 |
| 160万円 | 160万円 − 74万円 = 86万円 | A欄に「860,000円」 |
| 180万円 | 180万円 − 74万円 = 106万円 | A欄には書かない(95万円超) |
180万円の場合も、配偶者特別控除の対象(所得133万円以下)にはなり得ます。年末調整の「配偶者控除等申告書」で申告します。
記入例2:大学生の子(平成18年5月生まれ・令和9年中に21歳。国内に住み〔居住者〕、本人と生計を一にする)
| 子の令和9年のアルバイト収入(見込み) | 所得の見積額の計算 | 書く欄・チェック |
|---|---|---|
| 130万円 | 130万円 − 74万円 = 56万円 | B欄、「特定扶養親族」にチェック |
| 160万円 | 160万円 − 74万円 = 86万円 | B欄、「特定親族」にチェック |
| 185万円 | 185万円 − 74万円 = 111万円 | B欄には書かない(100万円超) |
185万円の場合は特定親族(123万円以下)にあたるため、年末調整の「特定親族特別控除申告書」で申告します。特定親族のしくみは特定扶養親族控除と特定親族特別控除の記事で解説しています。
記入例3:同居している高齢の父(昭和27年生まれ・令和9年中に75歳)
| 父の令和9年の公的年金(見込み) | 所得の見積額の計算 | 書く欄・チェック |
|---|---|---|
| 150万円 | 150万円 − 110万円 = 40万円 | B欄に「400,000円」、「同居老親等」にチェック |
65歳以上で公的年金が330万円以下の場合の公的年金等控除110万円(公的年金等以外の所得が1,000万円以下の場合)を使った計算です。
ステップ6:「簡易な申告書」を使えるか確認する
令和8年に同じ会社へ出した申告書から内容が変わっていなければ、「簡易な申告書」(氏名・住所・マイナンバーを書き、余白に前年から異動がない旨を書く形)を出せます。使えるかは勤務先の指示に従います。
注意したいのは、家族の年齢区分が変わる場合です。来年16歳・19歳・23歳・70歳になる家族や、改正で新しく扶養に入る家族がいると、書く欄やチェックが前年と変わります。簡易な申告書を使えるかは勤務先に確認し、迷ったら通常どおりすべて書いて出すのが確実です。
ステップ7:マイナンバーの欄を確認する
本人・源泉控除対象配偶者・源泉控除対象親族・16歳未満の扶養親族などのマイナンバーを書くのが原則です。ただし、会社がマイナンバーを記載した帳簿を備えているなど、一定の要件のもとで記載不要な場合があるため、勤務先の指示を確認してください。
欄が多くて身構えてしまいますが、大丈夫です。ただし、「生年月日の範囲」と「所得の見積額」だけは必ず確認してください。
年末調整の前に:令和8年分の申告書の異動確認
今年(令和8年分)の申告書の控えも見直し、次のような変化があれば年末調整の前に異動申告をします。
- 家族の令和8年中の収入が、年初の見込みから大きく変わった
- 家族が就職・結婚・別居した、または同居を始めた
- 改正(58万円 → 62万円)で、新しく扶養の条件を満たす家族がいる
たとえば、令和8年中のアルバイト収入が130万円の大学生の子(平16.1.2〜平20.1.1生、19歳以上23歳未満)は、改正前の計算(給与所得控除65万円)では所得65万円で扶養親族にあたりませんでした。改正後は130万円 − 74万円 = 56万円で特定扶養親族になります。年初に特定親族として書いていたら、チェックを直します。
改正の中身は令和8年分の所得要件改正の記事で詳しく解説しています。
12月の年末調整に使うのは、新しい令和9年分ではなく”今年の令和8年分”です。控えの見直しを後回しにしないでください。
給与担当の方へ:回収時のチェックポイント
- 様式が「令和9年分」になっているか(令和8年分の様式に書いて出す人がいます)
- 生年月日と区分が合っているか(16歳・19歳〜22歳・70歳以上の境目)
- 「所得の見積額」に収入額が書かれていないか
- 特定扶養親族と特定親族のチェックが、見積額(62万円・100万円)と合っているか
- 16歳未満の子が住民税欄に書かれているか
- 簡易な申告書の人に、年齢区分の変化や改正で扶養に入る家族がいないか
- 令和8年分の異動申告が、年末調整の前にそろっているか
完璧を目指すより、”年分と生年月日”から確認する順番を決めるほうがミスは減ります。
今日からできること
- 今日:手元の申告書の右上が「令和9年分」かを確認し、家族一人ひとりの生年月日を、原因1の生年月日の表と照らし合わせる
- 今週:家族の令和9年の収入見込みを聞き、「収入 − 74万円」で所得の見積額を計算して書き込む
- 年末調整の書類を出すまで:令和8年分の申告書の控えを見直し、変更があれば異動申告を出す。あわせて基礎控除申告書の書き方も確認する
迷ったら、自己判断せずに会社の担当者や税務署へ。電話一本で解決することも多いです。
なお、ふるさと納税の寄附金控除は年末調整では受けられません。会社員の方は、ワンストップ特例(確定申告が不要で、寄附先が5自治体以内の場合)か確定申告で手続きします。

【PR】ポケマル ふるさと納税の広告です。
まとめ
- 令和9年分には令和9年中の見込みを書く。扶養の条件は所得62万円以下(給与だけなら136万円以下)
- 生年月日の範囲は毎年1年ずれる。特定扶養親族と特定親族は見積額(62万円・100万円)で分かれる
- 年末調整の前に令和8年分の内容を確認し、変更があれば異動申告を出す
参考:
- 国税庁「令和9年分 給与所得者の扶養控除等(異動)申告書」(2026年10月11日確認)
- 国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」(2026年10月11日確認)
- 国税庁「A2-1 給与所得者の扶養控除等(異動)申告書」(2026年10月11日確認)
- 国税庁「令和8年分 年末調整のしかた」Ⅰ 昨年と比べて変わった点(2026年10月11日確認)
- 国税庁「令和9年分 給与所得者の扶養控除等申告書」記載例(「令和8年分 年末調整のしかた」掲載)(2026年10月11日確認)
- 国税庁 タックスアンサー「No.2511 税額表の種類と使い方」(2026年10月11日確認)
- 国税庁「源泉所得税関係に関するFAQ(扶養控除等申告書関係)」(2026年10月11日確認)
※本記事は、2026年10月時点の情報をもとに、一般的な内容を解説したものです。
個別のケースについては、税務署・税理士・年金事務所・社会保険労務士などの専門家にご確認ください。
コメント